Начинающие предприниматели задумываются, как законно избежать уплаты налогов. Открытие бизнеса предполагает массу бюрократических препон. Налоговая нагрузка в начале для некоторых ИП не посильна.
Открыв ИП в 2017 году, можно воспользоваться уникальной возможностью освобождения от налогов. Это позволит прочнее встать на ноги и обеспечить хороший экономический фундамент - основу предпринимательской карьеры в будущем. В этот период быстрее осваивается рынок и завоевывается любовь потребителей.
Государство готово к убыткам ради поддержания малого бизнеса. Предполагаемый «недобор» будет составлять около 250 млрд. рублей. Данное законодательство и льготный период для ИП можно отнести к государственным инвестициям, которые повышают количество действующих ИП. Зарегистрированные предприниматели увеличат в будущем бюджет страны, повышая социальный и экономический уровень населения.
Закон не касается ранее зарегистрированных ИП или физ.лиц, которые уже получали статус предпринимателя. Они будут выплачивать налог в течение действия всего льготного периода.
Налогообложение ИП
Перед рассмотрением освобождения ИП от налогообложения, следует знать, какие выплаты он должен вносить. Платежи в гос.бюджет разделяют:
- Налоги на доход: временные, потенциально возможные, реальные.
- Налоги с недвижимости, которая используется для бизнес-целей.
- Налоги на сумму реализуемых товаров и услуг - НДС.
- Налоги с физ.лица: земельный, транспортный и др.
Предприниматель на ОСНО
ИП, который при регистрации остался на общем режиме уплаты налога, не может быть освобожден от налоговой нагрузки. Обязательными платежами будут НДФЛ, налог на имущество.
Для НДС есть поправки:
- не уплачивается предпринимателями с налогооблагаемой выручкой до 2 млн. рублей за три месяца;
- отменяется для нопределенных видов деятельности, предусмотренные ст. 149 НК (медицинские услуги беременным, продажа протезно-ортопедических изделий);
- для экспортеров и участников внешнеторговых сделок применяется нулевая ставка по экспортным операциям.
Возможности освобождения от налогов значительно расширяются при переходе на специальные режимы.
Специальные налоговые режимы
Специальный налоговый режим позволяет обнулить ставку по НДС, НДФЛ и налогу на имущества. Однако для каждого режима есть оговорки. К примеру, предприниматель на УСН уплачивает налог на недвижимость, принимающую участие в ведении бизнеса и попадает региональный перечень обязательного налогообложения.
Освобождение от налогов, предусмотренных общей системой, не означает отсутствие обязательных платежей. ИП на спец режиме должен уплачивать в гос.бюджет налоги, связанные с ведением коммерческой деятельности:
- на УСН, ЕСХН объектом налогообложения будет выручка или реальная прибыль;
- на ЕНВД и ПСН налог исчисляет ФНС, используя базовую доходность и рассчитывая потенциально возможный доход;
УСН
Упрощенная налоговая система наиболее популярна среди ИП. Она несет небольшую налоговую нагрузку и проста в ведении отчетности.
Предприниматель перечисляет налоги в гос.бюджет и внебюджетные государственные фонды. Страховые взносы составляют 30% от выплаченной зарплаты всех работников.
Налоговая ставка на УСН «Доходы» равна 6%, с прошлого года в некоторых регионах - 1%. Для УСН «Доходы - расходы» выплаты начисляют по ставке 15%, а в регионах 5-15%. Дополнительным преимуществом будет уменьшение авансовых платежей благодаря перечисленным страховым взносам. ИП может сократить единый налог на 50%. Предприниматель без наемных работников при учете взносов и небольшом доходе может привести единый налог к нулю. Для УСН «Доходы-расходы» страховые взносы учитываются при определении налоговой базы.
Отчетность будет состоять только из одной декларации, которую сдают до 30 апреля. При нарушении сроков начисляют неустойку за каждый день. Для сравнения, при нахождении на ЕНВД отчетность производится каждый квартал.
Упрощенцы не относятся к плательщикам НДС, исключение - ввозимый товар в РФ.
УСН будет выгодна для предпринимателей, которые рассчитывают налог из доходов. В редких случаях она уступает ЕНДВ. Не все ИП вправе переходить на УСН.
ПСН
Патентная система налогообложения не имеет систему учета и отчетности. Этот режим не предполагает подачу налоговой декларации, а размер платежей рассчитывается при оплате патента.
ИП получает специальный патент, который позволяет заниматься определенной деятельностью. Его приобретают на срок 1-12 месяцев. Это удобно для начала мелкого бизнеса: выяснить потребительский спрос, увидеть перспективы развития.
Стоимость патента фиксирована. Это выгодно при значительной прибыли, но убыточно при малом доходе. Регионы вправе изменять максимальный размер возможного дохода до 10 раз. При расчетах учитывают численность рабочих, торговую площадь, наличие транспортных средств и др.
Предприниматель имеет право покупать патент на несколько видов деятельности. Страховые взносы (20%) выплачиваются на медицинское и пенсионное страхование. Недостатком ПСН будет ограничение на виды деятельности, количество работников, торговые площади и получаемый доход.
Налоговые каникулы
Два года назад в регионах РФ началось внедрение специальных мер для поддержки малого бизнеса. Временное освобождение от налогов получило вид налоговых каникул. Первоначально льготы были для ИП, работающих в производственной, социальной или научной сфере. С 2016 года список расширили бытовые услуги для населения. Однако соответствие определенному виду деятельности не будет единственным условием для начала льготного периода.
Длительность налоговых каникул 2 года. На этот период основные налоги будут выплачиваться по ставке 0%. Однако, как упоминалось ранее, регионы вправе установить свои сроки. К примеру, для Москвы каникул могут быть с 1.03.15 по 31.12.20, а в области - с апреля 2015 до апреля 2018 года.
Федеральный закон действует на территории РФ. Однако он носит рекомендательный характер. Региональные власти самостоятельно определяют, вводит ли его на своей территории. Так же они вправе изменять условия получения налоговых каникул и период их действия.
В небольших регионах закон не принят, так как местный бюджет сильно зависим от налоговых выплат предпринимателей. По этой причине некоторые ИП в 2017 обязаны выплачивать все налоги и платежи.
Право на нулевую процентную ставку
ИП на УСН, ПСН в некоторых случаях освобождены от уплаты налога. Но под льготы попадают не все. Законодательство предусмотрело определенные требования к ним:
- регистрация ИП произошла впервые после вступления в силу регионального закона по налоговым каникулам;
- ИП использует упрощенную или патентную систему уплаты налогов;
- количество наемных рабочих не более 15 человек для ПСН или 100 для УСН;
- доход не превышает 60 млн. рублей для обеих систем налогообложения;
- ИП занимается определенной деятельностью.
Отследить новые предприятия несложно, так как все данные о физ.лице находятся в государственном реестре. Напомним, что при регистрации ИП используют ИНН физ.лица. Именно он будет основным доказательством для предпринимателя того, что он впервые открыл ИП.
Соблюдение всех условий не дает право ИП самостоятельно применять нулевую ставку налогообложения. Требуется решение местных органов самоуправления. Им разрешено дополнительно вводить ограничения для сокращения количества ИП, которые могут использовать льготы.
Власти регионы вправе вносить поправки в закон. В Воронеже и Удмуртии условия для налоговых каникул аналогично тем, что предусмотрены в федеральном законе. В Алтайском крае под нулевую ставку попадают только ИП на ПСН. Максимальная информация по льготному налогообложению имеется в региональных отделениях НС.
Городское законодательство Москвы ограничивает количество работников до 15 человек для УСН и ПСН.
«Льготные» виды деятельности
Налогом не облагается прибыль в социальной, производственной и научной сфере. Для каждого региона предусмотрены свои виды деятельности. Перечислим их для ИП на УСН в Москве:
- Производство напитков и пищевых продуктов. Исключением являются спиртосодержащие и алкогольные напитки.
- Пошив одежды, окраска и выделка меха.
- Изготовление текстиля.
- Пошив обуви и других изделий из кожи.
- Деревообработка и изготовление продукции из дерева, кроме производства мебели.
- Создание древесной массы, целлюлозы, кордона, бумаги и продукции из них.
- Издательство, полиграфия, тиражирование носителей информации.
- Изготовление товаров из пластмассы и резины.
- Выпуск готовых металлоизделий.
- Создание оборудование и машин. Исключение - боеприпасы и оружие.
- Изготовление вычислительной техники и офисного оборудования.
- Выпуск электрооборудования.
- Создание приборов связи, телевидения и радио.
- Изготовление медтехники, контрольно-измерительных приборов, оптики, часов.
- Мебельное производство.
- Выпуск музыкальных инструментов.
- Спорттовары.
- Изготовление игр.
- Выпуск щеток и метел.
- Изготовление другой продукции, не вошедшей в перечисленные группировки.
- Переработка вторсырья.
- Исследования или разработки в научной сфере.
- Предоставление услуг в образовании.
- Социальные услуги и здравоохранение.
- Спортивная деятельность.
Если ИП на ПСН, то для него действует другой перечень видов деятельности, не облагаемых налогом:
- Изготовление и ремонт меховых, текстильных и кожаных изделий, галантерейной и трикотажной продукции, головных уборов.
- Производство, покраска, ремонт обуви.
- Техобслуживание и ремонт бытовой техники, радиоэлектронной аппаратуры, часов, металлоизделий, а так же замена элементов питания.
- Производство и ремонт обуви.
- Репетиторство, обучение на курсах.
- Уход за больными, детьми.
- Создание товаров народных художественных промыслов.
- Создание и ремонт гончарных изделий, бондарной посуды.
- Граверные работы по любой поверхности.
- Ремонт детских игрушек.
- Создание и печать визитных карточек, пригласительных.
- Услуги по копированию, переплетению, брошюрованию, окантовке и картонажу.
- Изготовление и реставрация ковровой продукции.
- Организация и проведение спортивных занятий.
- Частная медицинская или фармацевтическая деятельность при наличии лицензии.
- Проведение экскурсий.
- Услуги переводчика.

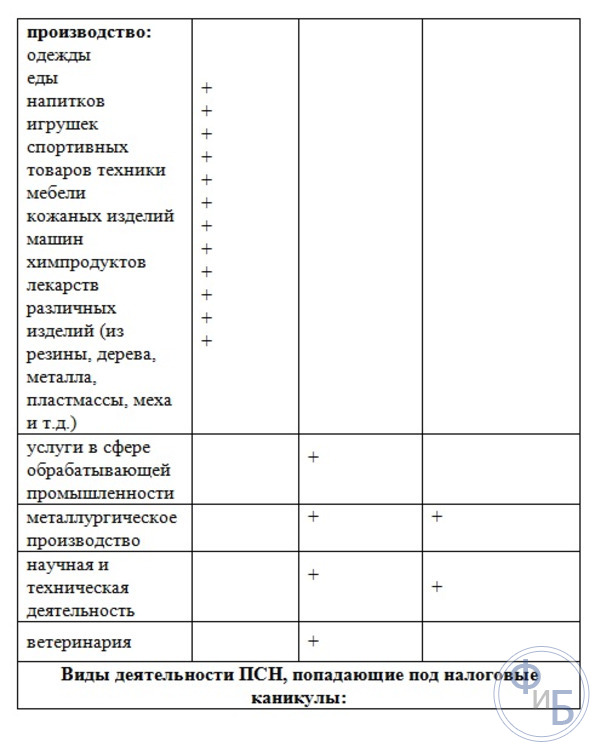
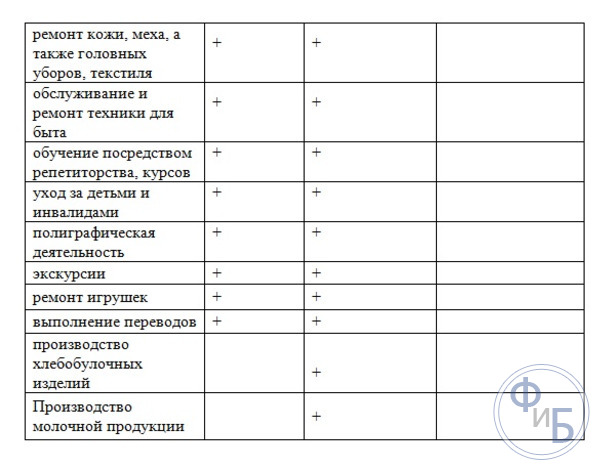
Запланировано в 2017 году значительно расширить список не облагаемых налогом видов деятельности. Новые ИП смогут воспользоваться по нему нулевой процентной ставкой.
Занятия несколькими видами деятельности
Если ИП занимается не одним, а несколькими деятельностями, то производят расчет доходов в разрезе каждого вида. Суммарный доход от льготной деятельности должен составлять более 70%.
Порядок расчета доходов предусмотрен статьей 249 НК - суммируются все значения по выставленным актам и накладным. Поступившие финансовые средства не являются основой для расчета дохода.
Предприниматель вправе отказаться от бухучета. УСН предусматривает только учет поступивших денежных средств. По имеющимся данным легко считается налог. Однако, для освобождения от налогов при ведении перечисленных выше видов деятельности требуется вести учет, который поможет доказать право ИП на льготу. Сегодня для этих целей множество специализированного программного обеспечения. Самым простым вариантом будут электронные таблицы Excel.
Переход на новую ставку
О снижение налоговой нагрузки должен заботиться предприниматель, налоговые органы не проявляют инициативу. Даже при наличии права на льготы, его документально доказывают.
Освобождение от НДС обосновывается различными обстоятельствами. Соответственно, перечень документов для каждого случая отличен.
Для предпринимателя-экспортера:
- контракт или договор с иностранными лицами;
- таможенная декларация;
- транспортные документы;
- заполненная декларация с нулевой ставкой.
Список может расшириться в зависимости от вида товаров.
Если выручка ИП не более 2 млн. рублей за 3 месяца:
- заявление на применение льгот;
- доказательства того, что лимит не превышен (журнал счет-фактур).
ИП на УСН перед применением ставки 0% по причине осуществления необлагаемых видов деятельности не должен предупреждать налоговые органы. Как только появилось право на льготу, она автоматически применяется. По завершению отчетного периода подают налоговую декларацию с налоговой ставкой 0%.
Если предприниматель использует ПСН, то нулевое значение указывают в заявке на патент. Если он получен с налоговой ставкой 6%, а ИП не знал о положенных льготах, то вносят изменение в патент. Должна быть оформлена замена 6% на 0%. Обязательно получают патенты на все осуществляемые виды деятельности.
Законодательство разрешает ИП совместить ПСН и УСН.
Порядок перехода на нулевую ставку
Предприниматель должен сделать:
- Узнать в ФНС или на nalog.ru о видах возможных льгот для ИП в своем регионе, попадает ли его деятельность под нулевую ставку.
- При необходимости подготовить нужные документы.
- Написать заявление на патент, если требуется - переход на ПСН.
- Уведомить ФНС о переходе на УСН в первые 30 дней после регистрации.
Отчетность
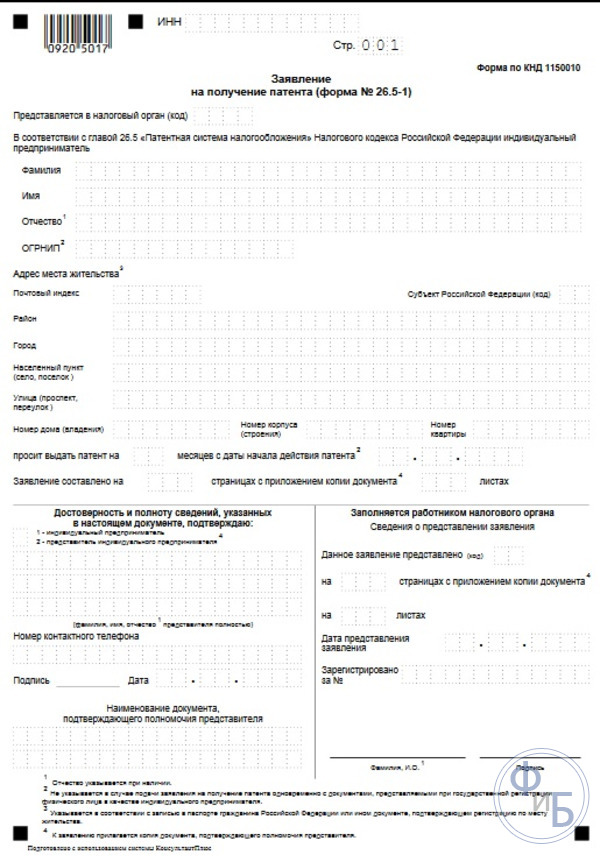
ФНС опубликовала 2 письма для ИП на УСН и ПСН. В первом утверждена форма заявления на оформление патента, которую подают предприниматели для получения налоговых льгот. Основные отличия от стандартного заявления - другой шифр (0920 5017), поле для реквизитов регионального закона.


Во втором письме рекомендована форма декларации для УСН (0301 1010) с нулевой ставкой. Предпринимателям на УСН необходимо сдавать ежегодную декларацию. Специальной формы не предусмотрено, но существует рекомендованная. Первоначально ее разрабатывали для предпринимателей Крыма, к которым применялись льготные ставки. Пока изменение официальной формы не произошло, в ФНС советуют отчитываться по рекомендованной.
Для ИП, зарегистрированных с 1.01.15 по 31.12.15 нулевая ставка может применяться в 2015-2016 годах, с 1.01.16 по 31.12.16 - в 2016-2017 годах.
ПСН не предполагает ежегодную сдачу декларацию при любой ставке.
Льготы не относятся к страховым взносам за предпринимателя и наемных работников. В 2017 году фиксированный платеж в ПФ остался прежним и уплачивается в ФНС.
Период льготных каникул
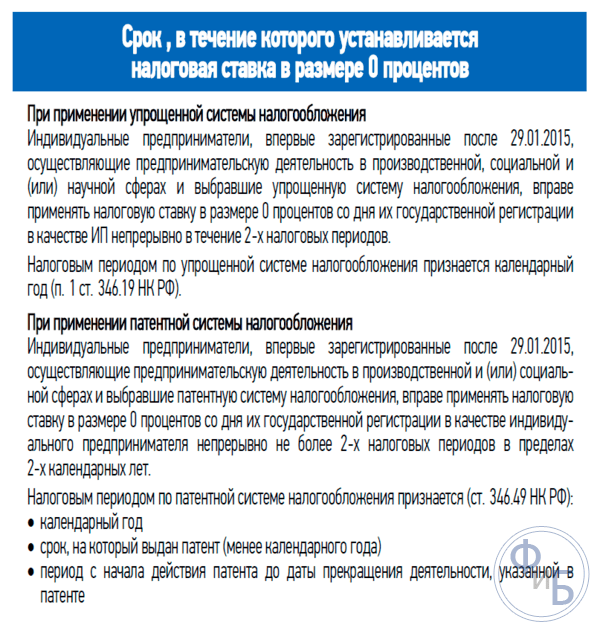
Нулевая ставка может быть использована не протяжение 2 налоговых периодов после регистрации. Налоговым периодом считают календарный год.
Действие льготных каникул прекращается 1.01.21 года. В распоряжении предпринимателя около 4 лет для регистрации и использование льготного периода с нулевой процентной ставкой. При регистрации в 2020 году льготы применимы только в отношении налоговой базы за 2020 год.
Действия при утрате льготы
Прием 16-го сотрудника или рост доли, не попадающие под нулевую ставку, видов деятельности, отменяют налоговые каникулы. Должен произойти возврат к прежней системе уплаты налогов, которая была указана во время регистрации:
- УСН доходы;
- УСН доходы - расходы.
Пересчет производится с начала календарного года, когда были нарушены условия предоставления нулевой ставки.
Особенности льготного периода
Если ИП работает по ПСН с нулевой процентной ставкой, то необходимо следить за действием патента и своевременно его продлевать. В противном случае происходит автоматически переход на ОСНО, где использование ставки 0% не предусмотрено.
Патент получают и продлевают, а на УСН переходят только один раз. Для этого подают заявление в ФНС. Если вид деятельности считается льготным на обеих системах налогообложения, то УСН будет более выгоден.
После пропуска срока перехода на УСН (30 дней) можно оформить патент. Перейти на УСН станет возможно с нового календарного года.
УСН используют на всю деятельность, а патент - на один вид. Если осуществляется пару видов деятельности, то на каждый оформляют патент. В противном случае часть деятельности будет на ОСНО без налоговой льготы.
После окончания налоговых каникул ИП должен делать отчисления по определенной ранее схеме. Если во время льготного периода были нарушены требования, то налогоплательщик осуществляет выплаты в полном размере. Объем денежных средств рассчитывается из доходов. Начальная точка для начислений по УСН - момент регистрации или 1 января, если нарушения произошли во втором налоговом периоде. Пересчет начислений по ПСН - дата получения патента. Если вовремя не погасить задолженность, то фиксируется нарушение. В дальнейшем теряется возможность производить отчисления по ПСН.
Сегодня налоговая нагрузка в РФ для ИП считается высокой. Для новых предпринимателей государство предлагает налоговую льготу - нулевую процентную ставку на 2 отчетных года. Во многих регионах внесены поправки в федеральный закон в форме ограничений по видам деятельности или сроком действия налоговых каникул.
Физические лица, решившие заниматься предпринимательской деятельностью с использованием налоговых каникул, должны узнать все тонкости региональных законах и изучить классификатор видов деятельности, освобожденных от налогов. Только после этого следует вносить госпошлину за открытия ИП.
Подоходный налог с зарплаты (НДФЛ), его размер, механизм исчисления и существующие льготы для плательщиков интересуют все категории российских граждан, так как от его применения зависят доходы каждого человека.
НДФЛ: что это?
Являясь основным обязательным налогом, НДФЛ удерживается практически со всех видов доходов трудоустроенного физического лица за некоторым исключением. Существует небольшой перечень государственных пособий и компенсаций, не облагаемых подоходным налогом. Размер ставки налога изменяется от 9 до 35% и зависит от характера дохода. Чтобы выяснить, какой подоходный налог с зарплаты следует начислить, разберемся с особенностями его уплаты.
Резиденты и нерезиденты: различия в ставке налога
Закон дает разъяснения в определении статуса «налоговый резидент», что необходимо для правильного исчисления НДФЛ, ведь отличия в размерах ставок налога у разных категорий плательщиков весьма внушительны.
Налоговым резидентом является лицо, пребывающее на российской территории в общей сложности 183 дня из последнего года.
Он может быть гражданином России, иностранцем или лицом без гражданства, т. е. статус «налоговый резидент» присваивается любому физическому лицу, вне независимости от его места проживания и наличия гражданства.
Следует отметить, что статус определяется на дату окончания налогового периода методом суммирования календарных дней пребывания плательщика в России за последний год. В 183-дневный срок входят дни приезда и отъезда.
Подоходный налог с зарплаты налоговых резидентов составляет 13%. НДФЛ с доходов не являющегося налоговым резидентом плательщика составляет 30% от величины заработка. Установление статуса производится периодически при выплате доходов, на протяжении года он может изменяться несколько раз.
Облагаемые доходы
Начисление подоходного налога производится на такие доходы:
Зарплата, начисленная по трудовому договору или контракту;
Дивиденды части прибыли собственникам компаний;
Сдача в аренду имущества;
Реализация имущества: помещений, зданий, автомобилей, ценных бумаг и долей в компаниях;
Выигрыши и призы;
Материальная выгода (проценты от вкладов).
Подоходный налог с зарплаты и необлагаемые доходы
Итак, все основные начисленные доходы трудоустроенного гражданина (оклад, премиальные надбавки, суммы по трудовым договорам, единовременные поощрения за преданность компании и региональные повышающие корректирующие коэффициенты) подлежат налогообложению.
Но существует и перечень выплат, не облагающихся подоходным налогом. Материальная помощь, алименты для получающей стороны, пенсии, стипендии, единовременные, государственные и выходные пособия при сокращении штата или возмещении ущерба от причинения увечья и другие компенсационные выплаты не облагаются НДФЛ.
Уплата подоходного налога с зарплаты, ставки и определение налоговой базы регламентируются статьями 210, 217, 218-221, 224 НК РФ. Подоходный налог является федеральным. Средства от его уплаты поступают в разные бюджеты. Законодательно установлены размеры налога, подлежащего зачислению: 70% получают бюджеты российских субъектов РФ, 10% - бюджеты поселений, 20% - муниципальные районные бюджеты.
Порядок расчета
Подоходный налог с зарплаты рассчитывается в следующем порядке:
Производится полное начисление заработка за отчетный период;
Размер начисленного заработка снижается на сумму необлагаемых доходов, если они начислялись;
Определяется статус налогоплательщика;
Устанавливается, имеет ли право плательщик на налоговый вычет ;
Общая сумма начисленного дохода уменьшается на сумму налогового вычета, если есть основания для его применения;
С полученной налоговой базы производится расчет подоходного налога: резидент уплачивает НДФЛ в размере 13%, нерезидент – 30%.
Налоговые вычеты
Большую роль в расчете НДФЛ играют налоговые вычеты, поэтому выяснить возможность их использования в исчислении подоходного налога необходимо. Налоговые вычеты бывают стандартными, социальными, имущественными и профессиональными.
Законом установлены стандартные вычеты в суммах 500, 1400 и 3000 рублей.
Ежемесячный вычет в 500 руб. предназначается:
Героям СССР и РФ;
Участникам ВОВ и боевых действий, отставным военным;
Инвалидам I и II гр.;
Пострадавшим от Чернобыльской аварии и ПО «Маяк» и др.
Родителям двух первых несовершеннолетних детей предоставляется вычет по 1400 рублей на каждого. Он действует по мере роста заработной платы и, достигнув 280000 рублей, автоматически исключает дальнейшее действие до конца финансового периода.
На ежемесячный вычет в 3000 руб. имеют право:
Ликвидаторы аварий на ЧАЭС и ПО «Маяк», получившие при этих действиях инвалидность или тяжелую болезнь;
Родители или опекуны ребенка-инвалида, троих или четверых детей;
Инвалиды ВОВ и участники-инвалиды других боевых операций;
Испытатели ядерного оружия и др.
Если плательщик подпадает под несколько льготных степеней, то учитывается наиболее высокая сумма, вычеты суммировать нельзя. Так, например, подоходный налог с зарплаты инвалидов уменьшается на сумму 500 рублей, но если инвалидность получена при ликвидации аварии на ЧАЭС, то вычет составит 3000 рублей, а не 3500 рублей. Закон обязывает работодателя учитывать стандартные вычеты, остальные виды вычетов контролируются самим налогоплательщиком и компанией не предоставляются. Осуществление права на применение вычетов реализуется гражданами посредством подачи в налоговую инспекцию декларации о полученных доходах или предоставления заявления о понесенных затратах.

Особенности применения налога
Самой распространенной с суммы заработка является ставка НДФЛ в размере 13%. Кроме нее, для разных категорий плательщиков и видов доходов действуют и другие налоговые ставки:
9% – налогообложение дивидендов с акций и собственных долей компаний;
30% – размер налога для нерезидентов;
35% – НДФЛ, которым облагаются выигрыши суммой выше 4 тысяч рублей, а также материальная выгода от процентов по банковским вкладам.
Если у налогоплательщика есть дети, то ежемесячный налоговый вычет за отчетный месяц - по 1400 руб. на 1-го и 2-го несовершенного ребенка, 3000 руб. - на 3-го и последующих детей.
Подоходный налог с минимальной зарплаты уплачивается в соответствии с общим порядком, так как любой доход является налоговой базой и облагается НДФЛ.
Единственные родители (например, мать-одиночка) законодательно имеют право на двойной вычет в 2800 рублей, который применяется до момента превышения заработной платы уровня в 280000 рублей. Кроме того, действие этой льготы прекращается при заключении родителем брака.

Возврат НДФЛ
Российским законодательством определен ряд условий, когда налогоплательщик вправе вернуть сумму уплаченного НДФЛ с заработной платы. Это и будет социальным или имущественным налоговым вычетом. Естественно, что для возврата должны быть основания. К таковым относятся:
Покупка или строительство жилья;
Ипотечный кредит;
Обучение детей или собственное;
Лечение и покупка лекарств.
Для возврата налога в ИФНС необходимо представить пакет документов, подтверждающих произведенные затраты с приложенными к ним копиями. Следует отметить, что подача заявления происходит в следующем финансовом году после периода, в котором понесены расходы, и чтобы получить возврат, нужно предварительно вычесть подоходный налог с зарплаты.
Предприятия осуществляют расчет НДФЛ отдельно по каждому сотруднику. Налог в общей сумме перечисляется в бюджет. Он не влияет на финансовый результат компании, уменьшая только размер заработка сотрудников. Организация сама по себе является только налоговым агентом, выступая в роли посредника, собирая налог, суммируя его и перечисляя в бюджет.
Больничный облагается НДФЛ);
2) компенсации , выплачиваемые в соответствии с законодательством России (федеральным, региональным или местным) и связанные:
- по решению суда физлицо получает компенсацию причиненного ему реального ущерба и понесенных им судебных расходов. Эти суммы не облагаются НДФЛ. Письмо Минфина России от 13.03.18 № 03-04-05/15295 .
- с возмещением вреда, причиненного увечьем или иным повреждением здоровья гражданина. Эти компенсации не облагаются НДФЛ только в пределах норм, установленных Гражданским кодексом РФ (письмо ФНС от 21.10.2011 № ЕД-3-3/3456). Возмещению подлежит утраченный потерпевшим заработок и дополнительные расходы, вызванные повреждением здоровья (). Порядок расчета утраченного заработка установлен в статье 1086 ГК;
- с исполнением сотрудниками трудовых обязанностей (включая переезд на работу в другую местность и возмещение командировочных расходов);
- с увольнением сотрудников (за исключением компенсации за неиспользованный отпуск);
- с бесплатным предоставлением жилых помещений и коммунальных услуг, топлива или соответствующего денежного возмещения;
- с возмещением иных расходов, включая затраты на повышение профессионального уровня сотрудников;
3) алименты ;
4) гранты (безвозмездная помощь, не облагается НДФЛ ), которые предоставлены:
- для поддержки науки и образования (культуры и искусства) в России;
- организациями (международными и (или) российскими), включенными в перечни, утвержденные Правительством: постановления от 15.07.2009 № 602 , от 28.06.2008 № 485;
5) единовременные выплаты (в т. ч. в виде материальной помощи не облагается НДФЛ ):
- сотрудникам (в т. ч. бывшим сотрудникам, вышедшим на пенсию) в связи со смертью близких родственников, а также членам семьи умерших сотрудников (в т. ч. бывших сотрудников, вышедших на пенсию). Такие выплаты не облагаются налогом в полном объеме без ограничений (письмо Минфина от 06.08.2012 № 03-04-06/6-217);
- сотрудникам (родителям, усыновителям, опекунам) в течение первого года после рождения (усыновления) ребенка (в пределах 50 000 руб. на одного ребенка). Лимит в 50 000 руб. применяйте к каждому из родителей отдельно (письма Минфина от 26.09.2017 № 03-04-07/62184 и ФНС от 05.10.2017 № ГД-4-11/20041); письмо Минфина РФ от 21.03.18 № 03-04-06/17568
6) стипендии , выплачиваемые высшими и средними учебными заведениями;
7) стоимость выданной сотруднику и членам его семьи путевки на санаторно-курортное лечение или оздоровление в российском санатории (если путевка приобретена за счет нераспределенной прибыли);
8) суточные в пределах 700 руб. за день в России и 2500 руб. за день нахождения в загранкомандировке;
9) возмещение организацией документально подтвержденных расходов сотрудников (их супругов, детей, родителей), бывших сотрудников (пенсионеров по возрасту), а также инвалидов на приобретение медикаментов , назначенных лечащими врачами (в пределах 4000 руб. в год);
10) материальная помощь сотрудникам и бывшим сотрудникам, уволившимся в связи с выходом на пенсию по старости или инвалидности (в пределах 4000 руб. в год);
11) стоимость лечения (медицинского обслуживания) сотрудника, членов его семьи, а также бывших сотрудников, уволившихся в связи с выходом на пенсию. Такой доход не облагается НДФЛ при условии, что организация оплатила лечение (медицинское обслуживание) за счет прибыли, оставшейся в ее распоряжении после уплаты налога на прибыль (абз. 1 п. 10 ст. 217 НК). Можно использовать на указанные цели как прибыль текущего года, оставшуюся после налогообложения, так и нераспределенную прибыль прошлых лет
(письмо Минфина от 16.08.2012 № 03-04-06/6-244). При этом освобождение от НДФЛ связывается не с уменьшением налоговой базы по налогу на прибыль, а с наличием у организации средств, оставшихся после уплаты налога на прибыль, достаточных для оплаты лечения (медобслуживания) (письмо ФНС от 23.08.2012 № АС-4-3/13953).. . . . . . . . . . . . .
13) доходы от продажи выращенной в личных подсобных хозяйствах продукции животноводства (как в живом виде, так и продуктов убоя в сыром или переработанном виде), продукции растениеводства (как в натуральном, так и в переработанном виде).
Доходы от продажи сельхозпродукции у граждан не облагаются НДФЛ . Но есть условие: у продавца должен быть документ, который подтверждает, что он произвел (вырастил) продукцию на принадлежащей ему земле. Такой документ выдает правление садоводческого, огороднического или дачного некоммерческого объединения или сельское поселение. В справке указать размер участка. Справка пишется в свободной форме.
Примечание : Площадь земельного участка должна быть не более 0,5 Га. См. статьи 2 и пункта 5 статьи 4 Закона от 7 июля 2003 № 112-ФЗ.
Продавец должен всегда иметь документ, подтверждающий право на льготу, тогда НДФЛ ему платить не придется. Если у продавца нет такого документа, с дохода от продажи сельхозпродукции он обязан заплатить НДФЛ сам и сдать декларацию 3-НДФЛ.
. . . . . . . . . . . . .44) НДФЛ со стоимости обедов для сезонных сотрудников удерживать не нужно. Оплата питания работников, которые заняты на сезонных полевых работах, не облагается НДФЛ (п. 44 ст. 217 НК). Но только в случаях, если выполнены два условия:
- работы сезонные, то есть в силу климатических и иных природных условий сотрудники выполняют работу в период до шести месяцев (ст. 293 ТК);
- условие о сезонном графике работ следует из трудового договора (ст. 294 ТК).
Если условия работы ваших сотрудников соответствуют сезонным, то не удерживайте НДФЛ со стоимости их питания (письмо Минфина от 06.04.2018 № 03-04-06/22896).
. . . . . . . . .70) доходы в виде выплат (вознаграждений), полученных физическими лицами, не являющимися индивидуальными предпринимателями, от физических лиц за оказание им следующих услуг для личных, домашних и (или) иных подобных нужд:
- по присмотру и уходу за детьми, больными лицами, лицами, достигшими возраста 80 лет, а также иными лицами, нуждающимися в постоянном постороннем уходе по заключению медицинской организации;
- по репетиторству;
- по уборке жилых помещений, ведению домашнего хозяйства.
к меню
С каких выплат удерживать НДФЛ
Это зависит от того, с каких выплат нужно удерживать НДФЛ , по , поэтому определите:
- является ли ваша организация по данному виду выплат;
- какой статус имеет получатель дохода: , а также источник полученного им дохода;
- включен ли данный вид выплат в объект налогообложения.
Объектом налогообложения для резидентов являются как доходы, полученные от источников в России, так и доходы, полученные от источников за пределами России (п. 1 НК). Объектом налогообложения для нерезидентов являются только доходы, полученные от источников в России (п. 1 ст. 209 НК).
Доходы от источников в России
1. Доходы, полученные от российских организаций и предпринимателей, а также постоянных представительств иностранных организаций в России, в виде:
- дивидендов;
- страховых выплат при наступлении страхового случая;
- пособий, пенсий, стипендий и других аналогичных выплат.
2. Доходы за исполнение трудовых обязанностей, выполненную работу, оказанную услугу или другое действие, выполненное в России. Для этих выплат фактическое местонахождение источника выплаты дохода значения не имеет. Важно, где человек работал – в России или за рубежом.
Из этого правила есть исключение. Доходы руководителей российских организаций и постоянных представительств иностранных компаний, а также членов их совета директоров признаются полученными от источников в России даже в том случае, если деятельность фактически велась за рубежом. Откуда производились выплаты, в данном случае также не имеет значения.
3. Доходы, полученные в связи с использованием на территории России:
- имущества (например, арендные платежи);
- авторских и смежных прав.
4. Доходы от продажи имущества, находящегося на территории России (в т. ч. ценных бумаг, долей в уставном капитале и прав требования).
5. Доходы от использования транспортных средств для перевозок в Россию и из России, а также на ее территории.
6. Другие виды доходов, связанных с деятельностью на территории России.
к меню
СИТУАЦИИ получения дохода сотрудником или выплаты физическому лицу, удерживать ли НДФЛ
Выплаты сотрудникам
- Нужно ли удержать НДФЛ с суммы вознаграждения , которое сотрудник получает по договору за размещение на его личном автомобиле рекламы
- Удержать ли НДФЛ с беспроцентного займа при его возврате сотруднику. По заявлению сотрудника сумма займа перечисляется на счет другого гражданина, не имеющего с организацией никаких отношений
- Удержать ли НДФЛ с положительной разницы между суммой выданного и возвращенного займа . Заимодавцем является сотрудник организации. Договор займа заключен в иностранной валюте, расчеты между сторонами ведутся в рублях
- Нужно ли удержать НДФЛ с выплат сотрудникам, занятым на общественных работах . Частично выплаты финансируются за счет бюджетных средств
- Нужно ли удержать НДФЛ с суммы среднего заработка, выплачиваемой за время военных сборов сотруднику организации
- Зарплата и компенсационные выплаты, начисленных умершему сотруднику . Организация – налоговый агент выплачивает невостребованные суммы родственникам умершего
- С какой суммы суточных удержать НДФЛ, если сотрудник был направлен в новую командировку в тот же день , когда прибыл из предыдущей командировки. Суточные за этот день ему оплатили в двойном размере (по каждой командировке)
- Компенсация за утрату профессиональной трудоспособности . Компенсации выплачиваются на основании отраслевых тарифных соглашений
- Доходы в натуральной форме , если помимо этих доходов сотрудник получает только пособие за счет средств ФСС России, освобожденное от налогообложения
- Компенсационные выплат сотруднику по мировому соглашению
- Сумма поощрения, выплаченного сотруднику – члену народной дружины . Поощрение платят за счет субсидий из местного бюджета, которые организация получает по соглашению с городской администрацией
к меню
Выплаты за сотрудников
- НДФЛ и Взносы в СРО , которые организация платит за своих сотрудников-оценщиков в саморегулируемую организацию оценщиков (СРО). Организация занимается оценочной деятельностью
- Удерживать ли с сумм взносов, которые организация платит за своих сотрудников по договорам негосударственного пенсионного обеспечения
- Нужно ли удержать НДФЛ с сотрудников , если организация оплатила товары (работы, услуги) для их несовершеннолетних детей
Выплаты по гражданско-правовым договорам
- НДФЛ с доходов гражданина по договору аренды . Организация арендует имущество у гражданина, не являющегося предпринимателем
- Продажа имущества по договору комиссии . Организация заключила с гражданином соглашение, в котором она выступает комиссионером
- Выплаты по агентскому договору . Организация от своего имени, но по поручению гражданина сдает в аренду принадлежащее ему помещение. Арендная плата поступает на счет организации
- Компенсация расходов исполнителя по гражданско-правовому договору о выполнении работ (оказании услуг). Организация выплачивает компенсацию помимо вознаграждения
- НДФЛ при покупке автомобиля у гражданина
- Нужно ли удержать НДФЛ при закупке у населения вторсырья (металлолома, макулатуры и др.)
- НДФЛ при возврате займа . Сотрудник возвращает заем, полученный в денежной форме, акциями других организаций
- Дебиторская задолженность , списанная по истечении срока исковой давности (например, если организация оказала гражданину услугу, которую физическое лицо по тем или иным причинам не оплатило)
- Бонусы физического лица – покупателя в рамках программы лояльности, если бонусную карту продавец не выпускает. Бонусы зачисляются на электронный счет покупателя
к меню
Выплаты учредителям
- НДФЛ с выплат учредителям при уменьшении
уставного капитала облагается НДФЛ
.
Имущество, созданное за счет вкладов учредителей, принадлежит обществу на праве собственности (п. 1 ст. 66 ГК). А значит, денежные средства выплачиваются за счет уменьшения имущества, являющегося собственностью организации, а не его учредителей. Доходы, полученные гражданином при уменьшении уставного капитала, в перечне ст.217 не указаны. - НДФЛ со стоимости доли, получаемой учредителем при ликвидации ООО
. Ликвидируемая организация является учредителем другой организации. Доля в другой организации распределяется между учредителями ликвидируемой организации пропорционально их долям.
При ликвидации организации участники (учредители) вправе получить часть имущества, оставшегося после расчетов с кредиторами (абз. 7 п. 1 ст. 8 Закона от 08.02.1998 № 14-ФЗ). НДФЛ нужно удержать со всех доходов гражданина, выплачиваемых ему как в денежной, так и в натуральной форме (ст. 209, п. 1 ст. 210 НК). При этом доходом признается получение экономической выгоды (ст. 41 НК). - НДФЛ с разницы между первоначальной и новой
номинальной стоимостью долей (акций) учредителей организации. Разница образовалась при увеличении уставного капитала за счет нераспределенной прибыли.
НДФЛ не облагаются доходы учредителей, полученные от увеличения номинальной стоимости их долей (акций), если уставный капитал изменился за счет переоценки основных средств (п. 19 ст. 217 НК). Если к увеличению номинальной стоимости долей (акций) привело увеличение уставного капитала за счет нераспределенной прибыли, эта льгота не применяется. С суммы полученных доходов НДФЛ необходимо удержать на общих основаниях (ст. 209, п. 1 ст. 210, п. 1 ст. 226 НК).
Возмещение ущерба
Призы и выигрыши
- Нужно ли удерживать НДФЛ с номинальной стоимости денежных сертификатов
, которые организация выдает в качестве призов при проведении рекламных акций.
Призы, которые физлица получают в ходе рекламных мероприятий, освобождены от НДФЛ только в том случае, если их стоимость не превышает 4000 руб. (п. 28 ст. 217 НК).
к меню
| ДОПОЛНИТЕЛЬНЫЕ ССЫЛКИ по теме |
-
Ставка НДФЛ зависит от вида дохода и статуса физического лица. В каком случае какую ставку налога выбрать – смотрите в таблице ставок
С подоходным налогом знакомо практически все взрослое население России и даже некоторые активные и продвинутые старшеклассники. Официально подоходный налог называется НДФЛ - налог на доходы физических лиц. О том, какие именно доходы облагаются подоходным налогом, размере подоходного налога, льготах по нему и порядке возмещения подоходного налога мы поговорим в статье ниже.
Что такое подоходный налог
Подоходный налог - это налог на доходы физических лиц, прямой федеральный налог. 85% сборов от его взимания перечисляются в бюджет того субъекта РФ, где он был собран, а остаток идет в местные бюджеты.
Обратите внимание: доходами физлица следует считать деньги и имущества, которое физлицо получило от юрлица или другого постороннего человека без обязательства вернуть. А вот аналогичное получение ценностей от членов семьи и близких родственников доходом для обложения НДФЛ признавать нельзя - это перераспределение внутри семьи ранее полученных доходов.
История подоходного налога в России начинается с 1812 года, когда был введен налог на доходы для помещиков на принадлежащую им недвижимость. Шкала была прогрессивной и имелся даже необлагаемый минимум в размере 500 руб. в год - на тот момент эта сумма равнялась стоимости двух небольших домов в Санкт-Петербурге. В советское время с НДФЛ много экспериментировали и даже на некоторое время отменяли. Уже в современной России в 1992 году ввели прогрессивную шкалу налогообложения, причем максимальная ставка составляла 40%. Нынешняя основная ставка НДФЛ 13% была введена в 2001 году, при этом налогом одинаково облагаются доходы независимо от их размера.
На уровень подоходного налога с физических лиц влияет происхождение доходов. В 2016 году в России размер подоходного налога для физических лиц составляет:
- 13% - основная налоговая ставка, применяется для трудовых доходов страны от трудовой деятельности, предпринимательской деятельности на ОСН, сдачи в аренду и продажи имущества, получения дивидендов от участия в деятельности организаций;
- 9% - для доходов в виде процентов по некоторым облигациям, ранее 9% взимали с доходов в виде дивидендов, сейчас дивиденды облагаются НДФЛ в размере 13%;
- 30% - доходы физлиц-нерезидентов страны, кроме высококвалифицированных специалистов и беженцев;
- 15% - для дивидендов от участия в деятельности российских компаний иностранных граждан-нерезидентов;
- 35% - для выигрышей в конкурсах и играх свыше 4 000 руб., доходов по вкладам в банках.
В своей трудовой деятельности гражданин чаще всего сталкивается со ставкой НДФЛ 13%. Платят этот налог все лица, имеющие доход на территории нашей страны - как граждане, так и неграждане и лица без гражданства. Следует заметить, что не каждый доход человека - предмет обложения НДФЛ. Доходами не являются разного рода пособия, пенсии, компенсации от государства (кроме пособия по временной нетрудоспособности, с ним мы подробнее познакомимся ниже) и работодателя, алименты, научные гранты, международные и российские премии, доходы от получения имущества в наследство.
Подоходный налог с зарплаты
Что такое подоходный налог с заработной платы - эта та сумма денег, которую удерживает работодатель с выплат в рамках трудовых отношений работнику. Сам сотрудник к расчету и перечислению НДФЛ отношения не имеет - государством эта обязанность возложена на работодателя, который выступает в данном случае налоговым агентом. В этом состоит отличие подоходного налога от взносов во внебюджетные фонды: оба платежа рассчитываются с фонда оплаты труда, но взносы - это траты самого работодателя, а НДФЛ он платит не из «кармана» компании, а из зарплаты самого работника. При этом работодатель должен не только рассчитывать, удерживать и перечислять в бюджет личный подоходный налог каждого работника, но и отчитываться по этим расчетам в налоговую службу:
- - справки, передаваемые компанией ежегодно на каждого сотрудника, который в течение отчетного периода получал в компании какой-либо доход;
- 6-НДФЛ - расчет был введен в 2016 году, сдается ежеквартально и содержит информацию о начисленных, удержанных и перечисленных суммах НДФЛ в бюджет в целом по компании.
Справки 2-НДФЛ бухгалтер составляет не только раз в год обязательно, но и по просьбе работника для предоставления в банковские учреждения - 2-НДФЛ подтверждает доход сотрудника и дает работникам банка информацию для анализа платежеспособности человека.
Как рассчитать подоходный налог
Допустим, столяр Фролов получает 20 000 рублей: 20 мая он получает аванс за май, а 5 июня - саму майскую зарплату. В бухгалтерском учете на 31 мая бухгалтер начисляет зарплату за май и исчисляет подоходный налог с этой суммы - 2600 руб. в месяц. Не позднее 6 июня бухгалтер должен перечислить в бюджет 2600 руб. подоходного налога за Фролова. А сам Фролов получит "на руки" за май 20 000 руб. - 2600 руб. = 17 400 руб.
С какой суммы не берется подоходный налог с зарплаты? Законодательством не установлен минимум, с которого не взимается НДФЛ. Налог бухгалтер работодателя посчитает с любой облагаемой выплаты в пользу работника, независимо от ее размера. Так рассчитывается подоходный налог при условии, что у работника нет детей, а сам он не относится к определенной категории граждан, которые имеют льготы по НДФЛ.
Какие есть льготы по подоходному налогу
Уменьшить НДФЛ могут все граждане, у которых есть дети - государство предусмотрело налоговые вычеты: 1400 руб. на первого и второго ребенка, 3000 руб. на третьего и последующих детей. На эту сумму уменьшается налогооблагаемая база, то есть заработок сотрудника, при расчете подоходного налога. Те, у кого дети являются инвалидами, имеют право на вычет в размере 12 000 руб.
Обратите внимание: вычет по подоходному налогу могут получить не только кровные родители ребенка, но и усыновители, попечители и опекуны. Если родитель, опекун, попечитель или усыновитель воспитывает малыша самостоятельно, то вычет дается в двойном размере до тех пор, пока работник не вступит в брак. Льгота по подоходному налогу на детей в 2016 г. в России предоставляется до тех пор, пока ребенку не исполнится 18 лет, если ребенок учится на очной форме обучения - то до 24 лет. На льготы по подоходному налогу могут рассчитывать также инвалиды, военнослужащие и участники ликвидации аварии на ЧАЭС.
При предоставлении вычета на детей по НДФЛ следует размер дохода работника, посчитанный нарастающим итогом с начала календарного года - если доход превысит 350 000 руб. (в 2016 г.), то вычет не предоставляется. Для вычета по доходам самого сотрудника-льготника предел предоставления вычета не установлен.
Как посчитать подоходный налог с зарплаты, если есть ребенок
Допустим, в ООО "Фантазия" работает пекарь Ирина Михайловна Радова. Она замужем и воспитывает троих детей. Зарплата Ирины Михайловной - 50 000 руб. в месяц. Общая сумма вычетов Радовой составляет 1400 руб. * 2 = 2 800 руб. + 3000 руб. за третьего ребенка = 5 800 руб. Расчет подоходного налога с заработной платы Ирины Михайловны: (50 000 руб. - 5800 руб.) *13% = 5 746 руб. Таким образом, в январе 2016 года Радова получит "на руки" 44 254 руб.
Нарастающим итогом зарплата Радовой превысит максимальный предел для применения налогового вычета в июле 7*50 000 руб. = 350 000 руб. Следовательно, начиная с августа 2016 года бухгалтер ООО "Фантазия" перестанет применять к заработку Ирины Михайловны вычеты на детей и Радова будет получать "на руки" 50 000 руб.-(50 000 руб. * 13%) = 43 500 руб.
Как удерживается подоходный налог с зарплаты, если есть ребенок, но родитель воспитывает его один? В таком случае суммы вычетов увеличиваются вдвое. В примере с Ириной Михайловной Радовой, будь она в разводе, ее вычет составил бы не 5 800 руб., а 11 600 руб. Тогда НДФЛ Радовой равен (50 000 руб. - 11 600 руб.) * 13% = 4992 руб. Соответственно, заработная плата к выдаче из кассы (или перечислению на банковский счет) Радовой - 45 008 руб. (50 000 руб. - 4992 руб.).
Как рассчитать подоходный налог с заработной платы работника-инвалида II группы? В таком случае следует учесть еще и вычет для инвалидов в размере 3 000 руб. То есть, продолжив пример с Ириной Михайловной Радовой, - она не только мать-одиночка с тремя детьми, но и инвалид II группы. Тогда общая суммы ее вычетов - 14 600 руб. (11 600 руб. + 3 000 руб.). НДФЛ Радовой за месяц равен 4 602 руб. ((50 000 руб. - 14 600 руб.) * 13%), а к выплате "на руки" бухгалтер ООО "Фантазия" посчитает 45 398 руб. (50 000 руб. - 4 602 руб.)
Облагается ли больничный лист подоходным налогом
Несмотря на то, что государственные пособия освобождены от обложения НДФЛ, с сумм пособия по временной нетрудоспособности взимается подоходный налог на общих основания - по ставке 13%. Данное пособие с экономической точки зрения - компенсация работнику за отсутствие на рабочем месте по уважительной причине, следовательно, такую выплату можно признать доходом и изъять 13% в пользу государства без учета налоговых вычетов на детей или самого работника.
Берется ли подоходный налог с больничного листа по уходу за заболевшим членом семьи? Да, берется, по ставке 13%. Исключение сделано только для пособия по беременности и родам - так называемого "декретного" пособия. Эта выплата НДФЛ не облагается.
За что можно вернуть подоходный налог
Государством предусмотрено не только изъятие части дохода граждан, но и возмещение подоходного налога. Как вернуть подоходный налог - использовать налоговые вычеты, предусмотренные ст. 219, 220 НК РФ. Наиболее часто применяемые вычеты - имущественные и социальные.
Имущественный вычет дается при покупке жилплощади (в том числе в ) или самостоятельной постройке жилой недвижимости для собственных нужд. Социальные вычеты включают в себя возвращение подоходного налога с трат на образование, лечение, пенсионное и медицинское страхования.
Как вернуть подоходный налог
Для этого нужно потратиться на , или страхование, соблюсти все условия, указанные в НК РФ и предоставить подтверждающие документы в налоговую инспекцию. Если все верно, то государство вернет вам 13% от затрат (в рамках определенных лимитов, например, для трат на недвижимость - не больше 260 000 руб.). Либо вы можете получить в налоговой инспекции специальное уведомление для , на основании которого бухгалтер перестанет удерживать с вашей зарплаты подоходный налог до тех пор, пока государство не вернет вам причитающуюся сумму НДФЛ.
В Налоговом кодексе Российской Федерации физические лица, доходы которых подлежат налогообложению, подразделены для удобства исчисления на две группы.
Статусы физических лиц (налогоплательщиков)
- Резиденты. Ими считаются физические лица, пребывающие на территории РФ непрерывно свыше 183 календарных дней за последний год. От гражданства статус не зависит.
- В случае нахождения в РФ безвыездно менее 183 календарных дней, налогоплательщик становится нерезидентом.
Резиденты обязаны уплачивать налог с любого источника дохода, полученного на территории РФ.
Необлагаемая база по НДФЛ в 2018 году
Уменьшают налогооблагаемую базу так называемые вычеты на детей . Они положены по закону родителям, опекунам и попечителям, усыновителям. В 2018 году необлагаемой НДФЛ базой является сумма 1400 рублей на первого и второго ребенка, 3 тысячи рублей на третьего и последующих детей.
Для родителя (усыновителя) ребенка-инвалида необлагаемая налогом база составит 12 тысяч рублей, для опекуна (попечителя) – 6 тысяч рублей.
Вычеты предоставляются до достижения ребенком возраста 18 лет. В случае, если ребенок является инвалидом или очно обучается – до 24 лет.
Также не подлежат налогообложению суммы выигрышей в лотереях и интернет-казино менее 4 тысяч рублей.