17.04.17 275 087 0
Как получить налоговый вычет за обучение
Для всех, кто оплачивал вуз, детский сад или автошколу
В этом году налоговая заплатит мне 33 тысячи рублей. Это мой налоговый вычет за обучение. Вот как я его получила.
Я поступила в институт в 2012 году на платное отделение. Параллельно устроилась на работу, чтобы самостоятельно платить за учебу. В начале 2017 года я решила получить налоговый вычет. Обычно заявление на налоговый вычет подают раз в год. Но я подала сразу за три года: 2014, 2015 и 2016.
Для этого мне понадобились документы из института, справка с работы, налоговая декларация и несколько заявлений. Большую часть процесса можно было пройти в своей же бухгалтерии, но, так как я уволилась, мне пришлось проходить все этапы самостоятельно.
Анастасия Манухина
получила налоговый вычет за обучение
Кто может получить налоговый вычет
Когда тратите деньги на полезные для государства дела, государство возвращает часть этого налога.
Неработающие пенсионеры и безработные студенты зарплаты не получают и подоходного налога не платят, поэтому вычет им не полагается (ст. 219 НК). Вычет не смогут получить индивидуальные предприниматели, выбравшие упрощенную систему налогообложения, единый налог на вмененный доход и патентную систему. Также вычет не предусматривается при оплате учебы за счет материнского капитала (подп. 2, п. 1, ст. 219 НК).
Вычет можно получить за себя или за близких родственников - детей, сестер и братьев в возрасте до 24 лет, - если вы оплачивали их обучение. Важно, чтобы они учились на дневном отделении, а не заочно. Если вы платите сами за себя, то форма обучения значения не имеет.
Вычет получают с расходов на обучение в вузе, детских садах, школах, автошколах или центрах по изучению иностранных языков. Главное, чтобы у учреждения была лицензия на осуществление образовательной деятельности. Неважно, государственная это организация или частная.
Сколько денег можно получить
Максимальная сумма расходов, за которую дадут социальный вычет, - 120 000 Р в год и 50 000 Р за оплату обучения детей. Государство вернет 13% от этой суммы : до 22 100 Р в год. Можно получить два вычета за год, если вы платили и за себя, и за своего ребенка. Если потратите на обучение больше, всё равно вернут только 22 100 Р . Поэтому дорогое обучение лучше оплачивать поэтапно, а не сразу за несколько лет.
Налоговый вычет рассчитывают из дохода
Предположим, работающая студентка Анастасия получает 80 000 Р в месяц. В год она заработала 960 000 рублей . Из этой суммы на руки она получила 835 200 Р . 13% подоходного налога за нее заплатил работодатель - 124 800 Р .
Настя потратила на обучение 40 000 Р , по 20 000 Р за семестр. Она подала заявление на налоговый вычет.
После подачи заявления налоговая вычтет расходы на образование из доходов Насти за год и пересчитает ее НДФЛ:
(960 000 − 40 000) × 0,13 = 119 600 Р
Получается, что Анастасия должна была заплатить 119 600 Р , но на самом деле заплатила 124 800 Р . Налоговая вернет ей переплату:
124 800 − 119 600 = 5200 Р
Налоговый вычет можно получить за три прошедших года. В 2017 году можно получить вычет за 2016, 2015 и 2014 годы.
При получении вычета важна дата оплаты семестра, а не дата его начала. Например, вы оплатили семестр в декабре 2015 года, а начался он в январе 2016. Этот чек прикрепляют к заявлению за 2015 год, а не за 2016.
Как получить налоговый вычет
Легче всего подать документы на работе: вам нужно будет только привезти уведомление из налоговой о праве на вычет, остальное в бухгалтерии сделают за вас (п. 2 ст. 219 НК РФ). Но мне этот вариант не подошел, потому что я уже уволилась.
Если у вас есть личный кабинет на сайте налоговой службы - подавайте заявление там. Чтобы получить доступ к кабинету, придется обратиться в ближайшую налоговую. Также подойдут логин и пароль от сайта Госуслуг.

У меня не было доступа, и я отдавала документы лично.
Рассказываем не только про вычеты, но и про то, как вести бюджет, уберечь деньги и данные от мошенников, больше зарабатывать и выгодно вкладывать.
Подпишитесь на Т-Ж ВКонтакте, чтобы не пропустить статьи
Как собрать документы
- Документы из учебного заведения - подтвердить, что учебное заведение настоящее.
- Справка 2-НДФЛ - подтверждает, что вы получали зарплату и платили НДФЛ.
- Декларации 3-НДФЛ за каждый год учебы - подтверждают ваши притязания на вычет.
- Заявление о возврате части НДФЛ - документ, по которому налоговая будет платить.
- Копия паспорта - просто так, для порядка.
Документы из учебного заведения. Вам понадобится копия договора и заверенная копия лицензии вуза, а также платежные документы: чеки, квитанции, платежные поручения.

Договор с учебным заведением можно отдать в налоговую в оригинале. Для лицензии вуза потребуется заверенная копия. Заверить копию можно у нотариуса или в самом образовательном учреждении.
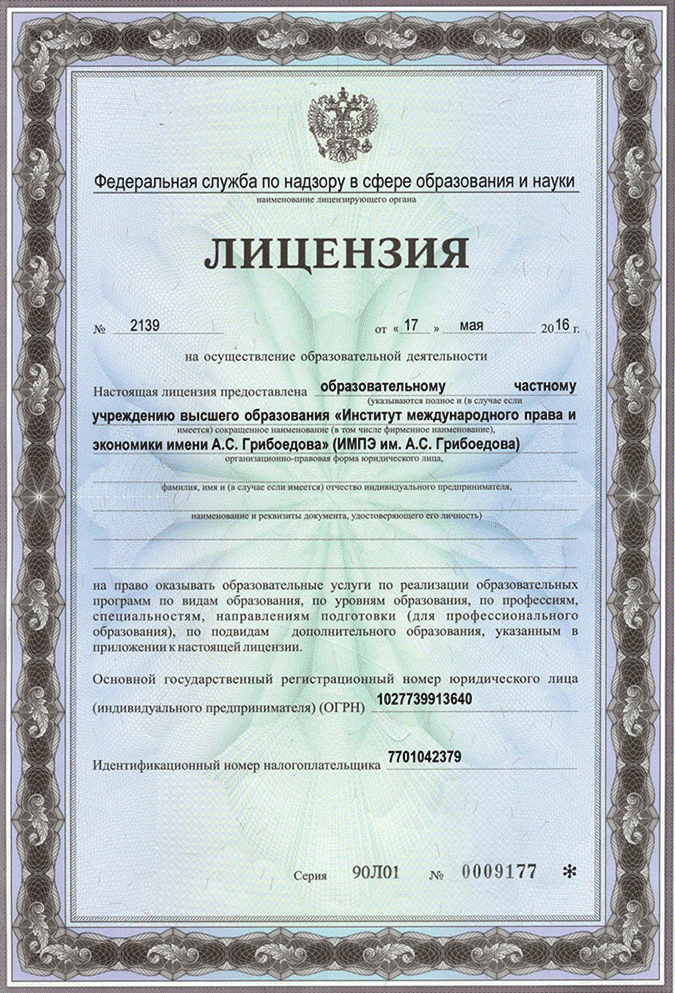
Еще вам потребуются оригиналы платежных чеков. Если вы потеряли чек, его можно восстановить в бухгалтерии института или в банке (если оплата проводилась безналично). Я потеряла один чек. Восстановление чека обошлось мне в 160 Р и два часа потерянного времени: пришлось ехать в институт и писать заявление на получение копии платежного документа.
Если плату за обучение повышали, то надо предоставить документы, подтверждающие повышение.
Ее выдают в бухгалтерии компании, где вы работаете или работали . Если за три года вы поменяли несколько мест работы, придется покататься и собрать документы отовсюду. В справке должно быть указано, сколько вы получали и сколько за вас заплатили подоходного налога.
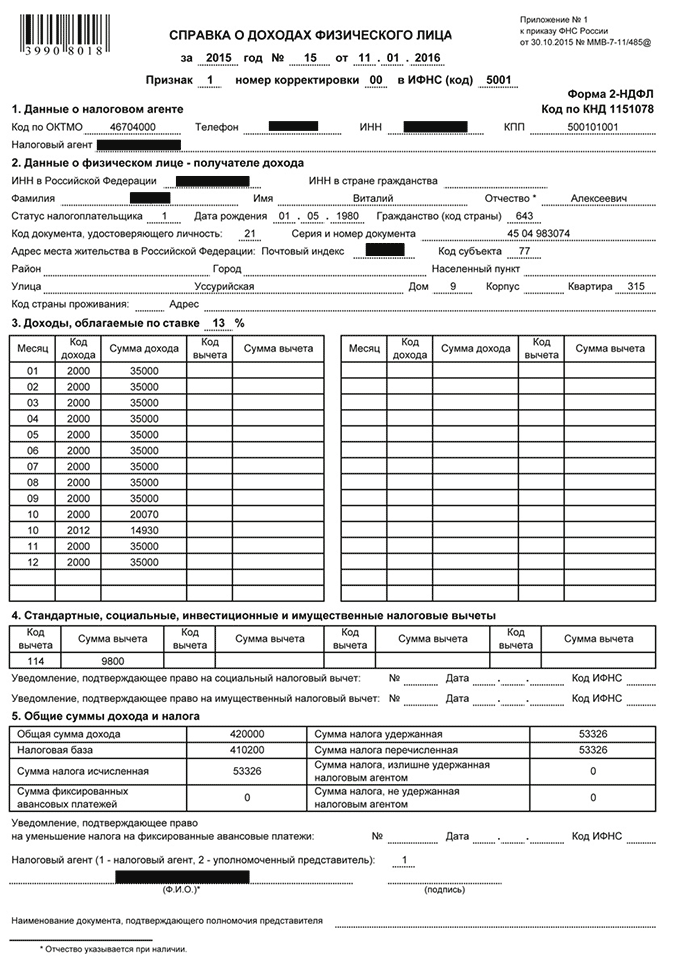
Перед тем как ехать в бухгалтерию за справкой, позвоните и спросите, готова ли она. Я пару раз приезжала к назначенному сроку, а потом ждала, потому что в бухгалтерии не успевали ее оформить.
Для заполнения декларации вам понадобятся паспортные данные, чеки из кассы учебного заведения для расчета суммы налогового вычета и сведения из справки 2-НДФЛ: данные о работодателе, коды и суммы доходов.
Заявление о возврате НДФЛ. Заполните его от руки или в электронном виде. В заявлении укажите реквизиты банка и номер вашего счета, на который государство перечислит вам деньги.
В заявлении можно указать сразу общую сумму вычета за несколько лет.

Документы, подтверждающие личность. Нужен паспорт и его копия. Если вы оплачивали обучение своих детей, брата или сестры, нужно взять с собой документы, подтверждающие родство (например, свидетельство о рождении).
Как подать заявление в налоговую
Я собрала все документы и поехала в налоговую. Я заложила на это приключение целый день, но на деле всё оказалось быстро.
Я взяла номер электронной очереди, и меня пригласили к двум окошкам. В первом сдала все документы кроме заявления. Заявление отдала во втором окне. Со всем справилась за полчаса.
Налоговая проверяет документы до трех месяцев. Инспектор может найти ошибки и отказать в налоговом вычете - тогда придется подавать документы заново. В таком случае при заполнении надо указать, что вы подаете корректирующую декларацию.
С моими документами всё оказалось в порядке. Уже через месяц я получила свой налоговый вычет на банковский счет.

Запомнить
- Чтобы получить вычет, сохраняйте все чеки, квитанции и документы из учебного заведения.
- Подать заявление на вычет можно в течение трех лет с момента оплаты обучения.
- Документы на налоговый вычет оформляют в бухгалтерии работодателя или на сайте налоговой . Лично документы подают в налоговую инспекцию только по месту прописки.
- Если увольняетесь с работы - сразу берите справки 2-НДФЛ, чтобы потом не ездить к работодателю лишний раз.
Подпунктом 2 п. 1 ст. 219 НК РФ установлено, что при определении размера налоговой базы в соответствии с п. 3 ст. 210 НК РФ имеет право на получение социальных налоговых вычетов, в частности, в виде суммы, потраченной на обучение. С одной стороны, данное положение налогового законодательства не должно вызывать каких-либо вопросов. С другой стороны, как показывает практика, вопросов о применении вычета множество. В статье расскажем о том, как работодатель предоставляет такой вычет.
По общему правилу социальные налоговые вычеты, предусмотренные п. 1 ст. 219 НК РФ, в частности вычет на обучение, предоставляются при подаче налоговой декларации в налоговый орган налогоплательщиком по окончании налогового периода (п. 2 ст. 219 НК РФ). Однако с 01.01.2016 организация – налоговый агент может предоставить сотруднику на обучение до окончания налогового периода при условии, что сотрудник обратился к работодателю с соответствующим заявлением и представил документ о подтверждении права на получение социального налогового вычета, выданный работнику налоговым органом (п. 2 ст. 219 НК РФ).
Данное подтверждение выдается налоговым органом по форме уведомления о подтверждении права налогоплательщика на социальные налоговые вычеты, предусмотренные пп. 2 п. 1 ст. 219 НК РФ, утвержденной Приказом ФНС РФ от 27.10.2015 № ММВ-7-11/473@. Право на получение налогоплательщиком указанного социального вычета должно быть подтверждено налоговым органом в срок, не превышающий 30 календарных дней со дня подачи налогоплательщиком в налоговый орган письменного заявления и документов, подтверждающих право на получение социальных налоговых вычетов. Из положений п. 2 ст. 219 НК РФ следует, что для получения подтверждения права на социальный вычет по расходам на обучение физическому лицу нужно представить в инспекцию:
письменное заявление. В настоящее время форма заявления не утверждена. Однако для обеспечения единообразия при реализации налоговыми органами положений п. 2 ст. 219 НК РФ налогоплательщикам рекомендовано использовать форму, приведенную в Письме ФНС РФ от 07.12.2015 № ЗН-4-11/21381@;
документы, подтверждающие право на получение социального вычета по расходам на обучение (о них расскажем чуть позже).
Случаи предоставления вычета на обучение.
Подпунктом 2 п. 1 ст. 219 НК РФ установлено, что социальный вычет может быть предоставлен налогоплательщику, производившему расходы:
на собственное обучение в организациях, осуществляющих образовательную деятельность;
на обучение своих детей в возрасте до 24 лет в организациях, осуществляющих образовательную деятельность, по очной форме обучения;
на обучение подопечных в возрасте до 18 лет (бывших подопечных в возрасте до 24 лет) в организациях, осуществляющих образовательную деятельность, по очной форме обучения;
на обучение братьев (сестер) в возрасте до 24 лет в организациях, осуществляющих образовательную деятельность, по очной форме обучения. При этом вычет предоставляется налогоплательщику до достижения его братьями (сестрами) 24-летнего возраста даже в том случае, если он является их опекуном или попечителем. На это обратили внимание сотрудники Минфина в Письме от 01.04.2014 № 03-04-05/14375.
Из приведенного положения налогового законодательства следует, что налоговый вычет по расходам на обучение могут применить учащиеся, родители учащихся, опекуны и попечители учащихся, братья и сестры учащихся, в том числе не являющиеся полнородными (Письмо ФНС РФ от 25.04.2012 № ЕД-4-3/6995@).
Обратите внимание:
Если расходы на обучение несут одновременно ребенок и его родитель, то каждый из них вправе заявить вычет в сумме произведенных затрат по самостоятельному основанию. Кроме того, это правило действует независимо от того, работает обучающийся или нет. Такая ситуация возможна, когда в дополнительном соглашении к договору на обучение, заключенному с организацией, осуществляющей образовательную деятельность, указано на возможность оплаты обучения и обучающимся, и его родителем. Об этом сказано в Письме Минфина РФ от 19.04.2013 № 03-04-05/7-391.
В каком размере предоставляется налоговый вычет на обучение?
Налогоплательщик имеет право заявить вычет в размере фактически произведенных расходов на собственное обучение, обучение ребенка, подопечного, брата (сестры), но в пределах максимальных сумм, определенных ст. 219 НК РФ:
- в сумме, уплаченной за свое обучение, обучение брата или сестры, но при ограничении суммы вычета в размере 120 000 руб. за ;
Обратите внимание:
Максимальное ограничение суммы вычета в размере 120 000 руб. является совокупной величиной для четырех видов вычетов: на обучение; лечение; негосударственное пенсионное обеспечение, добровольное пенсионное страхование и добровольное страхование жизни; уплату дополнительных страховых взносов на накопительную пенсию. Это значит, что, если налогоплательщик за налоговый период произвел расходы на обучение в размере 120 000 руб. и расходы на лечение в размере 40 000 руб., общая сумма расходов равна 160 000 руб. Ему будет предоставлен социальный вычет только в максимальном размере – 120 000 руб. Налогоплательщик самостоятельно определяет, какие именно расходы и в каких размерах он будет учитывать для получения вычета.
- в сумме, уплаченной налогоплательщиком-родителем за обучение своих детей в возрасте до 24 лет, налогоплательщиком-опекуном (налогоплательщиком-попечителем) за обучение своих подопечных в возрасте до 18 лет по очной форме обучения в организациях, осуществляющих образовательную деятельность, – в размере фактически произведенных расходов на это обучение, но не более 50 000 руб. на каждого ребенка в общей сумме на обоих родителей (опекуна или попечителя).
В каких случаях социальный налоговый вычет на обучение нельзя предоставить?
Социальный налоговый вычет на обучение не предоставляется:
в случае платы за обучение иных лиц, например супруга, супруги, бабушки (дедушки) за внуков и др. (письма Минфина РФ от 04.09.2015 № 03-04-07/51217, ФНС РФ от 14.10.2016 № БС-3-11/4769@, Определение КС РФ от 14.05.2013 № 689-О);
в случае если оплата расходов на обучение производится за счет средств материнского (семейного) капитала (пп. 2 п. 1 ст. 219 НК РФ).
Кроме того, обращаем ваше внимание на некоторые нюансы, связанные с получением социального налогового вычета, а именно для получения социального налогового вычета:
по расходам на собственное обучение не имеет значения форма обучения. Она может быть очной, очно-заочной, заочной или даже дистанционной. Это следует из пп. 2 п. 1 ст. 219 НК РФ. Кроме того, такие разъяснения представлены в Письме Минфина РФ от 22.02.2012 № 03-04-05/7-217, Определении КС РФ от 17.12.2008 № 1071-О-О;
обязательными условиями являются очная форма обучения и возраст обучаемого. Ребенок, брат (сестра) налогоплательщика должны быть не старше 24 лет, подопечный – не старше 18 лет, бывший подопечный, за которого бывший опекун (попечитель) оплачивает обучение, – не старше 24 лет (письма Минфина РФ от 07.09.2017 № 03-04-06/57590, от 16.08.2012 № 03-04-05/7-959).
Периоды, за которые предоставляется налоговый вычет на обучение.
В соответствии с пп. 2 п. 1 ст. 219 НК РФ при определении размера налоговой базы налогоплательщик имеет право на получение социального налогового вычета, в частности, в сумме фактически произведенных им в налоговом периоде расходов на обучение в образовательных учреждениях, но не более установленного предельного размера вычета. Это значит, что социальный вычет на обучение предоставляется в отношении доходов того налогового периода, в котором фактически осуществлена оплата обучения.
Согласно п. 2 ст. 219 НК РФ работодатель должен предоставить социальный вычет на обучение сотруднику начиная с месяца, в котором налогоплательщик обратился к налоговому агенту за его получением и до окончания налогового периода. Таким образом, если работник обратился с заявлением на вычет не с начала года, то вычет за месяцы, прошедшие с начала года до месяца, в котором подано уведомление, не предоставляется. Это значит, что НДФЛ за прошедшие месяцы не пересчитывается.
Обратите внимание:
В случае единовременной оплаты многолетнего обучения вычет будет предоставлен в пределах установленного лимита. Заявить остаток расходов в качестве вычета в будущих периодах налогоплательщик не имеет права. Если же оплата обучения производится по частям в течение нескольких лет, использовать социальный вычет по расходам на обучение можно в отношении доходов за все эти годы.
Если вычет использован не полностью.
Нормы по переносу на последующий налоговый период остатка социального налогового вычета ст. 219 НК РФ не установлено. Это значит, если вычет не полностью использовать в текущем году, на следующий год его остаток не переносится. Он так и останется неиспользованным (письма Минфина РФ от 17.09.2010 № 03-04-05/6-554, ФНС РФ от 16.08.2012 № ЕД-4-3/13603@). Кроме того, не предусмотрен также перенос остатка вычета на прошлые налоговые периоды, в том числе для лиц, получающих пенсии (Письмо ФНС РФ от 17.01.2012 № ЕД-3-3/73@).
Обратите внимание:
Если вычет предоставлен не полностью, а у налогоплательщика были доходы, облагаемые налогом по ставке 13 %, по которым вычет не предоставлялся, остаток вычета он может получить через ИФНС, подав декларацию по форме 3-НДФЛ за истекший год (п. 2 ст. 219 НК РФ). Такая ситуация возможна, когда налогоплательщик работает сразу в нескольких местах либо он обратился к своему работодателю не сначала года.
Какие документы необходимо представить налогоплательщику в налоговый орган для получения уведомления о подтверждении права на социальный налоговый вычет?
В настоящее время Налоговым кодексом не установлен конкретный перечень документов, которые должны быть представлены в налоговую инспекцию для получения уведомления. Итак, для получения такого уведомления налогоплательщик должен:
написать заявление на получение уведомления от налогового органа о праве на социальный вычет. Форма такого заявления приведена в Письме ФНС РФ от 16.01.2017 № БС-4-11/500@ «О направлении рекомендуемых форм»;
подготовить копии документов, подтверждающих право на получение социального вычета;
представить в налоговый орган по месту жительства заявление на получение уведомления о праве на социальный вычет с приложением копий документов, подтверждающих это право;
по истечении 30 дней получить в налоговом органе уведомление о праве на социальный вычет.
Обращаем ваше внимание на Письмо ФНС РФ от 22.11.2012 № ЕД-4-3/19630@, в котором содержится список документов, необходимых для представления в налоговый орган. Итак, в налоговый орган нужно представить следующие документы:
1) копию договора на обучение с приложениями и дополнительными соглашениями к нему (в случае заключения);
2) копии документов, подтверждающих оплату обучения. Это могут быть квитанции к приходным кассовым ордерам, чеки ККТ, платежные поручения, банковские выписки и т. п. (Письмо Минфина РФ от 31.10.2017 № 03-04-05/71413);
Обратите внимание:
При перечислении денежных средств через терминалы самообслуживания в качестве документа, подтверждающего фактические расходы на обучение, может также выступать извещение о переводе денежных средств, которое выдано небанковской кредитной организацией, имеющей лицензию ЦБ РФ. Такое извещение должно содержать следующие сведения (Письмо Минфина РФ от 21.09.2011 № 03-04-06/5-232):
Ф. И. О. налогоплательщика (лица, оплатившего обучение);
назначение платежа (плата за обучение);
полное наименование образовательного учреждения (получателя платежа);
размер уплаченной суммы, дату и номер договора на обучение;
дату перечисления денежных средств.
3) копию документа, подтверждающего степень родства и возраст обучаемого, например свидетельство о рождении;
4) копию документа, подтверждающего опеку или попечительство;
5) документ, подтверждающий очную форму обучения (например, справку учебного заведения).
Несколько слов об учебных заведениях
Из положений пп. 2 п. 1 ст. 219 НК РФ следует, что налогоплательщик вправе заявить налоговый вычет по расходам на обучение, если оно осуществлялось в организациях образования. В соответствии с п. 31 ст. 2 Федерального закона № 273-ФЗ участниками образовательных отношений, в частности, являются организации, осуществляющие образовательную деятельность. К таким организациям относятся (п. 20 ст. 2 Федерального закона № 273-ФЗ):
образовательные организации (п. 18 ст. 2 этого закона);
организации, осуществляющие обучение (п. 19 ст. 2 этого закона).
Обратите внимание:
С 01.01.2018 возможность получения социального вычета предусмотрена и в случае обучения у индивидуального предпринимателя, имеющего лицензию на осуществление образовательной деятельности, или при наличии в Едином государственном реестре индивидуальных предпринимателей сведений об осуществлении образовательной деятельности непосредственно индивидуальным предпринимателем (пп. 2 п. 1 ст. 219 НК РФ в редакции Федерального закона № 346-ФЗ).
Можно ли получить социальный вычет по НДФЛ на обучение в автошколе и других образовательных учреждениях?
Согласно абз. 3 пп. 2 п. 1 ст. 219 НК РФ указанный социальный налоговый вычет предоставляется при наличии у организации, осуществляющей образовательную деятельность, индивидуального предпринимателя (за исключением случаев осуществления индивидуальными предпринимателями образовательной деятельности непосредственно) лицензии на осуществление образовательной деятельности или при наличии у иностранной организации документа, подтверждающего статус организации, осуществляющей образовательную деятельность, либо при условии, что в Едином государственном реестре индивидуальных предпринимателей содержатся сведения об осуществлении образовательной деятельности индивидуальным предпринимателем, осуществляющим образовательную деятельность непосредственно, а также при представлении налогоплательщиком документов, подтверждающих его фактические расходы за обучение.
Таким образом, в случае если вы обучались в образовательном учреждении (автошколе), отвечающем вышеуказанным требованиям, вы имеете право на получение социального налогового вычета в сумме фактически произведенных в налоговом периоде расходов на свое обучение в пределах, установленных пп. 2 ст. 219 НК РФ.
Подобные же разъяснения представлены в Письме УФНС по г. Москве от 30.06.2014 № 20-14/062183@.
Можно ли заявить социальный вычет по НДФЛ в связи с расходами на обучение за границей (в зарубежном образовательном учреждении)?
Налоговый кодекс не предусматривает ограничений по применению вычета, если обучение осуществляется за рубежом. Следовательно, налогоплательщик вправе воспользоваться вычетом по расходам на обучение в иностранном учреждении. Однако нужно учитывать, что социальный налоговый вычет по расходам на обучение в иностранной организации предоставляется при наличии документа, который подтверждает ее статус как организации, осуществляющей образовательную деятельность (пп. 2 п. 1 ст. 219 НК РФ). Например, таким документом может быть устав. Об этом сказано в письмах Минфина РФ от 05.08.2010 № 03-04-06/6-163, от 15.04.2010 № 03-04-05/7-203, УФНС по г. Москве от 16.02.2012 № 20-14/13563@, от 06.08.2010 № 20-14/4/083175@. Конкретный перечень документов зависит от специфики деятельности образовательного учреждения, а также от тех требований к подтверждению его статуса, которые установлены законодательством иностранного государства (Письмо Минфина РФ от 30.06.2016 № 03-04-05/38316).
Обратите внимание:
Вычет может быть предоставлен и в том случае, когда обучение проводится дистанционно: физическое лицо не выезжает в зарубежное учебное заведение, а обучается при помощи дистанционных систем. Об этом сказано в Письме Минфина РФ от 22.02.2012 № 03-04-05/7-217.
В ситуации, когда обучение проходит в иностранной организации, необходимо помнить о том, что, если подтверждающие документы составлены на иностранном языке, к ним нужно приложить нотариально заверенный перевод на русский язык (Письмо УФНС по г. Москве от 06.08.2010 № 20-14/4/083175@).
В заключение еще раз акцентируем ваше внимание на основных моментах, связанных с предоставлением социального налогового вычета на обучение. Работодатель обязан предоставить такой вычет:
на основании письменного заявления работника и уведомления о подтверждении права налогоплательщика на социальный налоговый вычет, которое выдается налоговым органом. В нем указываются Ф. И. О., ИНН (при его наличии), серия и номер паспорта работника, год, за который предоставляется вычет, наименование организации (работодателя), КПП;
начиная с месяца, в котором налогоплательщик обратился к налоговому агенту за его получением. Если работник обратился с заявлением на вычет не с начала года, то вычет за месяцы, прошедшие с начала года до месяца, в котором подано уведомление, не предоставляется и, соответственно, НДФЛ за прошедшие месяцы не пересчитывается.
Максимальный размер вычета ограничен: на собственное обучение или обучение сестры (брата) – 120 000 руб.; на обучение своих детей в возрасте до 24 лет, обучение подопечных в возрасте до 18 лет – 50 000 руб. на каждого ребенка.
Налоговый вычет за обучение – это возврат 13% денежных средств, потраченных на оплату обучения в школе, ВУЗе, автошколе и т.д. Это реальная возможность сэкономить на платном образовании.
Кто имеет право на получение вычета на обучение?
Физическое лицо, желающее получить вычет, должно отвечать следующим признакам:
- быть официально трудоустроенным;
- лично оплатить расходы на обучение (при оплате обучения за счет средств предприятия или иных третьих лиц вычет не положен).
Налогоплательщик может получить вычет с расходов на:
- свое обучение;
- обучение детей в возрасте до 24 лет по очной форме обучения;
- обучение брата или сестры в возрасте до 24 лет по очной форме обучения.
Внимание: Перечень родственников, за которых можно получить вычет ограничен данным списком, соответственно, получить вычет за обучение супруги (-а) нельзя.
В соответствии с Письмом Минфина РФ от 17.04.2014 №03-04-05/17785.
Максимальный размер вычета на обучение
Размер налогового вычета составляет 13% от расходов на обучение за год, но имеет ограничения:
- при оплате своего обучения, обучения брата и сестры. Сумма расходов - не более 120 тыс. рублей в год. Обучение может быть очным, заочным или вечерним: любая форма. Таким образом, за 1 год обучения можно вернуть максимум 15 600 рублей;
- при оплате обучения своих детей или подопечных в возрасте до 24 лет по ОЧНОЙ форме обучения. Сумма расходов - не более 50 тыс. рублей на каждого ребенка в общей сумме на обоих родителей (опекунов, попечителей). Таким образом, как один родитель может оформить вычет, но учесть не более 50 тыс. рублей на одного ребенка, так и два родителя, разделив сумму расходов в любой пропорции. Если образование получают 2 ребенка, то на каждого по 50 тыс. рублей и т.д. Таким образом, за 1 год обучения можно вернуть максимум 6 500 рублей на 1 ребенка. Родители не теряют право на вычет, даже если ребенок работает.
В соответствии с Письмом Минфина РФ от 19.04.2013; - размер вычета не может превышать сумму налога, удержанного с доходов налогоплательщика в течение года;
- вычет в настоящем году можно оформить за три предшествующих года, т.е. в 2016 году можно получить вычеты за 2013, 2014, 2015 годы, оформив соответственно 3 декларации;
- оформление налогового вычета происходит за предшествующие три года, т.е. вычет за 2016 год нельзя получить в течение 2016 года, а только с начала 2015, если Вы хотите оформить вычет через налоговую инспекцию и получить вычет в полном размере единовременно.
Как получить налоговый вычет на обучение?
Выполните следующие действия:
Остаток социального вычета на обучение, который не удалось забрать из бюджета (налоговый вычет больше, чем уплаченная за год сумма налога), сгорает, он не переносится на следующий год, как при имущественном вычете.
Совет:
Если зарплаты одного родителя не хватает, чтоб забрать весь налоговый вычет, оформите оставшуюся сумму на второго родителя.
Список документов для оформления вычета на обучение
Для оформления вычета налогоплательщик должен прийти в налоговую инспекцию со следующим пакетом документов:
- декларация 3-НДФЛ (заказать оформление на «ВсеВычеты.Ру»);
- паспорт;
- справка 2-НДФЛ за каждый год;
- заявление о возврате НДФЛ;
- договор на обучение;
Документы для налогового вычета за обучение предъявляются в налоговые органы вместе с декларацией 3-НДФЛ. Они несут информацию о сумме понесенных затрат, размере налога на доходы, удержанного с налогоплательщика, а также о статусе учебного заведения.
Право налогоплательщика на возврат части перечисленного НДФЛ
Граждане имеют право на получение образования, которое может носить как бесплатный, так и платный характер. В случае заключения договора на платное обучение со специализированной организацией у физического лица появляется возможность вернуть часть затраченных на учебу средств в размере, не превышающем сумму перечисленного с полученных доходов НДФЛ (подп. 2 п. 1 ст. 219 НК РФ).
Претендовать на получение части потраченных сумм можно только в законодательно установленных пределах. Так, при оплате учебы своих детей (если их возраст не превышает 24 лет) в расчет можно брать сумму, не превышающую 50 000 руб. Если гражданин совершал расходы на собственное обучение, он вправе рассчитывать на вычет от суммы до 120 000 руб. (п. 2 ст. 219 НК РФ). Опекуны и попечители также могут воспользоваться подобной привилегией, если ребенок получил очное образование до 18 лет либо если расходы были понесены налогоплательщиком за бывшего подопечного, пока тот не достиг 24-летнего возраста.
Для чего нужны документы, подтверждающие обучение
Для подтверждения права на возврат части налога на доходы налогоплательщик должен подготовить декларацию 3-НДФЛ за соответствующий период. К ней прилагается пакет документов, на основании которого органы ИФНС в течение 3 месяцев проводят камеральную проверку. В случае ее удачного завершения физическое лицо может получить денежные средства в размере суммы вычета, заявленной в декларации.
Благодаря предъявленным документам устанавливается факт оплаты, то есть подтверждаются действия налогоплательщика в части совершения расходов на обучение. Также проверяется подлинность представленных справок о доходах по форме 2-НДФЛ за предыдущие периоды. Кроме того, учебное заведение должно обладать соответствующей лицензией, копию которой прикладывают к пакету документов.
Список документов для получения налогового вычета за обучение
В налоговую инспекцию представляют декларацию по форме 3-НДФЛ и прилагают следующие документы (копии и оригиналы для заверки подлинности):
- копию договора с образовательным учреждением;
- копию лицензии учебного заведения на право проведения подобной деятельности;
- справку 2-НДФЛ с места работы о размере полученного дохода и удержанном налоге за требуемый налоговый период;
- документы об оплате учебы;
- в случае оплаты образовательных услуг не за себя — копии бумаг, подтверждающих родственные отношения между налогоплательщиком и лицом, проходившим обучение.
Новшества в предоставлении вычетов в 2016 году
Начиная с 2016 года возвратить сумму НДФЛ в части размера, потраченного на обучение, можно будет непосредственно у работодателя. Данные изменения внесены в НК РФ (п. 2 ст. 219) ФЗ от 06.04.2015 № 85-ФЗ.
Это значит, что налогоплательщик получит право на вычеты до окончания налогового периода, если напишет соответствующее заявление и представит подтверждение этого права от ИНФС (список подтверждающих документов при этом не изменился). Работодателю необходимо будет уменьшить размер удерживаемого налога начиная с месяца обращения. В случае если доход окажется недостаточно велик для полного применения вычета, налогоплательщик вправе обратиться в налоговую за получением оставшейся суммы после окончания налогового периода.
Если после получения заявления на применение социальных вычетов работодатель будет удерживать НДФЛ без изменений, ему необходимо вернуть излишне удержанные суммы в соответствии со ст. 231 НК РФ в безналичной форме по заявлению работника.
Налогоплательщики - это, прежде всего физические лица, осуществляющие выплаты налога от доходов . Но мало кому известно, что из множества налогоплательщиков лишь по ставке 13 процентов лица физические могут получить вычет, согласно пункту 1 подпункта 2 статье 219 Налогового кодекса Российской Федерации. По закону право предоставляется обучению своих детей, если им ещё не исполнилось 24 года. А также налогоплательщик имеет право на вычет налоговый для собственного обучения. Фактически просто вворачивается сумма уже произведённых платежей этим физическим лицом.
Но применим социальный налоговый вычет не ко всем доходам, а лишь к тем, которые имеют ставку 13 процентов по налогу на доходы физических лиц. Налогоплательщики, имеющие ставку больше или меньше указанной, не имеют право на налоговый вычет. Ставки НДФЛ в 9%, в 15%, в 30% и даже в 35% не проходят согласно статье Налогового кодекса РФ. Также лишены возможности на вычет и лица, осуществляющие предпринимательскую деятельность, входящие в систему ЕНВД (единый налог на временный доход). Или входящие в систему УСН (упрощённую систему налогообложения).
Опекуны, которые оплатили обучение подопечных до 18 лет по форме обучения очной в образовательном учреждении, также могут воспользоваться правом налогового вычета.
Распространяется данное право также на брата (сестру), которые являются и налогоплательщиком и оплачивают обучение брата (сестры) по очной форме обучения в различных учреждениях образовательной сферы. Но учащемуся не должно быть более 24 лет.
Налогоплательщики, исполняющие функции попечителя над гражданами либо опекуна. А также бывшими их подопечными, даже после окончания опеки и при условии, что они оплачивали обучение своего подопечного в возрасте до 24 лет именно по очной форме обучения, остаются право имеющими на предоставление им налогового вычета на обучение.
Если образовательное учреждение имеет соответствующую лицензию либо другой подобный документ, что может подтверждать статус учебного заведения. И помимо этого документы налогоплательщика в порядке и они также подтверждают его процесс оплаты обучения. То в этом случае предоставляется социальный налоговый вычет на образование.
Налоговый вычет должен быть предоставлен за весь период обучения в заведении, а также учитывается академический отпуск, который был оформлен согласно установленным порядкам в процессе обучения.
Может быть и такой случай, если налогоплательщик и учащийся - это одно физическое лицо. И в случае, внесения налогоплательщика средств на собственное обучение и тут уже неважно в какой форме было это обучение (очно или заочно или очно-заочно), он имеет полное право на налоговый вычет . Чего не допустимы при вычете на обучение подопечного или брата (сестру), ребёнка - в этих случаях допустима исключительно очная форма обучения в учебном заведении.
К примеру, если брат, сестра или ребёнок ходили на вечерние платные курсы иностранного языка, то налогоплательщик не вправе требовать вычета налога. А вот если на курсы записан сам родитель и посещает их сам родитель, то он уже вправе получить налоговый вычет безукоризненно.
Под налоговым вычетом не подразумевается, если курсы или другая учёба были оплачены в счёт материнского или семейного капитала, который получен для поддержки семьи имеющей детей.
Сумма налогового вычета на обучение.
50 000 рублей - это размер налогового вычета на обучение одного ребёнка, но на обоих родителей. Или на одного подопечного опекунам.
Будьте внимательны! Социальные налоговые вычеты на обучение производятся на основании произведенных расходов. И в общей сложности не должны быть более 120 000 за весь налоговый период. Налогоплательщик самостоятельно выбирает предел суммы, если за налоговый период были различного рода расходы (на медицинское лечение , по договорам добровольного пенсионного страхования и договору негосударственного пенсионного обеспечения, уплата дополнительных страховых взносов, на обучение). А также расходы на накопительную часть пенсии согласно с Федеральным законом "О дополнительных страховых взносах на накопительную часть трудовой пенсии и государственной поддержке формирования пенсионных накоплений". В этих случаях сам налогоплательщик выбирает, какие расходы и в каком размере учитывать. Исключение по максимальному вычету в данном случае имеют лишь расходы налогоплательщика на обучение детей, а также расход на дорогостоящее лечение.
Также не стоит оставлять неизрасходованную сумму или остаток, деньги не переносятся на следующие годы, поэтому необходимо использовать всю сумму целиком без остатка.
Перечень документов, которые требуется предоставить для получения налогового вычета на образование.
Все документы предоставлять в налоговую инспекцию и по месту жительства. Это перечень следующих бумаг:
3. Присутствие среди перечня других документов и самой копии договора на обучении, что ещё раз подтвердит сам факт прохождения обучения в учебном заведении.
4. Ещё одна справка, от самого образовательного учреждения, где будет указана форма обучения, на случай если в договоре нет такой информации.
5. Копия лицензии от образовательного учреждения. Чтобы подтвердить тот факт, что учреждение имеет право на предоставлении такого вида услуг. Это также необходимо, если в договоре нет этой информации.
Социальный налоговый вычет предоставляется налогоплательщику также в случае оплаты общеобразовательной школы, академии, института, университета. Также в этот список входят и сами курсы повышения квалификации. И дополняют список детские сады, школы (музыкальные, спортивные, художественные), ясли.
Важным моментом на данном этапе остаётся сам факт того, что оплачиваемое учреждение в обязательном порядке должно иметь лицензию, где указано право предоставления конкретных услуг заведения. Место нахождения учебного заведения никак не влияет на получение налогового вычета . Налогоплательщик имеет право получать вычет вне зависимости его места.
Есть также возможность и получения вычета и в вузе без государственной аккредитации. Право закреплено как на получение вычета при обучении государственном и коммерческом заведении в равной степени.
Виды образовательной деятельности, не подлежащие лицензированию:
Если деятельность образования представляет разовые лекции, разовые семинары, стажировки, и другие виды без итоговой аттестации, без выдачи документов;
Если это индивидуальная трудовая педагогическая деятельность и профессиональная подготовка;
В этих случаях вычет налогоплательщику не положен.
6. Для подтверждения затрат на расходы по оплате за обучение нужны копии самих платёжных документов. И в этом случае вычет доступен только тогда, когда платежи были от самого налогоплательщика. Платёжные документы - это чек кассового аппарата (копия), копия банковского платёжного документа.
7. Копии свидетельства о рождении обучаемого. Это может быть копия свидетельства о рождении обучаемого ребёнка, копия свидетельства о рождении подопечного, копия свидетельства о рождении брата (сестры) или копия свидетельства о рождении самого налогоплательщика.
Если у своего ребёнка не составит труда сделать копию свидетельства о рождении, то от подопечного потребуется также и распоряжение о назначении опеки.
Не следует оттягивать процедуру подачи заявления о вычете социального налога . Так как вычет полагается за время не более трёх лет от того числа, когда была совершена выплата за обучение. Заявление рассматривается и в течение месяца возвращается установленная сумма. Деньги перечисляются на счёт налогоплательщика, который он указал.
На возврат НДФЛ заявление можно подать сразу с декларацией 3-НДФЛ.
Федеральная налоговая служба определила сам порядок подачи готового заявления в случае возврата НДФЛ. Это только для тех случаев, если в самом заявлении существует информация о заявленных налоговых вычетах и информация о сумме налога к возврату. Декларацию и заявление можно и нужно подавать одновременно. Срок на возврат излишне уплаченного налога будет рассчитан со дня подачи заявления. Но этот срок не будет рассмотрен ранее самой декларации. Только после проверки самой поданной декларации комиссия приступит к самому заявлению. Следует заполнять все заявления вовремя и согласно форме, тогда возможно получите выплаты.