Все виды издержек фирмы в краткосрочном периоде делятся на постоянные и переменные.
Постоянные издержки (FC — fixed cost) — такие издержки, величина которых остается постоянной при изменении объема выпуска продукции. Постоянные издержки неизменны при любом уровне производства. Фирма должна их нести даже в том случае, когда не производит продукцию.
Переменные издержки (VC — variable cost) — это издержки, величина которых меняется при изменении объема выпуска продукции. Переменные издержки увеличиваются по мере роста объема производства.
Валовые издержки (TC — total cost) — это сумма постоянных и переменных издержек. При нулевом уровне выпуска продукции валовые издержки равны постоянным. По мере увеличения объема производства они увеличиваются в соответствии с ростом переменных издержек.
Следует привести примеры различных видов издержек и объяснить их изменение в связи с действием закона убывающей отдачи.
От величины совокупных постоянных, совокупных переменных и валовых издержек зависят средние издержки фирмы. Средние издержки определяются в расчете на единицу выпущенной продукции. Они обычно используются для сравнения с ценой единицы продукции.
В соответствии со структурой совокупных издержек фирмы различают средние постоянные (AFC — average fixed cost), средние переменные (AVC — average variable cost), средние валовые (ATC — average total cost) издержки. Они определяются следующим образом:
ATC = TC: Q = AFC + AVC
Одним из важных показателей являются предельные издержки. Предельные издержки (MC — marginal cost) — это добавочные издержки, связанные с производством каждой дополнительной единицы продукции. Другими словами, они характеризуют изменение валовых издержек, вызванное выпуском каждой дополнительной единицы продукции. Другими словами, они характеризуют изменение валовых издержек, вызванное выпуском каждой дополнительной единицы продукции. Предельные издержки определяются следующим образом:
Если ΔQ = 1, то MC = ΔTC = ΔVC.
Динамика совокупных, средних и предельных издержек фирмы с использованием гипотетических данных приведена в табл.
Динамика совокупных, предельных и средних издержек фирмы в краткосрочном периоде
| Объем выпуска продукции, ед. Q | Совокупные издержки, р. | Предельные издержки, р. МС | Средние издержки, р. | ||||
| постоянные FC | переменные VC | валовые ТС | постоянные AFC | переменные AVC | валовые АТС | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 0 | 100 | 0 | 100 | — | — | — | — |
| 1 | 100 | 50 | 150 | 50 | 100 | 50 | 150 |
| 2 | 100 | 85 | 185 | 35 | 50 | 42,5 | 92,5 |
| 3 | 100 | 110 | 210 | 25 | 33,3 | 36,7 | 70 |
| 4 | 100 | 127 | 227 | 17 | 25 | 31,8 | 56,8 |
| 5 | 100 | 140 | 240 | 13 | 20 | 28 | 48 |
| 6 | 100 | 152 | 252 | 12 | 16,7 | 25,3 | 42 |
| 7 | 100 | 165 | 265 | 13 | 14,3 | 23,6 | 37,9 |
| 8 | 100 | 181 | 281 | 16 | 12,5 | 22,6 | 35,1 |
| 9 | 100 | 201 | 301 | 20 | 11,1 | 22,3 | 33,4 |
| 10 | 100 | 226 | 326 | 25 | 10 | 22,6 | 32,6 |
| 11 | 100 | 257 | 357 | 31 | 9,1 | 23,4 | 32,5 |
| 12 | 100 | 303 | 403 | 46 | 8,3 | 25,3 | 33,6 |
| 13 | 100 | 370 | 470 | 67 | 7,7 | 28,5 | 36,2 |
| 14 | 100 | 460 | 560 | 90 | 7,1 | 32,9 | 40 |
| 15 | 100 | 580 | 680 | 120 | 6,7 | 38,6 | 45,3 |
| 16 | 100 | 750 | 850 | 170 | 6,3 | 46,8 | 53,1 |
На основании табл. построим графики постоянных, переменных и валовых, а также средних и предельных издержек.
График постоянных издержек FС представляет собой горизонтальную линию. Графики переменных VC и валовых ТС издержек имеют положительный наклон. При этом крутизна кривых VC и TC сначала уменьшается, а затем, в результате действия закона убывающей отдачи, увеличивается.
График средних постоянных издержек AFC имеет отрицательный наклон. Кривые средних переменных издержек AVC, средних валовых издержек ATC и предельных издержек MC имеют дугообразную форму, т. е. сначала снижаются, достигают минимума, а затем приобретают возвышающийся вид.
Обращает на себя внимание зависимость между графиками средних переменных AVC и предельных МС издержек , а также между кривыми средних валовых АТС и предельных МС издержек . Как видно на рис., кривая МС пересекает кривые AVC и АТС в точках их минимума. Это вызвано тем, что пока предельные, или добавочные, издержки, связанные с производством каждой дополнительной единицы продукции, меньше средних переменных или средних валовых издержек, которые были до производства данной единицы, средние издержки снижаются. Однако когда предельные издержки определенной единицы продукции превысят средние, которые были до ее изготовления, средние переменные и средние валовые издержки начинают увеличиваться. Следовательно, равенство предельных издержек со средними переменными и средними валовыми издержками (точки пересечения графика МС с кривыми AVC и АТС) достигается при минимальном значении последних.


Между предельной производительностью и предельными издержками существует обратная зависимость . До тех пор пока предельная производительность переменного ресурса увеличивается, и закон убывающей отдачи не действует, предельные издержки снижаются. Когда предельная производительность достигает максимума, предельные издержки становятся минимальными. Затем, когда начинает действовать закон убывающей отдачи, и предельная производительность снижается, предельные издержки увеличиваются. Таким образом, кривая предельных издержек МС является зеркальным отражением кривой предельной производительности МР. Аналогичная взаимосвязь существует также между графиками средней производительности и средних переменных издержек.
Рассчитываются производственные издержки на основании сметных документов. Если фирма не формирует такие документы, то потребуются данные бухучета периода отчета.
Все затраты делятся на постоянные (их размер остается неизменным на протяжении всего периода) и переменные (их размер будет постоянно меняться в зависимости от количества изготавливаемых товаров).
В бухучете затраты фирмы отражаются на следующих затратных счетах: 20, 23, 26, 25, 29, 21 и 28. Для определения размера издержек за требуемый период, необходимо сложить обороты по дебету по данным счетам. Исключением являются только внутренние обороты и остатки НПЗ.
Рассмотрим, как осуществляется расчет издержек производства: общих, средних и предельных.
Общие издержки
Формула для расчета общих (совокупных) производственных издержек будет следующей:
Совокупные затраты = расходы постоянного характера + расходы переменного характера.
Благодаря расчету таких издержек можно узнать размер общих затрат на все производство. Детализация осуществляется по различным группам: цехам, группам продукции, видам товаров и другим факторам.
Осуществляя анализ в динамике, можно с легкостью спрогнозировать уровень изготовления и продажи товаров, предполагаемую прибыль или убыток, потребность в наращивании производственных мощностей.
Средние издержки
Для расчета средних издержек необходимо воспользоваться следующей формулой:
Средние затраты = размер общих затрат / количество произведенных товаров (объем исполненных работ).
Данный показатель, так же как и предыдущий, рассчитывается полной себестоимостью товара. Благодаря ему можно с легкостью узнать размер минимальной цены товара, а также установить результативность инвестирования ресурсов на каждую единицу товара, а также сравнить размер затрат с уровнем цен.
Предельные издержки
Издержки предельного характера рассчитываются по следующей формуле:
Затраты предельного характера = изменение размера общих затрат / изменение производственного уровня.
Предельные издержки отражают затраты на изготовление доп. единицы товара. Благодаря показателю таких издержек можно установить прирост затрат на изготовление дополнительного количества товаров наиболее выгодным способом. При том, что размер постоянных затрат остается неизменным, размер переменных издержек увеличивается.
Связь издержек
Размер предельных расходов всегда должен быть меньше, чем размер общих средних и затрат (на одну единицу товара). Если это соотношение не соблюдается, значит, что в фирме нарушены оптимальные размеры.
Размер средних расходов изменяется точно так же, как и размер предельных затрат. Повышать количество изготавливаемых товаров все время невозможно. Об этом говорит закон убывающей отдачи. На определенном этапе переменные издержки, формула которых была приведена выше, достигнут своего максимума. После достижения этого критического уровня повышения уровня изготавливаемых товаров приведет к увеличению всех видов издержек.
Инструкция
Определите общие издержки (ТСi) для каждого значения Q по формуле: ТСi = Qi *VC +PC. При этом нужно понимать, что до расчета предельных издержек вы должны переменные (VC) и постоянные (PC) издержки.
Определите изменение общих издержек в результате увеличения или снижения производства, т.е. определите изменение ТС - ∆ ТС. Для этого, воспользуйтесь формулой: ∆ ТС = ТС2- ТС1, где:
ТС1 = VC*Q1 + PC;
ТС2 = VC*Q2 + PC;
Q1 - объем производства до изменения,
Q2 – объемы производства после изменения,
VC – переменные издержки на единицу продукции,
PC – постоянные издержки периода, необходимого для заданного объема производства,
ТС1 – общие издержки до изменения объема производства,
ТС2 – общие издержки после изменения объема производства.
Разделите приращение общих издержек (∆ ТС) на приращение объема производства (∆ Q) – вы получите предельные издержки при производстве дополнительной единицы продукции.
Постройте график изменения предельных издержек при разных производства – это даст визуальную картину математической , что наглядно продемонстрирует процесс изменения издержек производства. Обратите внимание на форму МС на вашем ! Кривая предельніх издержек МС наглядно , что при всех прочих неизменных факторах, при увеличении производства продукции возрастают предельные издержки. Из этого следует, что невозможно бесконечно наращивать объемы производства, не изменяя ничего в самом производстве. Это приводит к необоснованному увеличению и снижению ожидаемой .
Увеличение производства продукции проводите за счет использования интенсивных методов повышения эффективности: за счет модернизации производства, замены оборудования, изменения технологий, обучения персонала. Постоянно повышайте уровень производительности труда.
Постоянными признаются издержки , величина и количество которых не изменяется за минимальный промежуток времени и вне зависимости от объема реализованной продукции. К таким издержкам относят зарплату управленческого персонала, уплату ренты, содержание производственных цехов, выплаты кредиторам, транспортные издержки .
Вам понадобится
- калькулятор
- блокнот и ручка
Инструкция
Рассчитайте постоянные
издержки
предприятия за заданный промежуток времени. Пусть торговая занимается реализацией товара. Тогда ее постоянные
издержки
будут равны
FC = У + А + К + Т, где
У – зарплата управленческого персонала (112 рублей),
А – платежи за аренду помещения (50 тысяч рублей),
К – выплаты по кредиторской задолженности, например, на покупку первой партии товара (158 тысяч рублей),
Т – транспортные , связанные с доставкой товара (190 тысяч рублей).
Тогда FC = 112 + 50 + 158 + 190 = 510 тысяч рублей.Эта обязательно должна быть уплачена торговой организацией в соответствующие органы или поставщикам. Даже если торговая организация не смогла в рассматриваемый промежуток времени реализовать товар, 510 тысяч рублей она должна уплатить.
Разделите полученную сумму на количество реализованного товара.Например, торговая организация смогла продать в указанный период 55 тысяч штук товара. Тогда ее средние постоянные
издержки
можно следующим образом:
FC = 510 / 55 = 9,3 рублей на единицу проданного товара.Постоянные издержки
не зависят . При нулевой реализации постоянные
издержки
продолжают приравниваться к обязательным и выплатам. Чем больше объем реализованной продукции, тем меньше показатель постоянных издержек. Соответственно с уменьшением объема реализованного товара постоянные
издержки
на единицу продукции будут увеличиваться, что естественным образом может привести к росту цен на данную продукцию. Объясняется это тем, что большее количество проданного товара распределяет между собой общую постоянную величину. Именно поэтому постоянные
издержки
в первую очередь включаются продукции для покрытия обязательных расходов .
Источники:
Переменными признаются издержки , которые напрямую зависят от объемов рассчитываемого производства. Переменные издержки будут зависеть и от стоимости сырья, материалов, и от стоимости электрической энергии, и от количества выплаченной заработной платы.

Вам понадобится
- калькулятор
- блокнот и ручка
- полный перечень издержек предприятия с указанной суммой затрат
Инструкция
Сложите все издержки
предприятия, которые напрямую зависят от объема выпускаемой продукции. Например, к переменным торговой , реализующей потребительские товары, можно отнести:
Пп – объем продукции, закупленной у поставщиков. Выражается в рублях. Пусть торговая организация приобрела товар у поставщиков на сумму 158 тысяч рублей.
Ээ – на электрическую . Пусть торговая организация уплачивает 3 500 рублей за .
З – зарплата продавцов, которая зависит от количества проданного ими товара. Пусть в торговой организации средний фонд заработной платы составил 160 тысяч рублей.Таким образом, переменные издержки
торговой организации будут равны:
VC = Пп + Ээ + З = 158+3,5+160 = 321,5 тысяч рублей.
Поделите полученную сумму переменных издержек на объем реализуемой продукции. Этот показатель можно найти торговой организации. Объем проданного товара в вышеуказанном примере будет выражаться в количественном измерении, то есть поштучно. Пусть, торговая организация смогла реализовать 10 500 штук товара. Тогда переменные издержки
с учетом количества проданного товара равны:
VC = 321,5 / 10,5 = 30 рублей на единицу проданного товара.Таким образом, переменных издержек производится не только путем сложения затрат организации на покупку и товара, но и путем деления полученной суммы на единицу товара. Переменные
издержки
с увеличением проданного количества товара снижаются, что может свидетельствовать об эффективности . В зависимости от типа деятельности компании переменные издержки
и их виды могут изменяться – добавляться к вышеобозначенным в примере (затраты на сырье, воду, единовременную транспортировку продукции и другие расходы организации).
Источники:
- "Экономическая теория", Е.Ф. Борисов, 1999
Издержки производства - это затраты, которые связаны с обращением произведенных товаров и производством. В статистической и бухгалтерской отчетности издержки отражаются как себестоимость. В издержки входят: расходы по оплате труда, проценты за кредиты, материальные затраты, расходы, которые связаны с продвижением товара на рынке и его продажей.

Инструкция
Издержки бывают переменные, постоянные и . Постоянные издержки - это те издержки, которые в краткосрочном периоде не зависят от того, сколько предприятие производит продукции. Это издержки постоянных факторов производства предприятия. Общие издержки - это все то, что в целях производства затрачивает производитель. Переменные издержки - это те издержки, которые всегда зависят от объема выпускаемой продукции фирмы. Это издержки переменных факторов в производстве фирмы.
Постоянные издержки альтернативную стоимость части финансового капитала, которая была вложена в оборудование предприятия. Величина этой стоимости является равной сумме, за которую собственники компании смогли бы данное оборудование и полученную выручку вложить в наиболее привлекательное дело инвестирования (к примеру, на счет или в фондовую биржу). К ним относятся все затраты на сырье, топливо, транспортные услуги и т.д. Самая большая часть переменных затрат, как правило, приходится на затраты материалов и труда. Так как, по мере роста выпускаемой продукции, затраты переменных факторов повышаются, то и переменные издержки, соответственно, с ростом выпускаемой продукции.
Средние издержки разделяют на средние переменные, средние ппостоянные и средние общие. Чтобы найти средние нужно постоянные издержки поделить на объем выпускаемой продукции. Соответственно, чтобы рассчитать средние переменные издержки необходимо переменные издержки поделить на объем выпускаемой продукции. Чтобы найти средние общие издержки нужно общие издержки (сумма переменных и постоянных ) разделить на объем выпускаемой продукции.
Средние издержки используют для решения вопроса о том, нужно ли производить данную продукцию вообще. Если цена, которая представляет собой средний доход на единицу производимой продукции, меньше, чем средние переменные издержки, то компания уменьшит свои потери, если в краткосрочном периоде приостановит свою деятельность. Если же цена ниже средних общих издержек, то фирма получает отрицательную прибыль и ей необходимо рассмотреть возможности окончательного закрытия. При этом, если средние издержки ниже рыночной цены,
2.3.1. Издержки производства в рыночной экономике.
Издержки производства – это денежные затраты на приобретение применяемых факторов производства. Наиболее экономически эффективным методом производства считается такой, при котором происходит минимизация издержек производства. Издержки производства измеряются в стоимостном выражении по произведенным затратам.
Издержки производства – издержки, которые непосредственно связанные с производством товаров.
Издержки обращения – издержки, связанные с реализацией произведённой продукции.
Экономическая сущность издержек основывается на проблеме ограниченности ресурсов и альтернативности использования, т.е. применение ресурсов в данном производстве исключает возможность использовать его по другому назначению.
Задача экономистов состоит в том, чтобы выбрать наиболее оптимальный вариант использования факторов производства и минимизировать издержки.
Внутренние (неявные) издержки – это денежные доходы, которые жертвует фирма, самостоятельно используя принадлежащей ей ресурсы, т.е. это такие доходы, которые могли бы быть получены фирмой за самостоятельно используемые ресурсы при наилучшем из возможных способов их применения. Альтернативные издержки упущенных возможностей – количество денег, которое необходимо, чтобы отвлечь конкретный ресурс от производства товара В и использовать его для производства товара А.
Таким образом затраты в денежной форме, которые фирма осуществила в пользу поставщиков (труд, услуги, топлива, сырья) называется внешними (явными) издержками.
Деление издержек на явные и неявные есть два подхода к пониманию природы издержек.
1. Бухгалтерский подход: к производственным издержкам следует относить все реальные, фактические расходы в денежной форме (зарплата, за аренду, альтернативные затраты, сырье, топливо, амортизация, отчисления на социальные нужды).
2. Экономический подход: к издержкам производства следует относить не только фактические затраты в денежной форме, но и неоплаченные издержки; связанные с упущенной возможностью самого оптимального применения этих ресурсов.
Краткосрочный период (SR) – отрезок времени, в течение которого одни факторы производства являются постоянными, а другие – переменными.
Постоянные факторы – общие размеры зданий, сооружений, количества машин и оборудования, количество фирм, которые работают в отрасли. Поэтому возможность свободного доступа фирм в отрасли в краткосрочном периоде ограничено. Переменные – сырье, количество рабочих.
Долгосрочный период (LR) – отрезок времени, в течение которого все факторы производства являются переменными. Т.е. за этот период можно изменить размеры зданий, оборудование, число фирм. В этом периоде фирма может изменить все параметра производства.
Классификация издержек
Постоянные издержки (FC ) – издержки, величина которых в краткосрочном периоде не изменяется с увеличением или сокращением объёма производства, т.е. они не зависит от объёма выпускаемой продукции.
Пример: аренда здания, обслуживание оборудования, зарплата администрации.
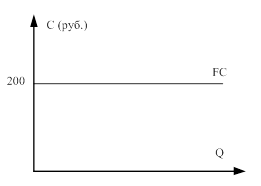
С – сумма издержек.
График постоянных издержек представляет собой прямую параллельную оси ОХ.
Средние постоянные издержки (A F C ) – постоянные издержки, которые приходятся на единицу выпускаемой продукции и определяется по формуле: AFC = FC / Q

При увеличении Q они снижаются. Это называется распределение накладных расходов. Они служат для фирмы стимулом увеличения производства.
График средних постоянных издержек является кривая, имеющая убывающий характер, т.к. с увеличением объёма производства растёт общая выручка, то средние постоянные издержки представляют собой всё меньшую величину, которая приходится на единицу изделий.
Переменные издержки (VC ) – издержки, величина которых изменяется в зависимости от увеличения или уменьшения объёма производства, т.е. они зависят от объёма выпускаемой продукции.
Пример: затраты на сырьё, электроэнергию, вспомогательные материалы, оплата труда (рабочих). Основная доля издержек связана с использованием капитала.

Графиком является кривая, пропорциональная объёму выпускаемой продукции, имеющая возрастающий характер. Но характер её может изменяться. Начальный период переменные издержки растут более высокими темпами, чем произведённая продукция. По мере достижения оптимальных размеров производства (Q 1) происходит относительная экономия VC.
Средние переменные издержки (AVC ) – объём переменных издержек, который приходится на единицу выпускаемой продукции. Они определяются по следующей формуле: путём деления VC на объём выпускаемой продукции: AVC = VC/Q. Сначала кривая падает, затем она горизонтальна и резко возрастает.

Графиком является кривая, которая начинается не от начала координат. Общий характер кривой – возрастающий. Технологически оптимальный размер выпуска достигается, когда AVC становятся минимальными (т.Q – 1).
Общие издержки (ТС или С) – совокупность постоянных и переменных издержек фирмы, в связи с производством продукции в краткосрочном периоде. Они определяются по формуле: TC = FC + VC

Другая формула (функция от объёма производственной продукции): ТС = f (Q).
Износ и амортизация
Износ – это постепенная утрата капитальными ресурсами своей ценности.
Физический износ – потеря средствами труда своих потребительских качеств, т.е. технико-производственных свойств.
Уменьшение ценности капитальных благ может быть и не связано с потерей ими потребительских качеств, тогда говорят о моральном износе. Он обусловлен ростом эффективности производства капитальных благ, т.е. появлением аналогичных, но более дешевых новых средств труда, выполняющих схожие функции, но более совершенных.
Моральный износ является следствием научно-технического прогресса, однако для фирмы это оборачивается ростом издержек. Моральный износ относят к изменению постоянных издержек. Физический износ – к переменным издержкам. Капитальные блага служат более одного года. Их стоимость переносится на готовую продукцию постепенно по мере износа – это называется амортизацией. Часть выручки на амортизацию образуется в амортизационном фонде.
Амортизационные отчисления:
Отражают оценку величины износа капитальных ресурсов, т.е. являются одной из статей издержек;
Служит источником воспроизводства капитальных благ.
Государство законодательно устанавливает нормы амортизации , т.е. процент стоимости капитальных благ, на который они считаются износившимися за год. Она показывает, за сколько лет должна быть возмещена стоимость основных фондов.
Средние общие издержки (АТС) – сумма общих издержек, которые приходится на единицу производственной продукции:
АТС = ТС/Q = (FC + VC)/Q = (FC/Q) + (VC/Q)

Кривая имеет V-образную форму. Объем производства, соответствующий минимальным средним общим издержкам, называется точкой технологического оптимизма.
Предельные издержки (МС) – приращение общих издержек, вызванное увеличением производства на очередную единицу продукции.
Определяется по следующей формуле: МС = ∆ТС/ ∆Q.
Видно, что постоянные издержки не влияют на величину МС. И МС зависит от приращения VC, связанных с увеличением или уменьшением объёма производства (Q).
Предельные издержки показывают, во сколько обойдется фирме увеличение объема выпуска продукции на единицу. Они решающим образом влияют на выбор фирмой объема производства, т.к. это именно тот показатель, на который фирма может воздействовать.

График сходен с AVC. Кривая MC пересекает кривую ATC в точке, соответсвующей минимальному значению совокупных издержек.
В кракосрочном периоде издержки фирмы это есть постоянные и переменные. Это следует из того, что производственные мощности фирмы остаются неизменными и динамика показателей определяется ростом загрузки оборудования.
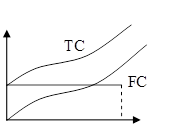
На основе этого графика можно построить новый график. Который позваяет наглядно представить возможности фирмы, максимизации прибыли и просмотреть границы существования фирмы вообще.
Для принятия решения фирмы наибольшей важной характеристикой является средние величины, средне постоянные издержки по мере увеличения объёма производства падают.
Поэтому рассамтривается зависимость переменных издержек от функции роста производства.
На I этапе средние переменные издержки уменьшаются, а затем начинают расти под действием эффекта масштаба. На этом периоде необходимо определить точку безубыточности производства (ТБ).
ТБ – это уровень физического объёма продаж на протяжении расчётного периода времени, при которых выручка от реализации продукции совпадает с издержками производства.

Точка А – ТБ, в которой выручка (ТR) = ТС
Ограничения, которые должны соблюдаться при расчёте ТБ
1. Объём производства равен объёму продаж.
2. Постоянные издержки одинаковы для любого объёма производства.
3. Переменные издержки изменяются пропорционально объёму производства.
4. Цена не изменяется в течение периода, для которого определяется ТБ.
5. Цена единицы продукции и стоимость единицы ресурсов остаётся постоянной.
Закон убывающей предельной отдачи носит не абсолютный, а относительный характер и он действует только в краткосрочном периоде, когда, хотя бы один из факторов производства остаётся неизменным.
Закон : с ростом использования кого-нибудь фактора производства при неизменности остальных рано или поздно достигается такая точка, начиная с которой дополнительное применение переменных факторов ведёт к снижению прироста продукции.
Действие этого закона предполагает неизменность состояния технически и технологически производства. И поэтому технический прогресс может изменить границы действия этого закона.
Долгосрочный период характеризуется тем, что фирма в состоянии изменить все используемые факторы производства. В этом периоде переменный характер всех применяемых факторов производства позволяет фирме использовать самые оптимальные варианты их сочетания. Это отразиться на величине и динамике средних издержек (издержки на единицу продукции). Если фирма решила увеличить объём производства, но на начальном этапе (АТС) будут сначала снижаться, а затем, когда в производстве будут вовлекаться всё новые и новые мощности, то они начнут возрастать.

На графике долгосрочных общих издержек представлены семь различных вариантов (1 – 7) поведения АТС в краткосрочных периодах, т.к. долгосрочный период это сумма краткосрочных периодов.

Кривая долгосрочных издержек состоит из вариантов, которые называются ступени роста. В каждой ступени (I – III) фирма функционирует в краткосрочном периоде. Динамику кривой долгосрочных издержек можно объяснить при помощи эффекта масштаба. Изменение фирмой параметров своей деятельности, т.е. переход от одного варианта размеров предприятия к другому получил название изменение в масштабе производства.
I – на этом временном интервале долгосрочные издержки снижаются с увеличением объёма выпускаемой продукции, т.е. имеет место экономия от роста масштаба – положительный эффект масштаба (от 0 до Q 1).
II – (это от Q 1 до Q 2), на этом временном интервале производства долгосрочный АТС не как не реагирует на увеличение объёма производства, т.е. остаётся неизменным. И фирма будет иметь постоянный эффект от изменения масштаба производства (постоянная отдача от роста масштаба).
III – долгосрочный АТС при увеличении объёма выпуска растут и имеет место ущерб от роста масштаба производства или отрицательный эффект масштаба (от Q 2 до Q 3).
3. В общем виде прибыль определяется как разность между совокупной выручкой и совокупными издержками за определённый период времени:
СП = Т R –ТС
TR (совокупная выручка) – сумма денежных поступлений фирмой от продажи определённого количества товара:
TR = P * Q
AR (средняя выручка) – это сумма денежных поступлений, которые приходятся на единицу проданной продукции.
Средняя выручка равна рыночной цене:
AR = TR / Q = PQ / Q = P
MR (предельная выручка) – это приращение выручки, которое возникает за счёт продажи очередной единицы продукции. В условии совершенной конкуренции она равна рыночной цене:
MR = ∆ TR /∆ Q = ∆(PQ ) /∆ Q =∆ P
В связи с классификацией издержек на внешние (явные) и внутренние (неявные) предполагаются различные концепции прибыли.
Явные затраты (внешние) определяются суммой расходов предприятия на оплату покупаемых факторов производства со стороны.
Неявные затраты (внутренние) определяются стоимостью ресурсов находящихся в собственности данного предприятия.
Если из совокупной выручки вычесть внешние издержки, мы получаем бухгалтерскую прибыль - учитывает внешние издержки, но не учитывает внутренние.
Если из бухгалтерской прибыли вычесть внутренние издержки, мы получим экономическую прибыль.
В отличие от бухгалтерской, экономическая прибыль учитывает и внешние, и внутренние затраты.
Нормальная прибыль появляется в том случае, когда общая выручка предприятия или фирмы равна общим затратам, исчисляемые как альтернативные. Минимальный уровень прибыльности – когда предпринимателю выгодно вести бизнес. «0» - нулевая экономическая прибыль.
Экономическая прибыль (чистая) – её наличие означает, что на данном предприятии ресурсы используются более эффективно.
Бухгалтерская прибыль превышает экономическую на величину неявных затрат. Экономическая прибыль служит критерием успеха предприятия.
Её наличие или отсутствие является стимулом привлечения дополнительных ресурсов или перехода их в другие сферы использования.
Цели деятельности фирмы – максимизация прибыли, которая представляет собой разность между совокупным доходом и совокупными издержками. Поскольку и издержки, и доход являются функцией объема производства, то для фирмы основной проблемой становится определение оптимального (наилучшего) объема производства. Фирма будет максимизировать прибыль при объеме выпуска, при котором разность между совокупным доходом и совокупными издержками наибольшая, или при объеме, при котором предельный доход равен предельным издержкам. Если убытки фирмы меньше ее постоянных издержек, то фирме следует продолжать работать (в краткосрочном периоде), если убытки больше постоянных издержек, то фирме следует прекратить производство.
| Предыдущая |
Пособие приведено на сайте в сокращенном варианте. В данном варианте не приведены тестирования, даны лишь избранные задачи и качественные задания, урезаны на 30%-50% теоретические материалы. Полный вариант пособия я использую на занятиях с моими учениками. На контент, содержащийся в данном пособии, установлено правообладание. Попытки его копирования и использования без указания ссылок на автора будут преследоваться в соответствии с законодательством РФ и политикой поисковиков (см. положения об авторской политике Yandex и Google).
10.11 Виды издержек
Когда мы рассматривали периоды производства фирмы, мы говорили о том, что в краткосрочном периоде фирма может изменять не все применяемые факторы производства, тогда как в долгосрочном периоде все факторы являются переменными.
Именно подобные различия в возможности изменения объемов ресурсов при изменении объемов производства заставили экономистов разбить все виды затрат на две категории:
- постоянные издержки;
- переменные издержки.
Постоянные издержки (FC, fixed cost) - это те издержки, которые нельзя изменить в краткосрочном периоде, и потому они остаются одними и теми же при небольших изменениях объемов производства товаров или услуг. К постоянным издержкам относятся, например, арендная плата за помещения, издержки, связанные с обслуживанием оборудования, выплаты в погашение ранее полученных ссуд, а также всевозможные административные и иные накладные расходы. Скажем, построить новый завод по переработке нефти в течение месяца невозможно. Поэтому если в следующем месяце нефтяная компания планирует выпустить на 5% больше бензина, то это возможно только на существующих производственных площадях и при имеющемся оборудовании. В этом случае прирост выпуска на 5% не приведет к росту затрат на обслуживание оборудования и содержание производственных помещений. Эти издержки останутся постоянными. Изменятся только суммы выплаченной заработной платы, а также затрат на материалы и электроэнергию (переменные издержки).
График постоянных издержек является горизонтальной прямой
Средние постоянные издержки (AFC, average fixed cost) представляют собой постоянные издержки в расчете на единицу выпуска.

Переменные издержки (VC, variable cost) - это те издержки, которые можно изменить в краткосрочном периоде, и потому они растут (сокращаются) при любом увеличении (уменьшении) объемов производства. В эту категорию входят издержки на материалы, энергию, комплектующие изделия, заработную плату.
Переменные издержки показывают такую динамику от объема производства: до определенной точки они возрастают убивающим темпом, затем начинают возрастать растущим темпом.
График переменных затрат выглядит таким образом:

Средние переменные издержки (AVC, average variable cost) это переменные затраты в расчете на единицу выпуска.
Стандартный График средних переменных издержек выглядит как парабола.

Сумма постоянных затрат и переменных затрат составляет общие затраты (TC, total cost)
TC = VC + FC

Средние общие издержки (AC, average cost) это общие издержки в расчете на единицу продукции.
Также средние общие издержки равны сумме средних постоянных и средних переменных.
Издержки. Формулы издержек производства
AC = AFC + AVC
График AC выглядит как парабола

Особенное место в экономическом анализе занимают предельные издержки. Предельные издержки важны, поскольку экономические решения обычно связаны с предельным анализом имеющихся альтернатив .
Предельные издержки (MC, marginal cost) это приращение общих издержек при выпуске дополнительной единицы продукции.

Поскольку фиксированные издержки не влияют на приращение общих издержек, то предельные издержки также являются приращением переменных издержек при выпуске дополнительной единицы продукции.

Как мы уже говорили, формулы с производной в экономических задачах используются тогда, когда заданы гладкие функции, от которых возможно посчитать производные. Когда же нам даны отдельные точки (дискретный случай), то следует воспользоваться формулами с отношениями приращений.
График предельных издержек также является параболой.
Изобразим график предельных издержек совместно с графиками средних переменных и средних общих издержек:

На приведенном выше графике видно, что AC всегда превышают AVC, поскольку AC = AVC + AFC, но расстояние между ними сокращается при росте Q (поскольку AFC является монотонно убывающей функцией).
Также на графике видно, что график MC пересекает графики AVC и AC в точках их минимумов. Чтобы обосновать, посему это так, достаточно вспомнить уже знакомое нам (по разделу «Продукты») соотношение между средними и предельными величинами: когда предельная величина ниже средней, то средняя величина убывает при росте объема. Когда предельная величина выше средней величины, средняя величина возрастает при росте объема. Таким образом, когда предельная величина пересекает среднюю величину снизу вверх, средняя величина достигает минимума.
Теперь попробуем соотнести графики общих, средних, и предельных величин:

Данные графики показывают следующие закономерности:
Точный расчет переменных расходов на основе бухгалтерской отчетности
Наталья Белорусова,
ведущий экономист ООО ПВП «Контакт»
Финансовый директор
№10 (98) октябрь 2010 г.
В ходе анализа своей бухгалтерской отчетности финансисты ПВП «Контакт» нашли способ точнее рассчитывать переменные расходы торговой компании. Все, что для этого понадобилось, — официальный баланс и отчет о прибылях и убытках.
Производственно-внедренческое предприятие «Контакт» специализируется на поставках медицинского и стоматологического оборудования.
Расчет издержек производства
Филиалы предприятия действуют в четырех городах Сибирского региона.
Несмотря на то, что предприятие «Контакт» было основано почти 20 лет назад, в 1992 году, полноценная финансовая служба создана лишь три года назад. Сейчас в состав этой службы входит не только бухгалтерия, но также и планово-экономический отдел. Основной причиной создания такого финансового подразделения стало увеличение масштабов бизнеса и, как следствие, необходимость мониторинга его финансового состояния.
Одной из первоочередных задач финансистов был расчет и анализ таких показателей, как маржинальный доход, точка безубыточности, а также определение достижимых темпов роста бизнеса*. Что интересно, в компании при этом никакого управленческого учета не велось. Поэтому пришлось использовать только данные бухгалтерской отчетности. В частности, ограничиться балансом и отчетом о прибылях и убытках. Из-за недостатка информации в компании возник ряд проблем, связанных с расчетом указанных ранее показателей. Как выяснилось, из-за особенностей ведения бухгалтерского учета нельзя четко разграничить постоянные и переменные расходы компании. Теперь обо всем по порядку и в деталях — как в компании решали перечисленные проблемы.
Специфика учета расходов на транспортировку товаров
Поскольку основной вид деятельности ПВП «Контакт» — оптовая торговля, к переменным затратам относятся себестоимость товаров и транспортно-заготовительные рас ходы, с корректной оценкой которых возникли определенные сложности. Дело в том, что эти расходы могли быть как отнесены на себестоимость товаров, так и включены в состав коммерческих расходов.
Таблица 1. Фрагмент отчета о прибылях и убытках за месяц (бухгалтерский и управленческий учет), руб.
Таблица 2. Отклонения финансовых показателей при использовании бухгалтерских и управленческих (скорректированных) данных
В первом случае доставка товара выделена отдельной строкой в товарно-транспортной накладной. В соответствии с учетной политикой компании транспортные расходы сразу относятся на стоимость товара (счет 41 «Товары») и автоматически становятся частью себестоимости товаров (стр. 021 «В том числе товары» в отчете о прибылях и убытках).
Но транспортные расходы могут быть предъявлены и отдельным актом. Например, в случае, если доставку обеспечил не сам поставщик товара, а некий сторонний перевозчик. Такие издержки аккумулируются на счете 44 «Расходы на продажу» и затем списываются на расходы периода пропорционально объему реализованных товаров.
Следовательно, в себестоимости товаров, отраженных в форме № 2 (отчет о прибылях и убытках), учтена лишь часть транспортных расходов.
Справка о компании
ООО Производственно-внедренческое предприятие «Контакт» образовано в 1992 году в Красноярске. Основной вид деятельности предприятия — оптовая торговля изделиями медицинской техники, стоматологическим оборудованием, ортопедическими изделиями, фармацевтическими и медицинскими товарами. ПВП — один из крупнейших представителей заводов Chirana-Dental, Chirana-Medical, EKOM, а также дилер Bien-Air, NTI, Medin и др. Численность — 150 человек, торговый оборот — более 500 млн рублей в год. В компании четыре торговых филиала. Первый находится в Абакане (Республика Хакасия), второй -в Иркутске (Иркутская область), третий и четвертый - в Ачинске и Лесосибирске (Красноярский край). Среднесписочная численность сотрудников компании — около 150 человек.
Техника определения переменных расходов
Чтобы выделить сумму переменных транспортных затрат, которая в силу определенных нюансов бухгалтерского учета попала в состав коммерческих расходов, на производственно-внедренческом предприятии «Контакт» воспользовались следующей формулой:
Списание транспортных расходов = Остаток транспортных расходов на конец периода: Остаток товаров на конец периода x Списание товаров,
гдеОстаток транспортных расходов на конец периода — это дебетовое сальдо по счету 44 «Расходы на продажу», которое в случае с ПВП «Контакт» отражается в бухгалтерском балансе (стр. 213). В некоторых организациях сальдо счета 44 может отражаться по строке «Прочие запасы и затраты» (стр. 217);
—Остаток товаров на конец периода — это строка «Готовая продукция и товары для перепродажи» бухгалтерского баланса (стр. 214). В случае с торговыми компаниями в ней отражаются, как правило, только товары для перепродажи;
—Списание товаров за период отражено по строке «Себестоимость проданных товаров» (стр. 021) в отчете о прибылях и убытках.
Пожалуй, сразу стоит предупредить, что не представляется возможным точно выделить затраты на транспортировку товаров из состава коммерческих расходов, имея на руках только годовую или же квартальную финансовую отчетность. И компании «Контакт» пришлось убедиться в этом на собственном опыте. Дело в том, что погрешность в расчетах получается слишком значительной. Особенно сильно это проявляется в ситуациях, когда в течение года удельный вес транспортных расходов в составе себестоимости существенно колеблется.
Поэтому в подобных случаях будет более правильно использовать данные ежемесячной промежуточной бухгалтерской отчетности. Именно так и поступили в ПВП «Контакт».
Кстати, при таком подходе определить сумму корректировок за весь год не составит особенного труда. Для этого вполне достаточно просуммировать рассчитанные ранее ежемесячные списания транспортных расходов.
После того как будут определены списания (корректировки) транспортных расходов для получения корректных цифр в отчете о прибылях и убытках, корректировки включаются в себестоимость проданных товаров. И при этом должны быть исключены из состава коммерческих расходов. Пример
Пример
У торговой компании по данным баланса остаток транспортных расходов на конец месяца составлял 1342 рубля, остаток товаров на конец периода -106 965 рублей, а себестоимость проданных товаров, фигурирующая в отчете о прибылях и убытках, — 31 506 рублей.
Соответственно, размер корректировки на транспортные расходы составит 395 руб. (1342: 106 965 x 31 506). Отчет о прибылях и убытках до и после корректировки представлен в таблице 1 на стр. 41. Существенные изменения видны невооруженным глазом. Отклонение по показателю валовой прибыли достигает почти 6 процентов, по маржинальной прибыли — больше 9 процентов и по запасу финансовой прочности — 8 процентов.
На что повлияли исправления
Расхождения в финансовых показателях бухгалтерского и управленческого учета (до внесения корректировок и после) достигали 9 процентов. И это при том, что зачастую и менее существенные отклонения могут дать более серьезные погрешности при расчете показателей, значимых для управления компанией.
В заключение стоит сказать, что методика определения переменных затрат и расчета базовых финансовых показателей, использованная в ПВП «Контакт», вполне может быть взята на вооружение и в других торговых компаниях. При условии, что их переменные затраты включают в основном стоимость товара и затраты на его транспортировку. Это позволит менеджменту оперировать в своей работе более точными данными.
Формула предельных издержек
Понятие предельных издержек
Формула предельных издержек рассчитывается путем отношения прироста общих издержек к приросту количества товара.
Как рассчитать издержки?
Также формула предельных издержек определяется отношением прироста переменных издержек (изменение суммы общих издержек равно изменению переменных издержек каждой дополнительной единицы) к приросту количества товара.
Виды издержек
Каждое предприятие в своем стремлении получить максимальную прибыль несет расходы на приобретение производственных факторов, при этомстремясь достичь уровня производства заданного объема продукции с наименьшими расходами.
Предприятие не может оказывать воздействие на цену ресурсов, но знание зависимости объема производства от количества переменных затрат, происходит расчет издержек.
В соответствии с организацией расходы классифицируются на группы:
- Индивидуальные расходы для конкретной компании,
- Общественные расходы — затраты на выпуск определенного вида продукции, которые несет вся экономика,
- Альтернативные издержки,
- Производственные затраты и др.
Также издержки классифицируются на 2 группы:
- Постоянные издержки, включают в себя вложение средств с целью обеспечения стабильного производства. Данный вид издержек постоянен и не зависит от производственного объема;
- Переменные издержки включают в себя затраты, которые подлежат легкой корректировке, не принося при этом ущерба деятельности предприятия (меняются в соответствии с объемами производства).

Формула предельных издержек
Предельные издержки являются изменением общих затрат предприятия в процессе производства каждой дополнительной единицы товара.
Формула предельных издержек выглядит следующим образом:
МС = TC / Q
Здесь ТС –прирост (изменение) общих издержек;
Q – прирост (изменение) объема выпуска товара.
Для расчета прироста общих издержек применяют следующую формулу:
ТС = ТС2 — ТС1
Для расчета изменения выпуска продукции используется следующее равенство:
Q = Q2 — Q1
Подставив данные равенства в формулу предельных издержек, получаем следующую формулу:
МС = (ТС2 — ТС1) / (Q2 — Q1)
Здесь Q1, Т1– начальное количество выпуска и соответствующее ему количество издержек,
Q2 и ТС2 – новое количество выпуска и соответствующая величина издержек.
Значение предельных издержек
Расчет величины предельных издержек дает возможность определить степень выгоды производства каждой дополнительной единицы товара.
Предельные издержки являются важным экономическим инструментом, определяющим стратегию производственного развития. Уровень предельных издержек дает возможность показать объем производства продукции, при котором предприятию нужно остановиться для получения максимального количества прибыли.
В случае увеличения объема производства и реализации издержки предприятия изменяются следующим образом:
- Равномерное изменение говорит о том, что предельные издержки являются постоянной величиной, равняясь переменным издержкам на единицу продукции;
- Ускоренное изменение отражает рост предельных издержек с увеличением объема производства;
- Замедленное изменение показывает сокращение предельных издержек фирмы, если ее расходы на закупаемые сырье, материалы уменьшаются с ростом объема выпуска.
Примеры решения задач

Анализ показателей налоговых издержек и налоговой нагрузки
Проблема оптимизации налоговой нагрузки для нашей экономики является одной из самых актуальных. Если налоговая система не будет стимулировать развитие бизнеса и, особенно в сфере производства, то ожидаемого подъема экономики не будет. В этой связи следует отметить позитивность изменений, внесенных в отечественную налоговую систему новым Налоговым кодексом. Однако конкретные результаты можно будет оценивать по истечении нескольких лет. Оценка действующей налоговой нагрузки на предприятие дана на примере одного из производственных предприятий Оренбургской области.
Таблица 1- Расчет структуры налоговых издержек
| Показатели | Базисный год | Отчетный год | ||
| Сумма (млн. руб.) | Уд. вес % | Сумма (млн. руб.) | Уд. вес % | |
| Налоги, возмещаемые через цену продукции (косвенные налоги) –всего: в т.ч. НДС и т.д. | 41,1 34,9 | 40,2 35,6 | ||
| Налоги, возмещаемые через себестоимость, всего: в том числе: — Земельный налог -Налог на пользователей автомобильных дорог — Единый социальный налог и т.д. | 5,5 6,5 4,2 | 32,9 3,4 4,4 2,9 | 5,5 8,0 4,4 | 33,9 3,2 4,6 2,5 |
| Налоги, относимые на финансовые результаты – всего: в том числе: — Налог на имущество и т.д. | 4,1 4,1 | 4,1 3,4 | ||
| Налоги, возмещаемые за счет чистой прибыли – всего: в том числе: — Налог на прибыль — Платежи за сверхнормативные выбросы загрязняющих веществ в окружающую среду и т.д. | 21,9 17,1 4,8 | 21,8 17,2 4,6 | ||
| Всего налоговые издержки |
Расчеты в таблице 11.1 показали, что большая часть налогов более — 40% — приходится на косвенные. Последние включают в основном НДС. Второе место в составе налоговых издержек занимают налоги, относимые на затраты производства, составляющие около 33%. Существенна доля и налогов, относимых за счет чистой прибыли предприятия – более 20%.
Роль различных групп налоговых издержек зависит от специфики производства, отрасли деятельности и др. факторов, но общая картина их структуры характерна для большинства из них, что подтверждают результаты нашего исследования.
Опережающий рост выручки от продаж, прибыли и финансовых ресурсов (валюты баланса) по сравнению с ростом налоговых издержек способствовал снижению налоговой нагрузки на валовую прибыль, финансовые ресурсы и реализацию, как по обобщающим, так и по частным показателям (Таблица 11.2).
Таблица 11.2 – Данные для расчета налоговой нагрузки на предприятие
Однако увеличение массы налоговых издержек значительно ослабило положительные тенденции, а по показателям чистой прибыли и численности работников показало усиление налогового пресса (Таблица 11. 3).
Недостаточный размер чистой прибыли предприятия является причиной того, что более 80% ее суммы уходит в налоговые платежи. Рост же объемов продаж способствовал тому, что налоговая нагрузка на доходы снизилась, однако превышает 50% от суммы доходов и выручки от продаж, что снижает заинтересованность предпринимателей в развитии бизнеса.
Таблица 11.3 – Расчет налоговой нагрузки на предприятие
| Показатели | Базисный год | Отчетный год | Скорректированный показатель | Отклонение | ||
| общее | в т.ч. за счет | |||||
| суммы налогов (налоговых издержек) | источников возмещения налогов или ресурсов предприятия | |||||
| Показатели общей налоговой нагрузки на предприятие в % по отношению к показателям: а) доходов б) реализации в) финансовых ресурсов г) прибыли до налогообложения д) на 1 работника е) чистой прибыли | +1 -2 -8 -25 +8 +22 | +8 +8 +10 +35 +10 +63 | -7 -10 -18 -60 -2 | |||
| Частные показатели налоговой нагрузки по источникам покрытия налоговых издержек (%): а) реализация б) себестоимость в) прибыль до налогообложения г) чистая прибыль | -2 +1 -1 +4 | +2 +5 +1 +13 | -4 -4 -2 -9 |
Следовательно, нужны постоянные исследования по оценке налоговой нагрузки по отчетным данным, т.к. изменения в налоговом законодательстве существенно меняют и налоговую нагрузку на предприятие.
Изменения, внесенные в налоговое законодательство в 2002 г., были направлены на снижение налоговой ставки по налогу на прибыль до 24 % с 35 % в 2001 г. Однако, как показали расчеты в таблице 11.3, это существенно не снизило общие показатели налоговой нагрузки. Так, по отношению к доходам нагрузка увеличилась на 1 %, а к чистой прибыли на 22 %. Эти изменения обусловлены тем, что темпы роста налоговых издержек опережали темпы роста доходов и чистой прибыли. Высокий прирост налоговых издержек, в том числе и налога на прибыль обусловлен жесткостью налоговой системы в части пеней и штрафов за нарушение налогового законодательства, а также увеличением числа затрат не учитываемых при формировании налогооблагаемой базы по налогу на прибыль. В связи с этим прибыль предприятия сформированная в соответствии с Положениями по бухгалтерскому учету существенно ниже, чем прибыль, сформированная для целей налогообложения в соответствии с требованиями 25 главы Налогового кодекса «Налог на прибыль организаций».
Снижение налоговой нагрузки на исследуемом предприятии имело место по показателям нагрузки на валюту баланса общую сумму финансовых ресурсов предприятия, выручку от продаж, прибыль до налогообложения. Главная причина этого снижение состоит в том, что темпы роста налоговых издержек отставали от темпов роста перечисленных показателей. Следовательно, расширение объемов деятельности и увеличение инвестиций в бизнес потенциально снижают налоговую нагрузку. Факторный анализ ее подтверждает важность этих выводов: за счет роста доходов налоговая нагрузка сократилась на 7 пунктов, выручки – на 10, финансовых ресурсов – на 18, а прибыли до налогообложении – на 60.
Частные показатели налоговой нагрузки имели неоднозначные изменения. Рост налогов, относимых на себестоимость, обусловлен увеличением налогооблагаемых баз: выручки, оплаты труда и других. Существенное снижение чистой прибыли в результате уплаты штрафных санкций в бюджет за нарушение налогового законодательства привело к тому, что изъятие чистого дохода возросло с 80 до 84 %. Таким образом, на практике не всегда снижение налоговых ставок приводит к снижению налоговой нагрузки.
Задача №71. Расчёт затрат
Исследование причин роста нарушений налогового законодательства на отдельных предприятиях показало, что они могут быть вызваны частыми изменениями, несогласованностью с другими нормативными актами, недостаточной компетентностью работников бухгалтерии предприятия. Это требует усиление контроля со стороны аппарата управления над своевременностью расчетов с бюджетом, а также привлечения аудиторов с целью своевременного исправления ошибок в учете.
Наряду с этим на уровне законодателей требуется упрощение налоговой системы. Практика показала, что новый Налоговый кодекс пока этой проблемы не решил. Напротив, специалисты отмечают существенное усложнение налогового законодательства и усиление его фискальной функции.
10. Понятие и классификация издержек.
Издержки производства — затраты на покупку экономических ресурсов, потребленных в процессе выпуска тех или иных благ.
Любое производство товаров и услуг, как известно, связано с использованием труда, капитала и природных ресурсов, которые представляют собой факторы производства, стоимость которых определяется издержками производства.
В связи с ограниченностью ресурсов возникает проблема наилучшего их использования из всех отвергнутых альтернатив.
Альтернативные издержки — это издержки выпуска благ, определяемые стоимостью наилучшей упущенной возможности применения ресурсов производства, обеспечивающие максимальную прибыль. Альтернативные издержки предприятия называются экономическими издержками. Эти издержки необходимо отличать от бухгалтерских издержек.
Бухгалтерские издержки отличаются от экономических издержек тем, что они не включают стоимость факторов производства, являющихся собственностью владельцев фирм. Бухгалтерские издержки меньше экономических на величину неявного заработка предпринимателя, его жены, неявной земельной ренты и неявного процента на собственный капитал владельца фирмы. Иначе говоря, бухгалтерские издержки равны экономическим минус все неявные издержки.
Варианты классификации издержек производства многообразны. Начнем с установления различий между явными и неявными издержками.
Явные издержки — это альтернативные издержки, принимающие форму денежных платежей собственникам ресурсов производства и полуфабрикатов. Они определяются суммой расходов фирмы на оплату покупаемых ресурсов (сырья, материалов, топлива, рабочей силы и т. п.).
Неявные (вмененные) издержки — это альтернативные издержки использования ресурсов, которые принадлежат фирме и принимают форму потерянного дохода от использования ресурсов, являющихся собственностью фирмы. Они определяются стоимостью ресурсов, находящихся в собственности данной фирмы.
Классификация издержек производства может быть осуществлена с учетом мобильности факторов производства. Выделяются постоянные, переменные и общие издержки.
Постоянные издержки (FC) — издержки, величина которых в коротком периоде не изменяется в зависимости от изменения объема производства. Их иногда называют "накладными расходами" или "безвозвратными издержками". К постоянным издержкам относятся расходы на содержание производственных зданий, закупку оборудования, рентные платежи, процентные выплаты по долгам, жалованье управленческого персонала и т. д. Все эти расходы должны финансироваться даже тогда, когда фирма ничего не производит.
Переменные издержки (VC) — издержки, величина которых изменяется в зависимости от изменения объема производства. Если продукция не производится, то они равны нулю. К переменным издержкам относятся расходы на покупку сырьевых ресурсов, топливо, энергию, транспортные услуги, заработную плату рабочим и служащим и т. д. В супермаркетах оплата услуг работников-контролеров входит в переменные издержки, поскольку управляющие могут приспособить объем данных услуг к числу покупателей.
Общие издержки (ТС) — совокупные издержки фирмы, равные сумме ее постоянных и переменных издержек, определяются по формуле:
Общие издержки увеличиваются по мере увеличения объема производства.
Издержки на единицу производимых благ имеют форму средних постоянных издержек, средних переменных издержек и средних общих издержек.
Средние постоянные издержки (AFC) — это общие постоянные издержки на единицу продукции. Они определяются путем деления постоянных издержек (FC) на соответствующее количество (объем) выпущенной продукции:
Поскольку общие постоянные издержки не изменяются, то при делении их на увеличивающийся объем производства средние постоянные издержки будут падать по мере увеличения количества выпускаемой продукции, ибо фиксированная сумма издержек распределяется на все большее и большее количество единиц продукции. И наоборот, при сокращении объема производства средние постоянные издержки будут расти.
Средние переменные издержки (AVC) — это общие переменные издержки на единицу продукции. Они определяются путем деления переменных издержек на соответствующее количество выпущенной продукции:
Средние переменные издержки вначале падают, достигая своего минимума, затем начинают расти.
Средние (общие) издержки (АТС) — это общие издержки производства на единицу продукции. Они определяются двумя способами:
а) путем деления суммы общих издержек на количество произведенной продукции:
б) путем суммирования средних постоянных издержек и средних переменных издержек:
АТС = AFC + AVC.
Вначале средние (общие) издержки высокие, поскольку производится небольшой объем продукции, а постоянные издержки большие. По мере увеличения объема производства средние (общие) издержки снижаются и достигают минимума, а затем начинают расти.
Предельные издержки (МС) — это издержки, связанные с выпуском дополнительной единицы продукции.
Предельные издержки равны изменению общих издержек, деленному на изменение объема произведенной продукции, т. е. они отражают изменение издержек в зависимости от количества выпускаемой продукции. Поскольку постоянные издержки не меняются, то постоянные предельные издержки всегда равны нулю, т. е. MFC = 0.
Как рассчитать переменные издержки (примеры, формула)
Поэтому предельные издержки — это всегда предельные переменные издержки, т. е. MVC = МС. Из этого следует, что увеличивающаяся отдача переменных факторов сокращает предельные издержки, а понижающаяся отдача — наоборот, их увеличивает.
Предельные издержки показывают, какова величина затрат, которые фирма понесет при росте производства на последнюю единицу продукции, или тех средств, которые она сэкономит в случае уменьшения производства на данную единицу. В том случае, когда дополнительные издержки на производство каждой дополнительной единицы продукции меньше средних издержек уже произведенных единиц, производство данной следующей единицы понизит средние общие издержки. Если же издержки на следующую дополнительную единицу будут выше, чем средние издержки, ее производство повысит средние общие издержки. Изложенное относится к короткому периоду.
В практике российских предприятий и в статистике используется понятие "себестоимость", под которой понимается денежное выражение текущих издержек производства и реализации продукции. В состав затрат, включаемых в себестоимость, включаются расходы на материалы, накладные расходы, заработная плата, амортизация и т. д. Различают следующие виды себестоимости: базисная — себестоимость прошлого периода; индивидуальная — сумма затрат на изготовление конкретного вида изделий; перевозок — затраты на транспортировку грузов (продукции); реализованной продукции, текущая — оценка реализованной продукции по восстановленной себестоимости; технологическая — сумма затрат на организацию технологического процесса изготовления продукции и оказания услуг; фактическая — на основе данных фактических затрат по всем статьям себестоимости за данный период.
Г.C. Beчкaнoв, Г.P. Beчкaнoвa
Другие материалы по теме Издержки производства
Микроэкономика…