Еще не так давно в России понятие управленческого учёта существовало только для тех компаний, которые в силу специфики своего бизнеса были тесно интегрированы в мировую экономику. Наиболее ярким примером могут служить нефтегазовые или транспортные корпорации.Постепенно стало очевидным, что вести внутренний управленческий учет необходимо для эффективной деятельности любого предприятия. В западных экономических университетах управленческий учёт преподают, как учебную дисциплину, и потихоньку такая практика приживается и у нас. В различной литературе довольно часто предлагается использовать бухгалтерскую отчетность в качестве информационной базы для управленческого и финансового анализа. Но бухгалтерия, как правило, ведет точный учет, а в управленческом точность учета должна быть такой, чтобы обеспечить требуемое качество принимаемых решений. В отличие от бухгалтерского документооборота, управленческий жестко не регламентируется извне, тем более, не может идти речи и об использовании в управленческом доку-ментообороте унифицированных форм бухгалтерской отчетности. Успешное функционирование системы управленческого учета способствует эффектив-ной реализации функций общей системы управления предприятием. При этом администрация предприятия самостоятельно решает вопросы органи-зации управленческого учета – как классифицировать затраты, насколько детализировать места возникновения затрат, каким образом вести учет фактических либо плановых затрат, как организовать внутреннюю управленческую отчетность и контроль на предприятии. Для эффективного управления затратами в производстве для целей управленческого учёта разработана своя классификация затрат. При прочих равных условиях на рынке конкурентное преимущество имеет предприятие с более низкими затратами. А значит, управление затратами – по сути, основа бизнеса.)
КЛАССИФИКАЦИИ ЗАТРАТВ УПРАВЛЕНЧЕСКОМ УЧЕТЕ
Целью любого коммерческого предприятия является максимальное получение прибыли. Величина прибыли напрямую зависит от цены продукции и затрат на её производство. Затраты предприятия – сложное и многогранное явление. В управленческом учете целью любой классификации затрат является оказание помощи руководителю в принятии правильных, рационально обоснованных решений, поскольку менеджер, принимая решения, должен знать, какие затраты и выгоды они за собой повлекут. Поэтому суть процесса классификации затрат - это выделить ту часть затрат, на которые может повлиять руководитель. Себестоимость продукции включает различные виды затрат, зависящих и не зависящих от работы предприятия, вытекающих из характера данного производства и не связанных с ним непосредственно. В связи с этим важное значение имеет четкое определение состава затрат, которые ее формируют. В теории отечественного учёта и анализа разработана классификация затрат по различным основаниям. На практике затраты предприятия традиционно группируются и учитываются по составу и видам, местам возникновения и носителям.
1. Классификация затрат по составу По составу затраты подразделяются на одноэлементные и комплексные.
Одноэлементными называются затраты, состоящие из одного элемента,- материалы(за вычетом стоимости возвратных отходов), заработная плата, отчисления на социальные нужды, амортизация и др. Эти затраты независимо от их места возникновения и целевого назначения не делятся на различные компоненты, т.е. их можно разложить на составляющие.
Комплексными
называются затраты, состоящие из нескольких элементов, например, цеховые и общезаводские расходы, в состав которых входит заработная плата соответствующего персонала, амортизация зданий и другие одноэлементные затраты. Например, цеховые (общепроизводственные) затраты включают в себя практически все элементы.
Такая группировка затрат с различной степенью детализации может быть проведена в зависимости от экономической целесообразности и желания руководства. Например, на предприятиях с высокой степенью фондоёмкости производства заработная плата с отчислениями составляет в структуре себестоимости менее 5%. На таких предприятиях, как правило, прямую заработную плату не выделяют, а объединяют ее с расходами по обслуживанию и управлению производством по статье «добавленные расходы».
2. Классификация по видам затрат
Учет по видам затрат классифицирует и оценивает ресурсы, использованные в процессе производства и реализации продукции. По данному признаку затраты классифицируют по статьям калькуляции и экономическим элементам.
2.1 Классификация затрат по экономическим элементам
Состав затрат, включаемых в себестоимость продукции, регламентируется соответствующими нормативными актами, прежде всего - “Положением о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли” (утверждено Постановлением правительства РФ 5 августа 1992 г. №552 с последующими изменениями и дополнениями). Этим же документом установлен единый для всех предприятий перечень экономически однородных элементов затрат:
- материальные затраты;
- затраты на оплату труда;
- отчисления на социальные нужды;
- амортизация основных фондов;
- прочие затраты.
Группировка затрат по экономическим элементам является объектом финансового учета и показывает, что именно израсходовано на производство продукции, каково соотношение отдельных элементов в общей сумме затрат. Данная группировка используется при составлении приложения к балансу (форма №5). Группировка затрат по экономическим элементам позволяет определить и проанализировать структуру затрат предприятия. Для проведения такого рода анализа следует рассчитать удельный вес того или иного элемента в общей сумме затрат. В зависимости от этого соотношения можно разделить отрасли экономики на материалоёмкие (высокий уровень материальных затрат в себестоимости), трудоёмкие (высокая доля затрат на оплату труда), фондоёмкие (преобладает амортизация ОС и иных ВНА).
Статья затрат - совокупность затрат, отражающих их однородное целевое использование. Для контроля за составом затрат по местам их совершения необходимо знать не только то, что затрачено в процессе производства, но и на какие цели эти затраты произведены, т.е. учитывать затраты по направлениям, по отношению к технологическому процессу. Такой учет позволяет анализировать себестоимость по ее составным частям и по некоторым видам продукции, устанавливать объемы затрат отдельных структурных подразделений. Решение этих задач осуществляется за счет применения классификации затрат по статьям калькуляции. Совокупность статей затрат принято называть номенклатурой затрат. Номенклатуру статей каждое предприятие может устанавливать для себя самостоятельно с учетом своих специфических потребностей. Согласно п.8 Положения по бухгалтерскому учёту 10/99 «Расходы организации» « для целей управления в бухгалтерском учёте организуется учёт по статьям затрат. Перечень статей затрат устанавливается организацией самостоятельно». Их примерный перечень, состав и методы распределения по видам продукции определяются в соответствии с отраслевыми методическими рекомендациями, исходя из особенностей технологии и организации производства самим предприятием. В наиболее общем виде номенклатура статей калькуляции (статьи затрат) выглядит следующим образом:
1. “Сырье и основные материалы”;
2. “Покупные изделия, полуфабрикаты собственного производства, услуги сторонних организаций”;
3. “Возвратные отходы” (вычитаются);
4. “Топливо и энергия на технологические цели”;
5. “Расходы на оплату труда производственных рабочих”;
6. “Отчисления на социальные нужды”;
7. “Расходы на подготовку и освоение производства”;
8. “Цеховые расходы”;
9. “Прочие производственные расходы”;
10. “Общехозяйственные расходы
11. “Потери от брака”;
12. “Коммерческие расходы”.
Итог первых десяти статей образует производственную себестоимость, а итог всех двенадцати статей - полную себестоимость продукции.
3. Классификация по местам возникновения и носителям затрат
По месту возникновения затраты группируются и учитываются по производствам, цехам, участкам, отделам и другим структурным подразделениям предприятия, т.е. по центрам ответственности. Такая группировка затрат позволяет организовать внутренний хозрасчет и определить производственную себестоимость продукции. Учет по центрам ответственности “привязывает” учет затрат к организационной структуре предприятия или организации.
Для планирования, учета и анализа производственные затраты предприятия объединяются в однородные группы по многим признакам. Затраты на производство группируют:
По месту их возникновения;
- - по характеру производства (основное, вспомогательное);
- - по видам продукции (работ, услуг);
- - по видам расходов:
- - по характеру участия в создании продукции (работ, услуг)
- - по изменяемости в зависимости от объемов производства
- - по способу включения в себестоимость продукции
- - по периодичности возникновения
- - по участию в процессе производства
- - по отношению к технологическому процессу
- - по эффективности
По месту возникновения группировка производится по центрам ответственности: производствам, цехам, участкам и т.д.
По характеру производства различают затраты на основное и вспомогательное производство.
По видам продукции (работ, услуг) затраты группируют для исчисления их себестоимости.
Группировка по видам расходов общепринята в экономике и включает в себя две классификации:
- а) по экономическим элементам затрат (или по экономическому содержанию);
- б) по калькуляционным статьям (или по целевому назначению) расходов.
Группа затрат по экономическим элементам применяется при формировании себестоимости по предприятию в целом и включает пять основных групп расходов:
- 1. материальные затраты;
- 2. затраты на оплату труда;
- 3. отчисления на социальные нужды;
- 4. амортизация;
- 5. прочие затраты.
Каждая из этих групп объединяет однородные по экономическому содержанию затраты, которые не могут быть разложены на составные части и рассчитываются независимо от того, где они произведены (в основном цехе, в заводоуправлении или на складе), а также от их производственного назначения. Например, в группу затрат на оплату труда включаются все соответствующие расходы (оплата труда производственных рабочих, обслуживающего персонала, аппарата управления и т.д.)
Классификация затрат по экономическим элементам позволяет определить структуру себестоимости. Для этого исчисляют удельные веса каждого вида затрат в процентах ко всей себестоимости. Отрасли промышленности существенно отличаются по структуре себестоимости продукции (работ, услуг). В одних преобладают затраты на заработную плату (трудоемкие отрасли), в других--материальные затраты (материалоемкие отрасли), в третьих--расходы на электроэнергию (энергоемкие отрасли), в четвертых--амортизация (фондоемкие отрасли), в пятых--затраты на топливо (топливоемкие отрасли) и т.д.
Группа затрат по калькуляционным статьям используется при составлении калькуляций (расчет себестоимости единицы продукции), позволяющих определить во что обходится предприятию единица каждого вида продукции, себестоимость отдельных видов работ и услуг. Определение затрат по калькуляции как способ их группировки относительно конкретной единицы продукции позволяет отследить каждую составляющую себестоимости продукции (работ, услуг) на любом уровне.
По статьям калькуляции:
- 1. Сырье и материалы
- 2. Возвратные отходы (вычитаются)
- 3. Покупные изделия и полуфабрикаты
- 4. Топливо и энергия на технологические цели
- 5. Заработная плата производственных рабочих
- 6. Отчисления в фонды социального страхования
- 7. Расходы на подготовку и освоение производства
- 8. Общепроизводственные расходы
- 9. Общехозяйственные расходы
- 10. Потери от брака
В результате группировки затрат по калькуляционным статьям образуется ряд комплексных статей, состоящих из нескольких элементов расходов. К таким статьям относятся цеховые расходы, общезаводские расходы, внепроизводственные расходы. В указанные статьи входят затраты, относящиеся к различным элементам, например заработная плата и амортизация и др. Комплексными расходами выступают затраты по ремонту и обслуживанию основных средств, затраты транспортных цехов предприятия и т.п.
По характеру участия в создании продукции (работ, услуг) при определении затрат как по отдельным подразделениям, так и по предприятию в целом выделяют:
- - основные расходы, непосредственно связанные с процессом изготовления продукции (выполнения работ, услуг), в частности затраты сырья, основных материалов и комплектующих, топлива и энергии, заработная плата производственных рабочих и т.д.,
- - накладные расходы, т.е. расходы по управлению и обслуживанию производства -- цеховые, общезаводские, внепроизводственные (коммерческие), потери от брака.
Накладные расходы при калькулировании себестоимости отдельных видов продукции (работ, услуг) включаются в себестоимость, как правило, методом косвенного распределения их пропорционально какому-либо показателю (заработной плате основных производственных рабочих, машино-часам использования производственного оборудования и т.д.).
По изменяемости в зависимости от объемов производства затраты разделяют на условно-постоянные и условно-переменные. Затраты, которые изменяются (увеличиваются или уменьшаются) пропорционально изменению объема продукции, называются условно-переменными. Затраты, которые остаются неизменными и величина их прямо не связана с ростом или сокращением выработки продукции (выполнения работ, оказания услуг), называют условно-постоянными. Размер условно-постоянных расходов почти не зависит от объема производства продукции. К ним относятся общепроизводственные и общехозяйственные расходы.
По способу включения в себестоимость продукции различают прямые и косвенные затраты. Очень часто при калькулировании себестоимости продукции невозможно точно определить в какой степени те или иные затраты, возникающие на предприятии, могут быть отнесены на те или иные виды продукции. В связи с этим все затраты предприятия подразделяются на прямые, которые могут быть непосредственно отнесены на данный вид продукции (работы, услуги), и косвенные, которые связаны с производством многих изделий. Как правило, это все остальные затраты предприятия. Косвенные затраты распределяются между отдельными видами производства и продукции пропорционально какому-либо установленному показателю.
По периодичности возникновения затраты могут быть текущие и единовременные. Текущие -- расходы, имеющие частую периодичность, например расходы сырья и материалов. Единовременные -- расходы на подготовку и освоение выпуска новых видов продукции, расходов, связанных с пуском нового производства.
По участию в процессе производства затраты делятся на производственные и коммерческие.
По отношению к технологическому процессу затраты на производство можно подразделить на основные и накладные (обслуживание производства, управление организацией). В составе последних отдельно, по типовым статьям, учитывают расходы на управление цехами (общепроизводственные расходы) и на управление организацией в целом (общехозяйственные расходы).
По эффективности затраты могут быть производительные и непроизводительные. Производительные - затраты на производство продукции установленного качества при рациональной технологии и организации процесса производства. Непроизводительные - затраты, образующиеся вследствие недостатков в технологии и организации производственного процесса (потери от простоев, браков, оплата сверхурочных работ и т.д.).
Производительные затраты планируются, поэтому они называются планируемыми, непроизводительные расходы, как правило, не планируются, поэтому их считают не планируемыми.
Для обеспечения учета всех затрат в рамках представленной классификации, распределения их между хозяйственными процессами, производствами, видами продукции создана система счетов бухгалтерского учета. Каждая организация, исходя из специфики своей хозяйственной деятельности, должна выбрать ту или иную совокупность счетов для учета затрат.
Затем, исходя из приведенной выше классификации затрат, в рабочем плане счетов бухгалтерского учета необходимо закрепить основные элементы учета затрат в учетной политике организации, т.е. определить основные счета, используемые для определения себестоимости продукции, виды производств, виды деятельности, виды калькуляций, которые формируются по данным определенных бухгалтерских счетов.
Предприятия в настоящий момент играют немаловажную роль в его деятельности. Издержки, которые напрямую связаны с производством, а также сбытом могут считаться затратами или активами. Затраты - это издержки, которые не несут в будущем экономической выгоды. Понятие затрат и их классификация используется на всех равно как и происходит формирование себестоимости продукции, а также постоянно определяются все
Классификация затрат предприятия происходит по 3 признакам. Первый - расходы, которые тесно связаны с извлечением прибыли. Сюда входят затраты не только на производство, но и на реализацию услуг, работ, продукции, а также инвестиции. Затратами на реализацию и производство различной расходы, которые напрямую связаны с созданием товара, а после его продажи предприятие придет к финансовому результату в виде убытка или прибыли. Инвестиции - это не что иное, как капитальные вложения, их целью является максимальное расширение объемов производства и, конечно же, извлечение доходов на фондовых и финансовых рынках.
Вторая группа - расходы, которые не связаны с извлечением какой бы то ни было прибыли. Речь идет о расходах на социальную поддержку сотрудников, потребление, благотворительность и прочие гуманитарные цели.
Третья группа - расходы принудительные. Речь идет о налоговых платежах и налогах. отчислениях на социальное страхование, экономических санкциях и так далее.
Во время составления Отчета о убытках и прибылях классификация затрат предприятия выглядит таким образом:
Расходы по обычным видам деятельности. Они связаны сначала с изготовлением, а потом и продажей продукции, продажей и приобретением различных товаров. Кроме того, к ним относятся расходы, которые осуществляются во время оказания всевозможных услуг и выполнения работ.
Операционные расходы. Данная группа связана с предоставлением во временное пользование за определенную плату активов предприятия, прав, которые возникают из патентов и прочей интеллектуальной собственности. Сюда входят расходы, которые связаны с участием в различных уставных капиталах прочих организаций, а также проценты, выплачиваемые предприятием за то, что ей в пользование были предоставлены денежные средства.
Внереализационные расходы. К ним относятся пени, штрафы, неустойки за разные нарушения условий договоров, убытки за прошлые года и так далее.
Чрезвычайные расходы. Они являются последствиями стихийного бедствия, аварии пожара и прочих чрезвычайных обстоятельств.
Классификация затрат предприятия на производство его продукции, а также ее реализацию такова:
Затраты, которые тесно связаны с управлением всем процессом производства;
Затраты на то, чтобы оплачивать труд;
Стоимость внеоборотных активов, которые были использованы в процессе производства.
Классификация затрат предприятия по отношению к общему объему производства делит их на постоянные (их величина никак не зависит от объемов производства) и на материалы, топливо, сырье, энергию, обслуживание и ремонт оборудования). Последние затраты напрямую зависят от роста выпуска продукции.
Существует и классификация затрат предприятия по тому, как они отнесены на себестоимость объектов. В данном случае речь идет о прямых и косвенных затратах. Последние затраты никак нельзя соотнести в тем или иным видом изделий, в отличие от первой группы.
Бывают также и такие затраты, как комплексные и элементарные расходы. Элементарные представляют собой целую совокупность расходов, не учитывающую где они возникли. А комплексные точно показывают на место возникновения, а также причину.
Доходы хозяйственной деятельности предприятий во многом зависит от правильности организации процесса производства. Важную роль играют специально созданные группы управляющие затратами, объемами выпуска продукции, а также качеством и конкурентоспособностью.
В первую очередь менеджер должен знать, как правильно управлять затратами, формирующими расходы отчетного периода, что бы он иметь возможность повлиять на деятельности доверенного ему участка.
Учет затрат по-другому еще называют производственным учетом, поскольку он является основой для определения производственной себестоимости, т.е. для подсчитывания финансового результата производственной деятельности, для установки цен и определения конкурентоспособности продукции, работ, услуг на рынке.
Среди многих экономистов до сих пор ведутся споры и никто толком не может дать ответ на вопрос: есть ли разница между такими терминами, как затраты, расходы, . Некоторые считают, что да, другие - нет. Но, к какому выводу возможно из этих споров прийти.
Издержки и затраты – практически синонимы (затраты на единицу продукции, но переменные - постоянные издержки). Также: термин "издержки" в большей степени применяется в экономической сфере. По факту, затраты – вложения, которые имеют денежное выражение, стоимостную оценку материалов и ресурсов, потребляемых предприятиями. Расходы же представляют собой суммарную оценку расходов, факт использования услуг, материалов, ресурсов, пр. Таким образом, затраты - это термин управленческого учёта, а расходы - это термин бухгалтерского учёта.
Сущность понятия затраты
Затраты - широко используемое в экономической сфере понятие (термин), не имеющее, к сожалению, общепринятого определения. В самой обычной форме - это расходы предприятий, а также предпринимателей, частных лиц на производство, обращение, изготовляемой продукции. Или простым языком: затраты - это денежная оценка ресурсов.
Затраты на прямую определяют объемы издержек, те же, в свою очередь, формируют – самый важный из показателей, характеризующих эффективность производства. Так как управленческие решения в основном обращены в будущее, при четкой организации управленческого учета менеджерам предприятий необходимо знать и использовать основные классификации затрат.
Существует множество классификаций затрат но выделяют самую основную:
1. Классификация по экономической основе.
Экономические элементы (первичный, однородный тип производственных затрат):
1) Материальные затраты на сырье и изделия,
2) Заработная плата,
3) Амортизация,
4) Налоги,
Статьи калькуляций (тип затрат, образующий себестоимость)
1) Природное сырье,
2) покупные продукты и полуфабрикаты,
3) возвратные отходы,
4) затраты на социальные нужды,
5) потери от брака и другая социальная помощь,
6) производственные расходы,
7) хозяйственные расходы,
2. По однородности выделяют 2 вида затрат:
1) Одноэлементные - однородные производственные затраты, состоящие из одного элемента.
2) Многоэлементные - затраты состоящие из пару и более элементов к примеру цеховые и заводские затраты.
3. Классифицируют затраты и в зависимости от объема производства:
1) Переменные - затраты меняющиеся в зависимости от объемов производства.
2) Постоянные - затраты не меняющиеся при изменении объемов производства.
4. В зависимости от целевого назначения выделяют такие затраты:
1) Основные - затраты связанные в целом только с производством изделия.
2) Накладные - все остальные затраты уходящие на обслуживание производства данного изделия.
5. Влияние на себестоимость
1) Прямые - затраты связанные с производством конкретной продукции.
2) Косвенные - затраты связанные с изготовлением нескольких видов продукции.
6. По эффективности затраты делятся на:
1) Производительные - расходы на производство качественного продукта.
2) Непроизводительные - затраты, которые формируются вследствие недостатков правильного изготовления продукции.
7. Периодичность возникновения затрат также влияет на классификацию:
1) Прошлые периоды - неначисленные в свое время или начисленные в малом размере .
2) Текущие периоды - затраты на производстве в данный период, которые в настоящее время принесли доход.
3) Будущие периоды - относятся затраты начисленные в бухгалтерском учете в соотношении с установленным порядком.
Показанные выше классификации затрат выполняют определенную функцию в системе калькулирования себестоимости производимой продукции, но они не могут полностью отвечать задачам управленческого учета затрат. В данном учете главной целью любой классификации является предоставление помощи руководителю в принятии четких, рационально обоснованных решений, т.к. менеджер, принимая решения, обязан знать, сколько затрат и какие выгоды они за собой повлекут.
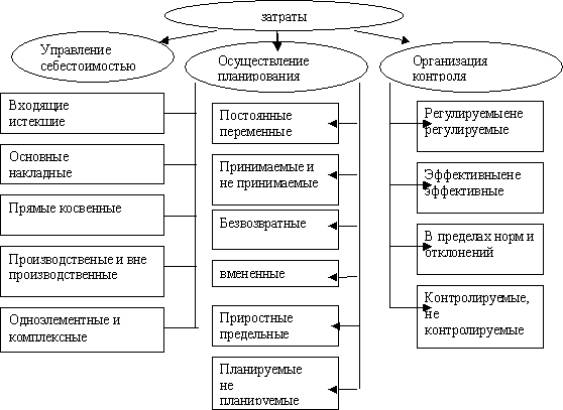
Суть самого процесса классификации затрат - это выделить основную часть затрат, на которые мог бы повлиять руководитель. Определение затрат отображает собой процесс, который начинается со сбора абсолютно всей информации по расходам, возникающей при покупке, производстве материалов и реализации продукции или услуг (работы).
Собрав нужные данные о затратах, необходимо проанализировать общую величину расходов и найти методы, предоставляющие нам возможность достаточно четко рассчитать себестоимость каждого типа продукции. Использование определенных способoв и приемов, составляющих один из методов учета затрат, определяется учетной политикой любой организации, развитие и создание которой непосредственно будет зависеть от характерных особенностей хозяйственной деятельности.
Для правильной и организации учета затрат необходимым является определение самих объектов учета затрат, их способов,калькуляционных единиц а также приемов калькулирования себестоимости производимой продукции.
Что же такое объекты учета затрат? Это затраты производства возникающие в реальности, они сгруппированы по разным признакам которые нужны для получения необходимой информации в целях ее контроля и управления. Продукт производства в разных степенях готовности являет собой объект калькулирования себестоимости.
Методы учета затрат
В зависимости от особенностей технологий и правильной организации на производстве, определенных видов продукции, а также работ (услуг) и того какой объект учета вы выберите для проявления затрат предлагаются такие основные методы:
Простой способ.
Позаказный способ.
Попередельный способ.
Попроцессный способ и др.
Простой способ
Данный способ учета применяется в обычных предприятиях, производствах, в которых отсутствуют незавершенные производства и полуфабрикаты, малая однородная номенклатура продукции, которая получается в результате непродолжительного единовременного технологического процесса. Используя этот способ, затраты распределяются прямо на себестоимость отдельных типов продукции (услуг). Это и есть простой способ учета затрат
Позаказный способ учета используется в производстве, где продукция изготавливается в виде отдельных заказов. Прямые затраты группируются и локализуются на производстве, заказы в свою очередь выступают показателями на аналитических счетах по учету затрат, между ними периодически происходит распределение косвенных расходов.
На аналитических счетах постепенно собираются все расходы данного заказа. До завершения самого заказа, расходы на него являются незавершенным производством, а когда был завершен в независимости от срока его выполнения - себестоимость готовой продукции.
Попередельный способ
Попередельный способ можно использовать при производстве огромного количества продукции, которая получается в следствии постепенной переработки сырья и природных материалов в полуфабрикаты, а те в свою очередь - в конечный продукт. Используя этот способ прямые затраты почти всегда учитываются по переделам, внутри которых происходит распределение по видам изготавливаемой продукции (там, где это возможно).
По переделам так же могут учитываться затраты, относящиеся к работам на оборудованиях, потом уже внутри каждого передела происходит разбор по видам изделий. Обычно, может осуществляться только в множественном выражении.
Аналогичность данных бухгалтерского и оперативного учета традиционно определяется лишь на основах инвентаризации всех материальных ценностей, которые могут находиться на производстве, другими словами - незавершенного производства.
Попроцессный способ
Попроцессный способ учета дает возможность правильно определить себестоимость изготавливаемой продукции, приходящуюся на несколько технологических процессов, в которых как правило не образуются полуфабрикаты,и может использоваться в организациях с огромным количеством производства.
Суть этого способа в том, что расходы следуют за изделиями по технологической цепочке, другими словами по завершении какой - либо операции накапливаются затраты, количество которых можно сопоставить с их средним стандартным или нормативным размером.
Будьте в курсе всех важных событий United Traders - подписывайтесь на наш
Наличие подробной информации о затратах дает возможность: установить цену изделий, услуг, оценить экономичность процессов, эффективность использования ресурсов отдельными подразделениями, значимость заказчиков с точки зрения их вклада в прибыль предприятия.
В зависимости от целей, для которых используется информация о затратах, их можно классифицировать по трем направлениям
Согласно первому направлению классификации, для определения себестоимости и финансовых результатов деятельности предприятия затраты можно разделить так:
Прямые затраты
- это те, которые непосредственно связаны с процессом производства или реализации продукции предприятием. Этот вид затрат может быть легко отнесен к определенному виду продукта. К прямым затратам относятся:
- сырьё и материалы
- комплектующие;
- основная заработная плата рабочих;
- другие.
Косвенные затраты
связаны с работой предприятия или его подразделением в целом, либо с производством нескольких видов продукции, их нельзя непосредственно отнести на себестоимость конкретного вида продукции. К косвенным затратам относят:
- отопление и освещение;
- оплату труда менеджеров;
- амортизация;
- другие.
Таблица 1.1. Классификация затрат по направлениям:
Затраты на продукцию
- это затраты, связанные с производством продукции или с приобретением товаров для реализации, в частности:
- Прямые материалы;
- Прямая заработная плата;
- Покупная стоимость товаров для реализации;
Этот вид затрат причисляют к производственной себестоимости продукции
Затраты периода
- это затраты, которые прямо не связаны с изготовлением конкретного товара, а относятся к тому периоду, в котором они возникли. В затраты периода входят:
- Административные;
- Сбытовые;
- Маркетинговые;
- Амортизация зданий.
В зависимости от цели расчета себестоимости различают классификацию затрат по экономическим элементам затрат и по калькуляционным статьям расходов.
Группировка затрат по экономическим элементам необходимо для анализа финансовых результатов хозяйственной деятельности предприятия. Оно показывает, что потрачено и сколько, не указывая конкретно, на какие нужды, то есть устанавливают общую сумму затрат на предприятии, но не конкретизируют направление затрат непосредственно на производство конкретного вида продукции.
Элементы затрат:
- Материальные затраты;
- Затраты на оплату труда;
- Отчисления на социальные мероприятия;
- Амортизационные отчисления;
- Остальные затрат.
Для расчета себестоимости единицы определенного вида продукции используют классификацию по калькуляционным статьям расходов. Такой вид классификации отражают целевые направления использования ресурсов и конкретные затраты предприятия на изготовление и реализацию единицы определенного вида продукции.
Статьи затрат:
- Сырье и материалы;
- Отходы, которые возвращаются в производство;
- Полуфабрикаты и услуги;
- Топливо и энергия на технологические цели;
- Основная заработная плата производственных рабочих;
- Дополнительная заработная плата;
- Отчисления на социальное страхование;
- Специальные отчисления;
- Затраты на содержание и эксплуатацию оборудования;
- Общепроизводственные;
- Остальные.
Кроме того, расходы можно классифицировать на те, которые включают в себестоимость, и те, которые не включают. По закону «О налогообложении прибыли предприятий»:

Классификация затрат для принятия управленческих решений предполагает такое их толкование:
Распределение затрат на постоянные и переменные осуществляется по признаку зависимости с изменением объема производства или продажи продукции.
Постоянные затраты
- это затраты, сумма которых не меняется при изменении объемов производства. Постоянные затраты предприятия есть даже тогда, когда временно не выпускает продукцию. К ним относятся:
- Амортизация;
- Арендная плата;
- Отопление;
- Освещение;
- Административные затраты.
Переменные
- это затраты, общая сумма которых изменяется пропорционально изменению объемов производства. В них входят:
- Сырье и материалы;
- Комплектующие;
- Заработная плата производственных рабочих;
- Топливо и энергия на технологические нужды;
- Другие.
Пример распределения постоянных затрат (Таблица 1.2.)

Рис. 1.1. Постоянные затраты на объем и на единицу продукции.

Пример распределения переменных затрат (Таблица 1.3.)

Рис. 1.2. Переменные затраты на объем и единицу продукции.

Сумма постоянных и переменных затрат составляет валовые затраты предприятия
Рис. 1.3. Валовые затраты на изготовление продукции

Кроме того валовые затраты на изготовление продукции можно разделить на операционные и дополнительно административные.
Таблица 1.4.

Соотношение прямых-косвенных и постоянных-переменных затрат на рис 1.4

К тому же у предприятия могут возникать затраты, которые трудно отнести полностью к постоянным или переменным. Такие затраты называются смешанными и их делят по специальным методам на постоянные и переменные.
Пример.
Предприятие производит и самостоятельно доставляет продукцию потребителям. Затраты на доставку являются смешанными и характеризуются следующими данными
Распределение смешанных затрат табл. 1.5

Разделение смешанных затрат на постоянные и смешанные осуществим методом «максимум-минимум». Для того определим максимум и минимум количества перевозимой продукции и затрат на ее доставку и определим разницу показателей. Далее найдем коэффициенты переменных затрат, а также долю постоянных затрат в их общей сумме.
Коэффициент смешанных затрат = 80000/60000 = 1,33
Доля постоянных затрат = максимальные затраты - минимальные затраты
140000 - (100000 * 1,33) = 7000
Кроме того, затраты согласно второму направлению классификации подразделяются на:
- Релевантные и нерелевантные;
- Маржинальные (предельные);
- Дифференциальные (приростные);v
- Альтернативные.
Нерелевантные затраты
- это затраты предприятия независимо от принятия управленческого решения.
Релевантные
- затраты, которые зависят от принятия управленческих решений.
Пример
Руководство предприятия стоит перед выбором: изготовить деталь на предприятии или купить? Себестоимость изготовления изделия составит:
Переменные затраты - 120
Постоянные - 20
Вместе - 140
Деталь можно купить за 125. Какое решение следует выбрать?
Цена поставщика - релевантные затраты
Постоянные затраты - нерелевантные
Увеличивая количество выпущенной продукции до определенного предела, средние затраты на изготовление единицы продукции уменьшаются, а по достижении некой точки минимума начинают увеличиваться.
Определение предельных затрат табл. 1.6

Маржинальные затраты (предельные)
- это затраты на изготовление каждой последующей единицы продукции.
Дифференциальные (приростные)
- затраты, которые составляют разницу между альтернативными решениями.
Альтернативные затраты
- это упущенная выгода, когда выбор или принятие одного решения требует отказаться от другого (альтернативного решения).
Классификация затрат согласно третьему направлению «Для контроля и регулирования» содержит два вида затрат: контролируемые и неконтролируемые.
Контролируемые и неконтролируемые затраты различают для планирования работы структурных подразделений предприятия.
Контролируемые
- это затраты, которые управленцы на предприятии могут контролировать или существенно влиять на них.
Неконтролируемые
- это затраты, на которые управленцы предприятия не могут влиять и не могут контролировать их.