Только что созданное ООО довольно часто не имеет собственного или арендованного офиса и числится только по юридическому адресу. Это может быть домашний адрес руководителя (учредителя) или адрес с почтово-секретарским обслуживанием. Пока еще реальная деятельность не ведется, а предназначенная для ООО корреспонденция, особенно от официальных органов, доходит своевременно, такая ситуация нормальна. Но, рано или поздно, ООО начинает работать, а значит, должно где-то «материализоваться» в пространстве.
Ответы на любые вопросы по регистрации ООО и ИП вы можете получить, воспользовавшись услугой бесплатной консультации по регистрации бизнеса :
Иногда характер деятельности позволяет вести бизнес из дома или при помощи удаленных работников, но если ООО открывает магазин, склад, офис, производственное помещение или каким-то другим образом начинает вести деятельность по адресу, отличному от юридического адреса, то надо создавать и регистрировать обособленное подразделение .
Здесь есть важное условие - критерием создания именно обособленного подразделения является наличие хотя бы одного стационарного рабочего места , а оно признается таким, если создано на срок более одного месяца. Понятие рабочего места есть в Трудовом кодексе (ст. 209), из чего можно сделать вывод, что:
- с работником должен быть заключен трудовой договор;
- рабочее место находится под контролем работодателя;
- работник постоянно находится в этом месте в соответствии со своими служебными обязанностями.
Исходя из этого, склад для хранения, на котором нет постоянного работника, не будет считаться обособленным подразделением. Не считаются им и вендинговые аппараты, платежные терминалы, банкоматы и т.п. Дистанционные (удаленные) работники также не подпадают под понятие «стационарного рабочего места», поэтому заключение с ними трудовых договоров не требует создания обособленного подразделения.
Обращаем ваше внимание, что индивидуальные предприниматели не должны создавать и регистрировать обособленные подразделения . ИП могут вести деятельность на всей территории РФ, независимо от места государственной регистрации. Если они работают на режиме ЕНВД или купили патент, то должны только дополнительно встать на налоговый учет по месту ведения деятельности.
Каким должно быть обособленное подразделение, чтобы организация имела право на УСН
Статья 346.12 НК РФ запрещает применять льготную упрощенную систему налогообложения организациям, имеющим филиалы (требование об отсутствии представительства уже отменено). Разумеется, возникает вопрос - как оформить обособленное подразделение, чтобы оно не было признано филиалом, а организация при этом сохранила право на ? Чтобы разобраться в этом, придется обратиться к положениям трех кодексов: Налогового, Гражданского и Трудового:
- Налоговый кодекс (ст. 11) дает понятие обособленного подразделения организации как «…любого территориально обособленного от нее подразделения, по месту нахождения которого оборудованы стационарные рабочие места». Характеристику видов обособленного подразделения НК РФ при этом не дает.
- Гражданский кодекс (ст. 55) характеризует обособленное подразделение только в виде представительства и филиала . То есть, из этих положений тоже неясно, какими еще, кроме представительства и филиала, могут быть обособленные подразделения.
- Трудовой кодекс (ст. 40) указывает, что «…коллективный договор может заключаться в организации в целом, в ее филиалах, представительствах и иных обособленных структурных подразделениях ». Таким образом, только здесь можно увидеть, что обособленные подразделения могут быть какими-то иными, кроме филиала и представительства.
В результате, мы имеем дело с каким-то неуловимым понятием иного обособленного подразделения, поэтому при создании такого подразделения надо просто избегать критериев, которые характеризуют его как филиал или представительство. Характеристики эти в законе более чем скудные:
- представительством является обособленное подразделение юридического лица, расположенное вне места его нахождения, которое представляет интересы юридического лица и осуществляет их защиту;
- филиалом является обособленное подразделение юридического лица, расположенное вне места его нахождения и осуществляющее все его функции или их часть, в том числе функции представительств;
- представительства и филиалы не являются юридическими лицами, а сведения о них должны быть указаны в ЕГРЮЛ, а значит, и в уставе организации.
Мы не случайно так подробно разбираемся в этом вопросе, потому что несоответствие этим требованиям (иногда неявное) может лишить организацию возможности работать на УСН, причем неожиданно. Например, руководитель считает, что созданное обособленное подразделение не является филиалом, поэтому организация продолжает работать на упрощенной системе, хотя уже не имеет на это права.
В таких случаях организация будет признана работающей на с начала того квартала, в котором было создано обособленное подразделение, имеющее признаки филиала. А потеря права на ведет к необходимости начислить все налоги общего режима: налог на прибыль, налог на имущество, НДС, и именно с последним может возникнуть больше всего проблем. НДС надо начислить со стоимости всех реализованных товаров, работ и услуг за текущий квартал, а если покупатель или заказчик откажутся его доплачивать, то налог придется платить за счет собственных средств.
Признаки филиала и представительства
Учитывая, к каким неприятным последствиям для плательщика УСН может привести признание обособленного подразделения филиалом, надо знать, какими могут быть его признаки:
- Факт создания и начала деятельности филиала или представительства отражается в уставе ООО (с 2016 года это делать необязательно).
- Головная организация утвердила положение о филиале или представительстве.
- Назначен руководитель обособленного подразделения, который действует по доверенности.
- Разработаны внутренние нормативные документы, регламентирующие деятельность обособленного подразделения, как филиала или представительства.
- Филиал или представительство представляет интересы головной организации перед третьими лицами и защищает ее интересы, например, в суде.
Таким образом, чтобы сохранить право на УСН, надо следить, чтобы созданное обособленное подразделение не имело указанных признаков филиала. Кроме того, нужно указать в Положении об обособленном подразделении, что оно не имеет статуса филиала или представительства и не ведет хозяйственную деятельность организации в полном объеме (например, магазин занимается только хранением, продажей и доставкой товаров). Создание обособленного подразделения находится в компетенции руководителя ООО, в устав сведения об этом вносить не обязательно.
Сообщаем в налоговую инспекцию об открытии обособленного подразделения
Согласно статье 83(1) НК РФ организации должны вставать на налоговый учет по месту нахождения каждого своего обособленного подразделения. Дополнительное требование сообщать в налоговую инспекцию обо всех обособленных подразделениях (в месячный срок) и об изменениях сведений о них (в трехдневный срок) установлено статьей 23(3) НК РФ.
Таким образом, при создании обособленного подразделения (не являющегося филиалом или представительством) ООО должно:
- сообщить об этом в свою налоговую инспекцию , утвержденной приказом ФНС России от 09.06.2011 № ММВ-7-6/362@;
- встать на налоговый учет по месту нахождения этого подразделения, если оно создано на территории, подведомственной не той налоговой инспекции, в которой зарегистрирован головной офис.
Налоговая инспекция по месту регистрации головного офиса, в которую было подано сообщение№ С-09-3-1, сама сообщает об этом факте в ФНС по месту нахождения созданного обособленного подразделении (ст. 83(4) НК РФ), то есть от ООО не требуется самостоятельно вставать на учет.
Если несколько обособленных подразделений находятся в одном муниципальном образовании, но на территориях, подведомственных разным налоговым инспекциям, постановка на учет может быть осуществлена по месту нахождения одного из обособленных подразделений, по выбору организации. Например, если в одном городе у ООО открыто несколько магазинов на территориях разных ФНС, не надо вставать на учет в каждую из них, можно выбрать какую-то одну инспекцию, указав этот выбор в сообщении.
При изменении адреса обособленного подразделения его не надо закрывать и открывать заново (такая обязанность существовала до сентября 2010 года), а только подать сообщение в налоговую инспекцию по месту учета подразделения с указанием нового адреса.
Постановка на учет в фондах
Ранее регистрация в Пенсионном фонде при открытии обособленного подразделения проводилась на основании заявления ООО, сейчас эти данные автоматически передает налоговая инспекция. Однако обязанность самостоятельно становится на учет в ФСС осталась.
Для регистрации в ФСС подают нотариально заверенные копии:
- свидетельства о постановке на налоговый учет;
- свидетельства о государственной регистрации юридического лица или листа записи ЕГРЮЛ;
- извещение о регистрации в качестве страхователя головного организации, выданное региональным отделением ФСС;
- информационного письма службы государственной статистики (Росстата);
- уведомления о постановке на налоговый учет обособленного подразделения;
- приказа об открытии, Положения об обособленном подразделении, документы, подтверждающие наличие у обособленного подразделения отдельного баланса и расчетного счета;
- оригинал .
Платить единый упрощенный налог и страховые взносы за работников, занятых в обособленном подразделении, надо по месту регистрации головной организации, а НДФЛ с этих работников надо удерживать по месту нахождения обособленного подразделения.
Ответственность за нарушение порядка регистрации обособленного подразделения
Нарушение сроков подачи сообщений и заявлений о регистрации обособленного подразделения влечет за собой следующие штрафы:
- нарушение срока подачи заявления о постановке на учет - 10 тысяч рублей (ст. 116 НК РФ);
- ведение деятельности обособленным подразделением без постановки на учет - штраф в размере 10 процентов от доходов, полученных в результате такой деятельности, но не менее 40 тысяч рублей (ст. 116 НК РФ);
- нарушение срока регистрации в ФСС - 5 тысяч рублей или 10 тысяч рублей, если нарушение длится более 90 календарных дней (ст. 19 № 125-ФЗ от 24.07.98).
План действий при создании обособленного подразделения
- Определиться, что организация создает обособленное подразделение, не являющееся филиалом или представительством (т.к. у них другой порядок регистрации).
- Убедиться, что созданное рабочее место является стационарным, то есть создано на срок более месяца, работник присутствует на нем постоянно, и это связано с выполнением им служебных обязанностей. Если работник дистанционный, создавать обособленное подразделение не требуется.
- В месячный срок после создания стационарного рабочего места сообщить в налоговую инспекцию, где ООО состоит на учете, о создании обособленного подразделения по форме № С-09-3-1.
- В течение 30 дней встать на учет в фонд социального страхования.
- При необходимости сообщать в трехдневный срок об изменении адреса или наименования обособленного подразделения в ФНС по месту учета подразделения по форме № С-09-3-1.
Любые действия с обособленными подразделениями, т.е. представительствами с узкими полномочиями, на территории Российской Федерации должны быть отражены в форме С-09-3-1. Этот документ позволяет уведомить налоговые органы об открытии нового подразделения, закрытии существующего, смене адреса или названия.
Образец заполнения и пустой бланк формы С-09-3-1
ФАЙЛЫ
Заполнение полей
С-09-3-1 заполняется черной ручкой или, все чаще, в электронном виде. Как и в других бухгалтерских документах, информация вносится прописными (печатными) буквами — по 1 символу в ячейке.
Невзирая на то, что в базовом документе всего 2 страницы, вы можете распечатать столько копий второй страницы с описанием изменений, сколько понадобится.
Допустим, если предприятие переносит (меняет адреса) трех ОПов, то документ увеличится до 4 страниц. И это должно быть отмечено в соответствующей ячейке:
Важно то, от чьего лица подается форма. Если это — директор предприятия (код — 3), то в графе “Наименование документа, подтверждающего полномочия” указываем “Паспорт” и в нижеследующей строке — серию и номер паспорта. Если заявителем выступает представитель организации (код — 4), то наименование — доверенность. Эти документы обязательно должны присутствовать при личной подаче в ФНС.
Следует разграничивать КПП. На титульной странице указывается код основного юрлица, в приложении — подразделений. Поскольку по закону код причины постановки на учет имеет не каждое предприятие, это поле может оставаться незаполненным. После подачи С-09-3-1 ОП может быть присвоен КПП, о чем есть отметка в нижней части формы (см. приложение).
Добавление нового подразделения:
- На странице 0001 ставим 1 в поле “Сообщает”.
- На странице 0002 оставляем пустыми поля “Сообщает вид изменения” и КПП.
- Вписываем название представительства.
- Указываем адрес и деятельность по ОКВЭД.
- ФИО и контактные данные руководства не являются обязательными.
Как вписать новое ОП в форме С-09-3-1

Изменение наименования
- На странице 0001 ставим 2 в поле “Сообщает”.
- На странице 0002 ставим галочку в пункте 1.2.
- Указываем КПП существующего отделения.
- Указываем новое наименование.
- Заполняем существующие поля адреса.
- Указываем дату переименования в п. 2.4.
- Указываем деятельность по ОКВЭД.
Как изменить название ОП в С-09-3-1
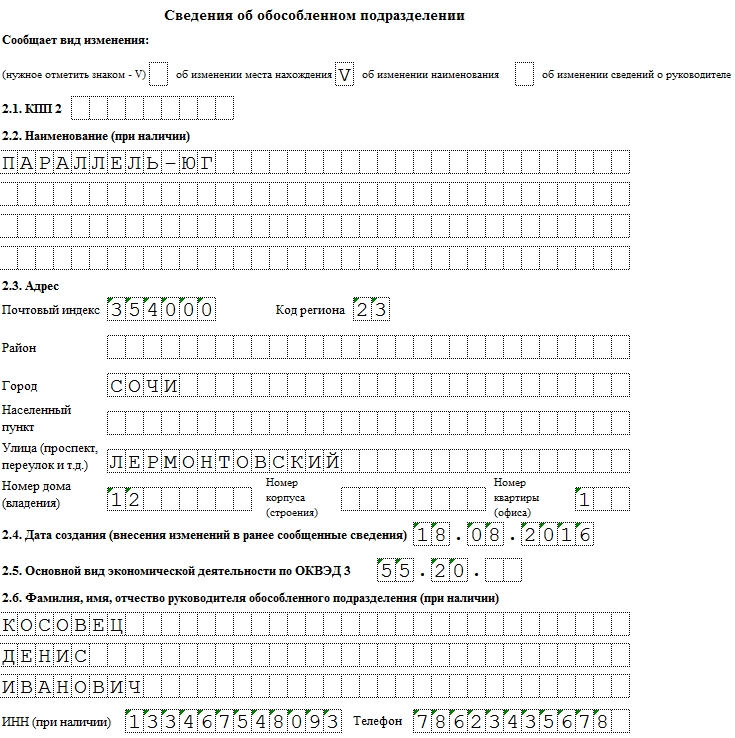
Хотя в сносках эта информация не выведена, нужно знать, что номер телефона не является обязательным к заполнению полем.
Сроки и особенности подачи
С-09-3-1 подается по месту регистрации подразделения не позднее, чем через 30 дней после открытия представительств (а). Однако, в целом, позволительно сдавать форму по месту регистрации основного юрлица. На момент подачи заявления за новым образованием должен быть закреплен адрес, а в штате — числиться не менее 1 сотрудника. Как правило, день оформление первого нанятого лица и считают днем регистрации ОП.
Когда форма С-09-3-1 не нужна
Хотя С-09-3-1 фиксирует большинство изменений, касающихся обособленных подразделений предприятия, ее не заполняют для представительств, в которых нет сотрудников. Документ не следует подавать для подразделений, открытых и после — закрытых за срок до 30 дней.
Извещение из налоговой придет в течение 5 дней. Теперь ваше ОП считается зарегистрированным.
Каждая современная компания, которой требуется расширить сферу своей деятельности, имеет право в РФ открывать разные обособленные подразделения, представленные представительствами или филиалами. Им присваивается определенный индивидуальный адрес. Они наделяются конкретным правовым статусом, указанным в названии. Предоставляются им разные права и обязанности, перечисленные в ст. 55 ГК. Но при этом владельцы организации должны хорошо разобраться в том, как выполняется регистрация обособленных подразделений. Процедура предполагает передачу многочисленных документов в ФНС и другие государственные фонды и организации.
Понятие подразделения
Оно представлено представительством или филиалом основной компании, которой требуется расширить территориально сферу своей деятельности. Чтобы открыть такое подразделение, должны соблюдаться условия:
- филиал должен быть территориально отдален от основной компании;
- имеется возможность оснастить рабочие места необходимым оборудованием для выполнения должностных обязанностей специалистами.
Регистрация обособленного подразделения не предполагает открытия новой самостоятельной фирмы, поэтому ему не присваивается статус юрлица. Не обладает такой филиал какой-либо правовой самостоятельностью. Все цели, нюансы и задачи работы разрабатываются исключительно головной организацией. Сама фирма занимается ведением бухучета и налогового учета за все представительства.
Законодательное регулирование
Процесс открытия разных подразделений жестко регулируется разными законодательными актами. К ним относятся:
- ст. 11 НК содержит основные определения такой производственной структуры, а также описывает признаки, которые должны у нее иметься;
- ст. 19 НК говорит о том, что филиалы любой организации должны уплачивать налоги на основании результатов своей деятельности;
- ст. 288 НК указывает, что работа должна производиться по адресу регистрации;
- ст. 23 и ст. 53 НК описывают правила регистрации подразделения, а также приводится ответственность, применяемая к руководству компании при выявлении серьезных нарушений;
- ст. 55 ГК определяет, чем отличается филиал от представительства;
- ФЗ №129 содержит сведения о том, как правильно компании должны производить регистрацию своих подразделений, а также перечисляются государственные организации, которые должны уведомляться об этом.
При нарушении любого вышеуказанного законодательного акта компания будет привлекаться к ответственности.
Что нужно знать?
Руководители, принимающие решение о необходимости открытия подразделения, должны хорошо разбираться в том, как выполнить данный процесс. Ориентироваться надо на ст. 11 НК, где указываются все основные требования к такому филиалу.

Оптимальное функционирование допускается при учете требований:
- в учредительные документы компании должны вноситься сведения о регистрации обособленных подразделений;
- владельцы предприятия обязаны утверждать специальное Положение, содержащее информацию о нюансах функционирования представительства;
- назначается руководитель подразделения, на которого оформляется доверенность, позволяющая ему выполнять разные действия, связанные с управлением филиалом;
- выпускается руководством фирмы особая внутренняя документация, основным назначением которой выступает определение правил, функций и особенностей функционирования каждого подразделения.
При открытии подразделения руководство фирмы самостоятельно решает, будет ли сформирован филиал или представительство. Филиал располагается по собственному индивидуальному адресу. Он выполняет все функции основного предприятия, а также представляет его по ст. 55 ГК. Представительство отличается обособленностью территориально от головной компании. Основным его назначением выступает представление и защита интересов организации.
Зачем открываются дополнительные подразделения?
Необходимость в этом процессе может быть обусловлена разными причинами. Наиболее часто регистрация обособленных подразделений требуется в таких ситуациях:
- компания планирует расширить территориально сферу деятельности, поэтому требуется охватить как можно больше людей, входящих в ее целевую аудиторию;
- ведется агрессивная политика фирмы, поэтому нужно охватить территориально полностью конкретный регион;
- выбираются регионы, где наиболее выгодно осуществлять деятельность в конкретном направлении;
- необходимо удовлетворять спрос клиентов, проживающих в других городах;
- повсеместное продвижение бренда в разных городах России;
- уменьшение риска банкротства, так как можно перемещать производственные мощности в разных городах, и если одно из подразделений будет убыточным, оно в кризисное время может поддерживаться за счет средств, поступающих из других регионов.

Процесс регистрации любого представительства должен выполняться только с учетом основных положений законодательства. Если присваивается производственной структуре индивидуальный адрес, а при этом планируется работа в течение месяца или большего периода времени, то непременно необходима регистрация в налоговой обособленного подразделения. Данное требование содержится в ст. 23 НК.
Процесс регистрации
Первоначально руководство фирмы должно принимать соответствующее решение, на основании которого требуется открыть филиал или представительство. Пошаговая инструкция регистрации обособленного подразделения предполагает выполнение последовательных этапов. Каждый из них является важным, поэтому фиксируется официальными документами. К этим этапам относятся:
- формируется собрание учредителей предприятия, на нем рассматривается необходимость открытия подразделения;
- принимается соответствующее решение, оформляемое протоколом собрания;
- выпускается приказ;
- выбирается форма регистрации обособленного подразделения, так как оно может быть филиалом или представительством предприятия;
- определяется оптимальное место для работы, которое оборудуется всеми необходимыми средствами, чтобы работники справлялись со своими основными обязанностями;
- в течение 30 дней после начала работы подразделения требуется передать в ФНС уведомление, для чего используется стандартная форма С-09-3-1, причем выбирается для этого отделение налоговой по месту расположения филиала;
- далее требуется поставить на учет подразделение в ФСС и ПФ, но это требуется, если у филиала имеется собственный счет в банке, он составляет собственный баланс, а также есть наемные работники, за которых требуется перечислять средства в фонды;
- если уже во время работы структурной единицы меняется наименование подразделения или его адрес, то об этом надо также уведомлять ФНС.

Процесс не считается слишком сложным, если в нем хорошо разобраться. Непременно требуется регистрация в налоговой обособленного подразделения. Если это не будет выполнено своевременно, то компания будет привлечена к административной ответственности.
Какие нужны документы?
Перед непосредственным процессом регистрации руководство фирмы должно озаботиться подготовкой определенной документации.
Документы для регистрации обособленного подразделения в ФНС:
- паспорт представителя предприятия, который должен быть одним из владельцев компании;
- если занимается процессом доверенное лицо, то у него должна иметься доверенность, заверенная нотариально;
- приказ об организации подразделения;
- св-во о постановке предприятия на учет в ФНС;
- заявление на регистрацию филиала.
Все эти документы следует подавать в ФНС. Если требуется обращаться в ПФ, то передается документация:
- св-во о постановке самой фирмы на учет в ПФ;
- копия приказа о создании подразделения, причем она должна быть нотариально заверенной;
- заявление, для формирования которого потребуется специальная форма, выпускаемая ПФ.

На основании этих документов получает представитель фирмы уведомление о постановке на учет филиала.
Регистрация в ФСС обособленного подразделения предполагает подготовку документации:
- приказ об открытии представительства;
- учредительные бумаги фирмы;
- уведомление из ПФ о регистрации подразделения;
- св-во о постановке фирмы на учет в ФСС.
На основании этой документации работники учреждения выдают специальное извещение, подтверждающее, что филиал приобрел статус страхователя.
Сроки регистрации
Процедура по длительности зависит от того, как правильно выполняются последовательные этапы. Срок регистрации обособленного подразделения стандартно не превышает одного месяца. Начать процедуру надо в течение 30 дней с того момента, как фактически начинает функционировать представительство.
Нюансы обращения в ФНС
При открытии филиала непременно требуется известить об этом работников ФНС. Такая процедура называется регистрацией в ИФНС обособленного подразделения. Выполняется процесс уже после того, как создано представительство, а также уже могут быть внесены изменения в учредительные документы организации. Для передачи уведомления можно пользоваться разными способами:
- непосредственное посещение отделения налоговой службы одним из учредителей или доверенным лицом;
- отправка документа заказным письмом, причем дополнительно требуется опись вложения;
- использование портала "Госуслуг" или сайта ФНС, с помощью которых в электронном виде отправляется уведомление.

Порядок регистрации обособленного подразделения предполагает, что в течение 5 дней после передачи документов работникам ФНС получает компания уведомление о постановке на учет филиала. В этом документе прописывается КПП структурного подразделения. Он должен использоваться при составлении разных документов. Если заявление о регистрации обособленного подразделения не будет передано в ФНС в установленные сроки, то это выступает основанием, чтобы привлечь руководство фирмы к ответственности.
Нюансы уведомления ФСС
Обращаться в этот государственный фонд следует уже после того, как будет получено уведомление от ФНС. Регистрация в ФСС обособленного подразделения - это простой процесс, который требуется при условиях:
- представительство обладает собственным отдельным балансом;
- его работники ведут самостоятельно бухучет, что непременно прописывается в учетной документации компании;
- начисляется зарплата всем работникам филиала, а также им выплачиваются разнообразные премии или иные платежи;
- имеется отдельный расчетный счет.
Для проведения регистрации требуется подать в ФСС соответствующее заявление и другие документы от компании. Нередко требуется получить предварительно справку из банка, где открыт расчетный счет, чтобы предоставить реквизиты данного счета. Документация может передаваться при личном посещении учреждения, через электронные каналы связи или с помощью отправки их почтой.
Нюансы регистрации в ПФ
Подготавливается стандартный пакет документов, передаваемый работникам ПФ. Порядок регистрации обособленного подразделения в ПФ предполагает, что в течение 5 дней после передачи документации будет получено уведомление. Оно говорит о том, что представительство было поставлено на учет в этом фонде. Получено будет два экземпляра, так как один должен находиться в головной компании, а другой передается работникам филиала.
Как зарегистрировать кассу?
На основании ФЗ №54 вся кассовая техника, используемая компаниями или их филиалами, должна быть зарегистрирована в ФНС. Регистрация кассы обособленного подразделения может выполняться двумя способами:
- подача заявления в бумажном виде на регистрацию в отделение ФНС по месту нахождения филиала, после чего выдается карточка на онлайн-кассу;
- подача заявки онлайн на официальном сайте ФНС.
В заявлении указывается название подразделения, его ИНН, адрес и место монтажа онлайн-кассы, название техники, ее заводской номер и сведения о характере расчетов. С февраля 2017 года требуется устанавливать и регистрировать только онлайн-кассы, поэтому старые ККТ не применяются.
Ответственность за нарушения
Все владельцы компаний, желающие расширить сферу своей работы, должны знать, как правильно открываются филиалы. Регистрация обособленного подразделения организации должна выполняться в течение 30 дней после фактического начала работы данной структурной единицы.

Если нарушаются требования, то назначаются разные меры наказания для владельцев бизнеса:
- подача уведомления в ФНС об открытии подразделения с опозданием - штраф в размере 10 тыс. руб.;
- работа филиала без уведомления ФНС, ПФ и ФСС - 10 % от полученных в процессе деятельности доходов, но штраф не может быть меньше 40 тыс. руб.;
- несвоевременная подача уведомлений в ПФ или ФСС - от 5 до 10 тыс. руб.
Дополнительно выявляется виновник, после чего должностное лицо в индивидуальном порядке привлекается к административной ответственности, поэтому ним перечисляется штраф в размере от 2 до 3 тыс. руб.
Нюансы открытия подразделения
При правильном открытии и регистрации филиала или представительства учитываются некоторые особенности функционирования, к которым относятся:
- взносы за страхование сотрудников подразделения вносятся по месту нахождения головной организации;
- НДФЛ уплачивается за работников по месту нахождения структурной единицы;
- подразделение считается созданным в тот день, когда ему присваивается адрес, а также имеется хотя бы один сотрудник, поэтому первый день выхода человека на работу представлен днем формирования филиала;
- ИП не могут открывать подразделения, так как не являются юрлицами;
- любая такая структурная единица должна регистрироваться независимо от направления и специфики работы.
Если нарушаются вышеуказанные требования, то это приводит к тому, что фирма привлекается к ответственности. Поэтому целесообразно выполнять процесс создания подразделения при полном контроле со стороны опытного бухгалтера, трудоустроенного в компании. В этом случае можно избежать многочисленных ошибок и отрицательных последствий нарушения законодательства.
Заключение
Таким образом, при открытии любого обособленного подразделения компании должны хорошо разобраться в правилах и процедуре его регистрации. Для этого учитывается, что уведомление должно отправляться не только в ФНС, но и в ФСС и ПФ. Важно разобраться, в какие сроки отправляется документ, какие к нему прикладываются другие бумаги, а также каковы последствия нарушений законодательства. При правильном процессе регистрации филиал может работать официально, представляя и защищая интересы предприятия. При этом у него будет иметься свой адрес и КПП.
Порядок создания обособленного подразделения ООО 2018 – 2019 год - правила, которые регламентируют расширение деятельности юридического лица. Развитие бизнеса, открытие новых точек сбыта, необходимость перевести в другое место опасное или «грязное» производство - случаи, когда необходимо создать обособленное подразделение ООО.
Как создать обособленное подразделение ООО - виды подразделений
Законодательство предусматривает возможность создания трех видов обособленных подразделений:
- филиал;
- представительство;
- обособленное подразделение, имеющее минимум одно рабочее место.
Определение обособленного подразделения дается в ст. 11 Налогового кодекса РФ (НК РФ). Там перечислены его признаки:
- эта часть организации территориально обособлена от нее;
- имеет как минимум одно рабочее место;
- рабочие места созданы на срок более одного месяца.
Под это определение подпадает любое здание, офис, учреждение для социального обслуживания работников при наличии вышеперечисленных признаков. Российское корпоративное право требует от юридических лиц официально оформить эти структурные компоненты организации.
Понятия филиала и представительства содержит ст. 55 Гражданского кодекса РФ (ГК РФ). Под филиалом закон понимает такую часть юридического лица, которая находится вне его места нахождения и имеет право осуществлять все функции юридического лица. Представительство обладает меньшими правами, чем филиал, — оно может лишь представлять и защищать интересы юридического лица. Подробнее о видах и особенностях обособленных подразделений - в статье Обособленное подразделение юридического лица - 2018 - 2019 .
Как открыть обособленное подразделение ООО в 2018 - 2019 годах
Самый простой способ расширения своего бизнеса — создание обособленного подразделения ООО. В соответствии со ст. 11 НК РФ даже одно рабочее место, существующее вне юридического адреса организации, должно быть оформлено как обособленное подразделение. Ответственность за неисполнении обязанности по сообщению в налоговую инспекцию сведений о созданных обособленных подразделениях предусмотрена ст. 126 НК РФ (п. 23 Обзора судебной практики ВС РФ от 15.11.2017 № 4). Исключение из правила: работники, направленные в командировку, дистанционные работники. Привлечение к труду таких лиц не является поводом для создания обособленного подразделения.
Руководство юридического лица должно поставить на учет обособленное подразделение в течение месяца после факта его появления. Датой создания при этом можно считать день трудоустройства первого работника.
Рассмотрим подробно, как открыть обособленное подразделение ООО в 2018 - 2019 году. Для этого руководство юридического лица должно предпринять такие действия:
- обустроить стационарное рабочее место вне стен ООО;
- заполнить форму С-09-3-1;
- передать заполненную форму в ИФНС по месту появления обособленного подразделения;
- С 01.01.2017 необходимо сообщать в налоговый орган о наделении ОП полномочиями по производству выплат физ.лицам (п.п. 7 п. 3.4. ст. 23 НК РФ). Форма такого сообщения утверждена Приказом ФНС от 10.01.2017 № ММВ-7-14/4@. В этом случае уплата страховых взносов и предоставление отчетности по выплатам, сделанным ОП, производится по месту его нахождения (п.п. 7, 11 ст. 431 НК РФ).
Последний пункт актуален не для всех обособленных подразделений. Вставать на учет в этих фондах обязаны лишь те обособленные подразделения, которые осуществляют выплаты физическим лицам.
Положение об обособленном подразделении ООО, не являющемся филиалом (образец документа)
Создавая обособленное подразделение, желательно составить положение об обособленном подразделении ООО. Если обязательность положения о филиале/представительстве оговорена в ч. 3 ст. 55 ГК РФ, то для прочих обособленных подразделений такое правило не предусмотрено.
В то же время в положении об обособленном подразделении, не являющемся филиалом или представительством, можно закрепить важные особенности — например, виды деятельности и специфику работы, порядок управления подразделением, методы контроля за его деятельностью и т. д.
Образец такого положения можно скачать по ссылке: Положение об обособленном подразделении — образец.
Создание и регистрация филиала ООО в другом городе: пошаговая инструкция -2018 - 2019
Расширяя географические границы бизнеса, руководство компании начинает задумываться о том, как открыть филиал ООО в другом городе. Регистрация филиала во многом похожа на создание самого общества с ограниченной ответственностью. Главная причина этого: филиал вправе осуществлять производственную и торговую деятельность наравне с головным предприятием. Поэтому при открытии филиала ООО он должен быть зарегистрирован в налоговых органах, Пенсионном фонде РФ и ФСС.
Для регистрации филиала ООО необходимо предпринять следующие шаги:
- провести собрание участников ООО с целью принятия решения о создании филиала;
- подготовить положение о новом филиале;
- внести информацию о филиале в устав ООО;
- утвердить на собрании участников общества новую редакцию устава и положение о создании филиала;
- зарегистрировать в ФНС РФ изменения в уставе;
- дождаться уведомления от ФНС РФ о внесении записи в ЕГРЮЛ;
- поставить филиал на учет в налоговой инспекции;
- назначить руководителя филиала;
- получить письмо из Росстата о присвоении филиалу кодов статистики.
Для регистрации изменений в налоговой инспекции ст. 17 закона «О государственной регистрации юридических лиц и индивидуальных предпринимателей» от 08.08.2001 № 129-ФЗ требует предоставить следующие документы:
- заявление по форме № Р13001;
- решение о внесении изменений в учредительную документацию ООО;
- квитанция об уплате госпошлины. С 01.01.2019 при передаче документов для регистрации изменений в электронной форме уплата госпошлины не требуется (см. п. 32 ст. 333.35 НК РФ, введенный законом от 29.07.2018 № 234-ФЗ).
- изменения в учредительных документах (как их оформить - в статье Порядок внесения изменений в устав ООО);
В настоящее время постановка на учет во внебюджетных фондах и Росстате происходит автоматически, эти ведомства самостоятельно обмениваются информацией друг с другом.
После проведения всех процедур, описанных выше, руководство компании может открыть отдельный расчетный счет для филиала.
Открытие представительства ООО в другом городе
Еще один вариант создания обособленного подразделения — регистрация представительства ООО. Такой вариант актуален в том случае, если руководство организации не планирует вести в другом городе производственную или коммерческую деятельность.
Порядок создания представительства практически не отличается от порядка регистрации филиала. Для открытия представительства ООО в другом городе необходимо:
- провести собрание участников общества для решения вопроса об открытии представительства;
- составить положение о представительстве;
- внести в устав организации сведения о представительстве;
- провести собрание участников ООО с целью утвердить положение о представительстве и изменения в уставе компании;
- зарегистрировать изменения в уставе в налоговой инспекции;
- назначить директора представительства.
Регистрация в ПФР и ФСС также проходит автоматически, как и регистрация филиала ООО. Через представительство ООО не сможет осуществлять никакие фактические действия: производство продукции, продажу товаров, оказание услуг. Закон не предусматривает штрафные санкции за нарушение этого правила. Тем не менее руководству юридического лица следует помнить: главная функция обособленного подразделения — представление интересов ООО в другом городе.
Выбираем форму обособленного подразделения
Создание филиала или представительства — процедура, которая требует дополнительных материальных затрат на регистрацию в государственных органах, организацию самостоятельного бухгалтерского учета и содержание административного аппарата вновь созданной организации.
Кроме того, компании, создавшие обособленное подразделение в форме филиала или представительства теряют право на применение упрощенной системы налогообложения (подп. 1 п. 3 ст. 346.13 НК РФ). В этом плане создание обособленного подразделения, понятие которого дается в ст. 11 НК РФ, имеет такие преимущества:
- простая постановка на учет;
- отсутствие необходимости менять учредительные документы;
- сохранение права организации на упрощенную систему налогообложения.
Создание обособленного подразделения в форме филиала или представительства актуально только в том случае, когда эта часть организации будет иметь большое количество сотрудников и сложную структуру.
Таким образом, создание обособленного подразделения осуществляется посредством организации рабочих мест за пределами территории организации. Сведения о подразделении в форме филиала или представительства вносятся в устав ООО, а также в ЕГРЮЛ. Сведения об ином обособленном подразделении добавляются только в ЕГРЮЛ. Регистрация филиала по месту его создания в регистрирующем и налоговом органах производится силами ООО, постановка на учет в фондах — путем межведомственного взаимодействия фондов и ФНС.
Российские компании могут по своему усмотрению открывать обособленные подразделения. Такими подразделениями могут быть филиалы, представительства и иные подразделения, например, стационарные рабочие места. Все структурные подразделения создаются и открываются для достижения каких-либо целей, но вне зависимости от цели создания подразделения перед лицом, его открывающим, может возникнуть вопрос, как открыть обособленное подразделение ООО.
Общие положения о структурных подразделениях
Отечественное гражданское законодательство устанавливает право каждой российской компании иметь и создавать обособленные подразделения (ст. 55 ГК РФ).
Ни одно структурное подразделение не может физически и юридически находиться по адресу основной организации. Адрес в любом случае должен отличаться от головной компании. Важно помнить, что вне зависимости от вида ОП ответ на вопрос, может ли ИП открыть обособленное подразделение, всегда будет отрицательным, так как личность ИП неразрывно связана с его статусом. У такой структуры должны быть рабочие места, срок действия которых превышает 30 дней (ст. 11 НК РФ). Структурным подразделением компании выступает филиал, представительство или же иное обособленное подразделение (ст. 55 ГК РФ и ст. 11 НК РФ).
Сведения об обособленном подразделении, за исключением стационарных рабочих мест, указываются в едином государственном реестре юридических лиц, для чего организация, его создающая, должна представить в налоговую инспекцию заявление на открытие обособленного подразделения. В 2017 г. бланк соответствующего заявления можно скачать по ссылке ниже, в СПС «Консультант Плюс» или же на сайте Федеральной налоговой службы Российской Федерации.
Об открытии обособленных подразделений, не указанных в ГК РФ, следует уведомить налоговиков. Для этого следует заполнить бланк соответствующего уведомления по форме № С-09-3-1 .
Порядок открытия структурного обособленного подразделения
Отечественное законодательство предусматривает возможность открыть обособленное подразделение в 2017 году для любой российской компании.
Для открытия обособленного подразделения компании, указанного в статье 55 ГК РФ , необходимо решение общего собрания высшего органа управления.
Порядок заполнения обеих форм заявлений схож, и, заполнив заявление по форме № Р13001 , компания без труда заполнит и заявление по форме № Р14001 .
Надо подчеркнуть, что список документов для открытия обособленного подразделения носит исчерпывающий характер.
С учетом различий в порядке создания обособленных подразделений существуют некоторые особенности и в определении даты создания соответствующей структуры.
Так, датой создания структурных подразделений, не поименованных в ГК РФ, является дата организации стационарных рабочих мест.
Для иных структурных подразделений дата создания обособленного подразделения - это дата принятия решения о создании соответствующей структуры. При этом следует помнить, что некоторые суды делают иной вывод и под датой открытия структурного подразделения понимают оборудование рабочих мест и начало деятельности.
Надо учитывать, что в любом случае конкретную дату создания подразделения может определять налоговый орган путем анализа целого ряда факторов. Такими факторами выступают дата принятия решения, дата приема работников на работу, дата аренды или покупки помещения, дата фактического начала деятельности.
Открыть территориально обособленное от основной организации структурное подразделение можно в одном городе с основной компанией, равно как и открыть обособленное подразделение в другом городе. Единственное отличие - это адрес налоговой инспекции, где надо вставать на учет.
Простота открытия обособленных подразделений в других городах является еще одной особенностью открытия структурных подразделений, территориально удаленных от основной компании.
Следует учитывать, что в силу статьи 83 Налогового кодекса Российской Федерации компания должна встать на учет в налоговые инспекции по адресам каждой из своих обособленных структур.
Неисполнение этой обязанности может явиться основанием для привлечения компании к ответственности, предусмотренной статьей 126 Налогового кодекса России . Штраф за обособленное подразделение может составить 200 рублей за каждый непредоставленный документ.
В заключение следует отметить, что момент, когда надо создавать обособленное подразделение, каждая компания определяет самостоятельно, однако очевидно, что момент создания наступает одновременно с организацией стационарных рабочих мест и началом деятельности вне адреса основной компании.